给孩子存教育金时我才搞懂:万能型寿险到底是什么
2026-09-20 22:45:05
前阵子跟朋友蹲在奶茶店门口吹晚风,她戳了戳我胳膊,翻出代理人发的产品链接给我看。
“你帮我瞅瞅,这个万能型寿险,说又保身故又能存钱,还有利息,会不会是坑啊?”
我吸了一口冰柠檬茶,说,坑倒不一定,就是很多人没搞懂它到底是什么,就稀里糊涂买了。
“万能”两个字,到底指的是什么
很多人一听到“万能”,就觉得什么都能,什么都好,无所不能。
其实真不是。
它最早设计出来的时候,“万能”说的是灵活。
你想调保额,可以。今天家里负债多,想要高点身故保额,加。过几年房贷还清了,想要低点保额少扣保障成本,也可以调。
缴费也灵活,有钱就多交,今年手头紧少交甚至缓交,只要账户里的钱够扣保障成本,合同就不会失效。
本质上它就是一份人寿保险,自带一个独立的投资储蓄账户。
你交的保费,扣除掉初始费用、保障成本这些,剩下的钱都会放进这个账户里,按合同约定的保底利率增值,超过保底的部分,看保险公司实际的投资收益。
身故的时候,要么赔合同约定的保额,要么赔账户价值,哪个多给哪个。
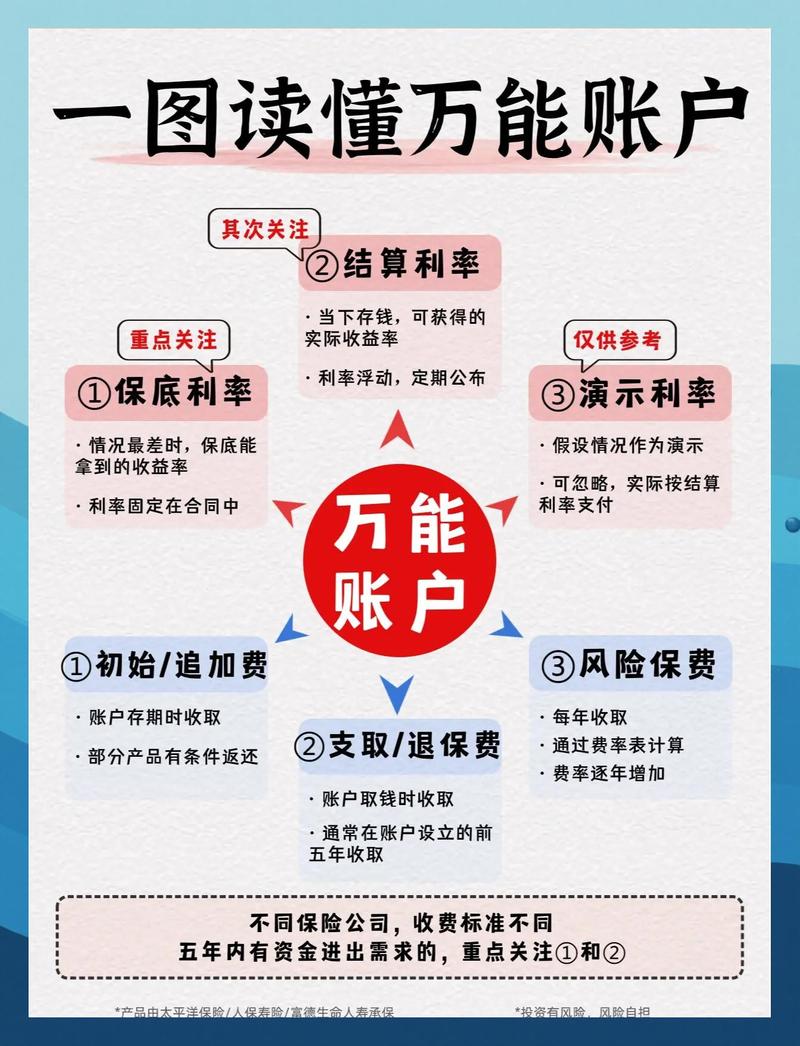 万能型寿险账户结构分解图
流传最广的三个误区,一个个掰碎说
 流传最广的三个误区,一个个掰碎说
第一个误区:万能型寿险稳赚不赔。
说实话,只有合同写清楚的保底利率部分,是确定的。演示出来的那些高收益,只是演示,不是保证的。别听到说“过去都是4.5%,以后肯定也有”就信了,那不算数。
第二个误区:一张保单解决所有问题,比单独买保障加理财划算。
哪有这么好的事。
它本质是寿险,你要是连重疾险、医疗险都没买,上来就买万能寿险,看似啥都有,其实保障额度不够,存钱的收益也不见得比别的产品高,两头不沾。
第三个误区:存进去的钱想取就取,完全免费。
绝大多数产品,前五年取款都要收部分领取/退保手续费,有的第一年扣5%,逐年递减,第五年之后才免。而且一开始交保费,就要扣初始费用,有的是第一年扣你保费的3%到5%不等,这些规则,很多人买的时候根本没认真看。
到底什么样的人适合买它
我接触过买对的朋友,差不多都符合这两个条件。
第一,基础保障已经配齐了。
重疾、医疗、意外、定期寿险,该买的都买够了,手里剩下点闲钱,想找个有保底的地方放长期,不指着这笔钱三五年内用。
第二,就想要灵活。
就像问我那个朋友,给孩子存教育金,不知道孩子十几年后到底是要出国还是要创业,用钱的时间说不准,想要放进去之后,未来能灵活取,万能的灵活性就刚好对上需求。
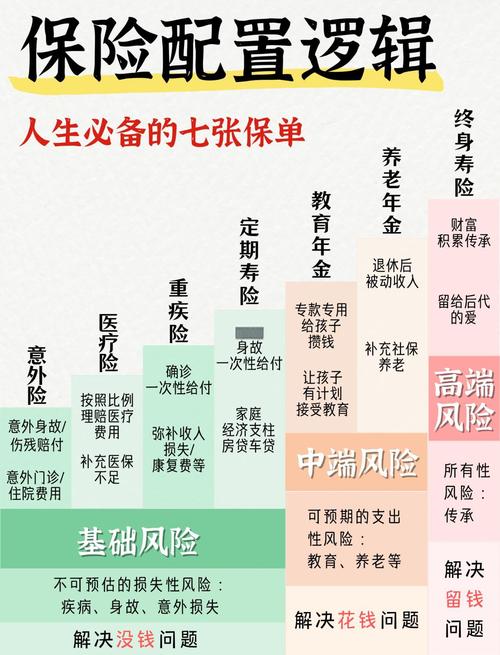 家庭基础保险配置顺序参考图
不过话说回来,就算符合条件,买之前也一定要盯着两个地方看。
第一个就是写进合同的保底利率,不同产品差不少,这个是实打实落袋的。
第二个就是所有费用规则,初始费扣多少,领取手续费怎么收,保障成本每年扣多少,这些都写在合同里,别嫌麻烦,扫一眼,心里有数。
有人说,万能型寿险是不是都是坑?
倒也不是。
它就是一个工具,有人用对了顺风顺水,有人买错了怨产品不好,其实问题不在产品,在买的人没搞懂自己要什么。
别跟风买,别人说好用你就买,那不对。
毕竟钱是自己的,保障也是自己的,搞懂了再下手不迟。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
给孩子存教育金时我才搞懂:万能型寿险到底是什么
文章链接:https://www.xinminbao.com/r/517.html