有人说它是顶好的理财+保障二合一,有人说全是坑,买了就被套。
到底怎么回事?
碰到分红的时候,先搞懂:它分的到底是什么红
本质上,它首先是一份人寿保险,核心责任还是保身故/全残,这一点和普通寿险没区别。
不一样的地方,就是多了一项分红权益。
保险公司把你这份保单对应的承保盈余,拿出一部分分给投保人。什么是盈余?简单说就是,实际运营的结果,比当初定价的时候预估的要好,多出来的那部分利润。
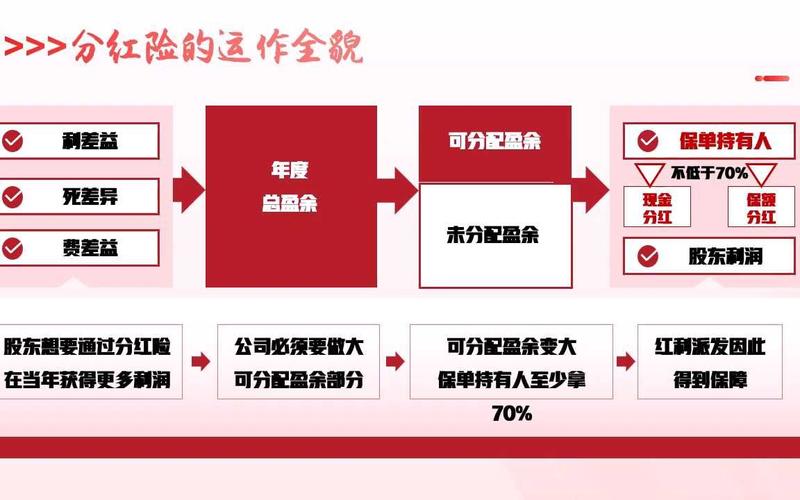
这里必须说清楚:所有分红都是不确定的,不会写进合同的保证责任里。能不能分到,分多少,全看保险公司的经营情况。
别听业务员嘴里的“高档收益”,那都是演示,不算数。我见过有人拿高档收益算出来几十年后几百万,实际连中档都没摸到,太常见了。
别搞混:它和普通寿险、年金险差在哪
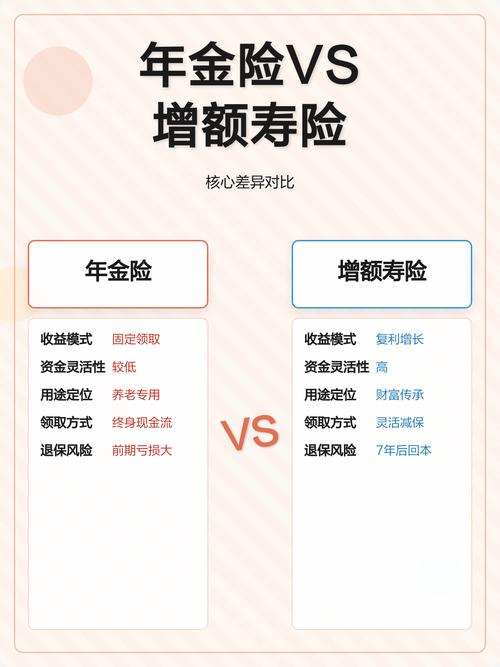
很多人分不清这几个,给你捋得简单点。
普通终身寿,保额和现金价值都是写进合同固定的,该给多少就给多少,和经营没关系。
纯理财的年金险,大多数是固定时间领固定的钱,也是写死的,顶多部分产品也带分红,但核心是领钱,不是寿险责任。
分红型寿险,核心是寿险,先有身故保障,再额外给分红。分红可以选现金领取,也可以选累积生息,或者用来增加保额,看合同约定。
说实话,它就是一个“保障+半理财”的混合产品,不是纯保障,也不是纯理财。
什么样的人,才适合考虑分红型寿险
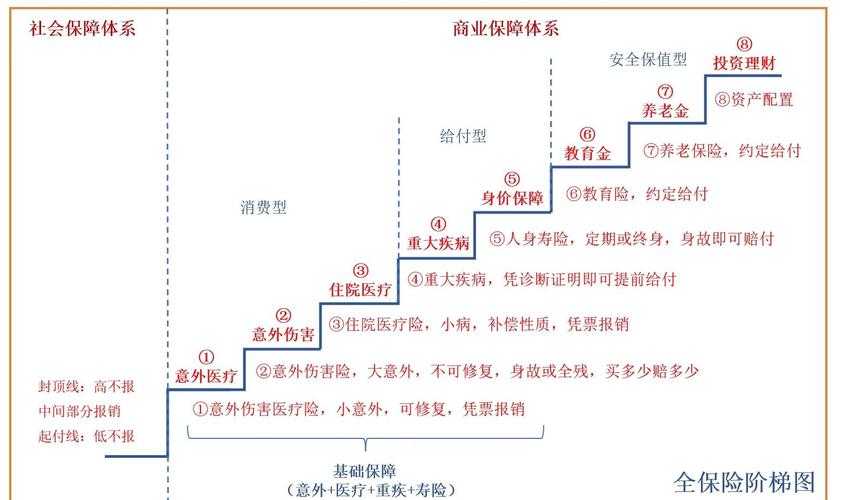
第一条,你得把该配的基础保障都配完了。
重疾险、医疗险、意外险、定期寿险,这些给你自己和家人的保障都买够额度了,手里还有闲钱,三五年用不上,想做十几年以上的长期规划,再来碰它。
我见过太多刚工作没两年的年轻人,攒了十万块不到,被忽悠买了分红型寿险,每年交两万,交五年,结果第三年失业交不起了,退保只能拿回来一半本金,哭都没地方哭。这不是产品错,是买错了人。
第二条,你要做长期的资产规划,比如给下一代留钱,或者想慢慢增值对抗通胀,能接受不确定性。
它不是让你赚快钱的地方,短期持有五六年就取,大概率亏本金。放个二三十年,才有意义。
不过话说回来,也不是说它全是坑。真的符合条件的人,买对了其实也没问题。比如我知道有个朋友,家里已经有几套房产,其他保障全配齐,拿了几百万出来买分红型终身寿,就是想给儿子留一笔确定的身故保险金,还能额外拿点分红,比放银行活期强,这也没毛病。
常见的误区得拎出来说清楚:
别把它当存款。它是保险,不是银行定期,提前取要亏手续费亏本金的。
别信“稳赚不赔”的说法,分红本来就不确定,行情不好的时候,分不到红也是有可能的。
别听人说“避税避债”就乱买,具体能不能,得看你的实际情况和当地规则,别听销售瞎忽悠。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然