35岁攒养老钱才懂:增额终身寿险到底适合谁
2026-09-20 21:58:55
前阵子跟发小喝茶,他掏出来手机翻朋友圈给我看,满屏都是“锁定长期利率”“复利增值”,全是增额终身寿险的广告。他问我,自己今年三十五,攒了几十万准备养老,到底能不能买?先掰扯清楚:它到底不是什么
很多人刚接触它,第一反应是“这是不是理财产品”。
实话实说,它本质是人寿保险,只是带了储蓄属性,不是纯理财。
不少销售吹得太过,把它说成无风险躺赚的好事,听着就离谱。它的增值是写进合同的,但那是长期持有才能拿到的数字,不是买了就赚钱。
很多人踩坑,都是一开始就搞错了定位。把准备给孩子上学的钱,急急忙忙存进去,真要用的时候才发现拿出来亏好几万,回头骂产品坑,其实是自己没搞懂规则。
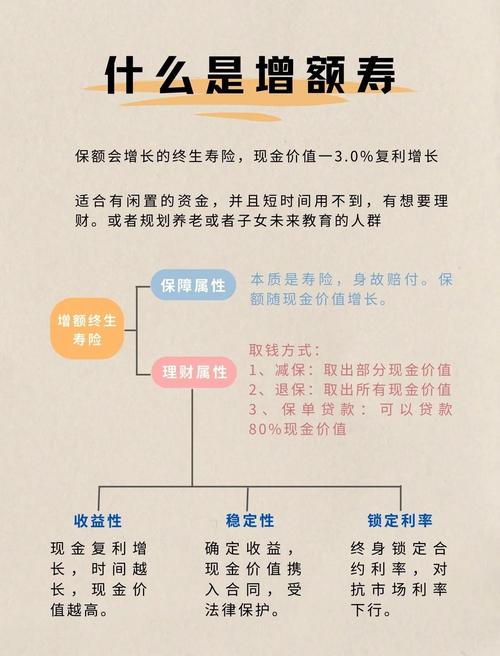 增额终身寿险保险合同现金展示页
真正适合它的人,都有同一个前提
我见过买对的人,也见过买错的,总结下来,买对的人都满足一个条件:闲钱。
什么叫闲钱?就是你放进去之后,未来五到十年,甚至更久,都用不上的钱。
比如你已经配齐了重疾险、医疗险、意外险这些保障型保险,房贷车贷还得轻松,手上剩了一笔钱,就想给未来存点确定的钱——要么是孩子十几年后的大学学费,要么是自己二三十年后的养老补充,那它确实是个可选的方向。
我那个发小,就是这种情况:保障全齐,房贷剩不了多少,每年能拿出五万块闲钱,放进去几十年不动,就想老了多一笔零花钱,不用处处伸手要,这就很合适。
不过话说回来,要是你手上只有几万块存款,还等着两年后付首付,或者近几年要创业用,那千万别碰。前期现金价值低,取出来铁定亏,何必呢?
 35岁个人中长期养老储蓄手写笔记
拍板之前,先问自己三个问题
 拍板之前,先问自己三个问题
就算你符合前面说的条件,掏钱之前也得停下来,问问自己这三个问题。
第一个:这笔钱我真的10年以上不需要动吗?
增额终身寿的现金价值是慢慢涨的,前几年增长很慢,持有时间越久,优势才越明显。要是你五年内就要用,真不如放余额宝或者大额存单,灵活多了。
第二个:我是不是已经把保障型保险买够了?
记住,先有保障,再谈储蓄。要是你连百万医疗都没买,重疾险保额才十万,那先把保障配齐,别着急存储蓄。真遇到大病,储蓄型的钱取出来亏,不取又救不了急,太尴尬。
第三个:我能接受它的“不高”吗?
它不会给你带来超额收益,就是给你一个长期确定的增值,比存银行定期灵活一点,锁定一个长期的水平罢了。你要是想要赚快钱,想要高回报,那它肯定满足不了你,去找别的投资方式就行,没必要强求。
说白了,增额终身寿险就是个普通的金融工具,既不是什么万人追捧的香饽饽,也不是坑人的陷阱,就看你有没有找对它的位置。
你需要一个放长期闲钱的地方,它就适合你。你急着用钱想要高收益,它就不适合你。就这么简单。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
35岁攒养老钱才懂:增额终身寿险到底适合谁
文章链接:https://www.xinminbao.com/r/515.html