想攒钱又怕没保障,聊聊你问烂了的两全保险
2026-09-20 21:36:10
很多人找我问保险,开口第一句就是——有没有那种,出事了赔钱,没事了还把钱返给我的?
哦,你说的不就是两全保险嘛。
今儿就掰扯明白,省得你被人忽悠,也不用瞎骂产品。
别被名字骗了,两全不是啥都全
很多人一听“两全”两个字,自动翻译成“啥都管、全搞定”。
错到姥姥家了。
合同里写死的规则,所谓两全,核心就两个责任:满期生存给满期金,身故给身故金。就这俩。
啥生病住院、意外伤残、重疾确诊赔保额,这些都不是两全本身自带的。大多是附加在两全主险上的其他产品,要额外加钱的。
不少销售卖的时候,把附加险的功能都算到两全头上,说“你看这啥都保,最后钱还回来”,听起来香得不行,其实羊毛出在羊身上,附加险的钱早就加进保费里了。
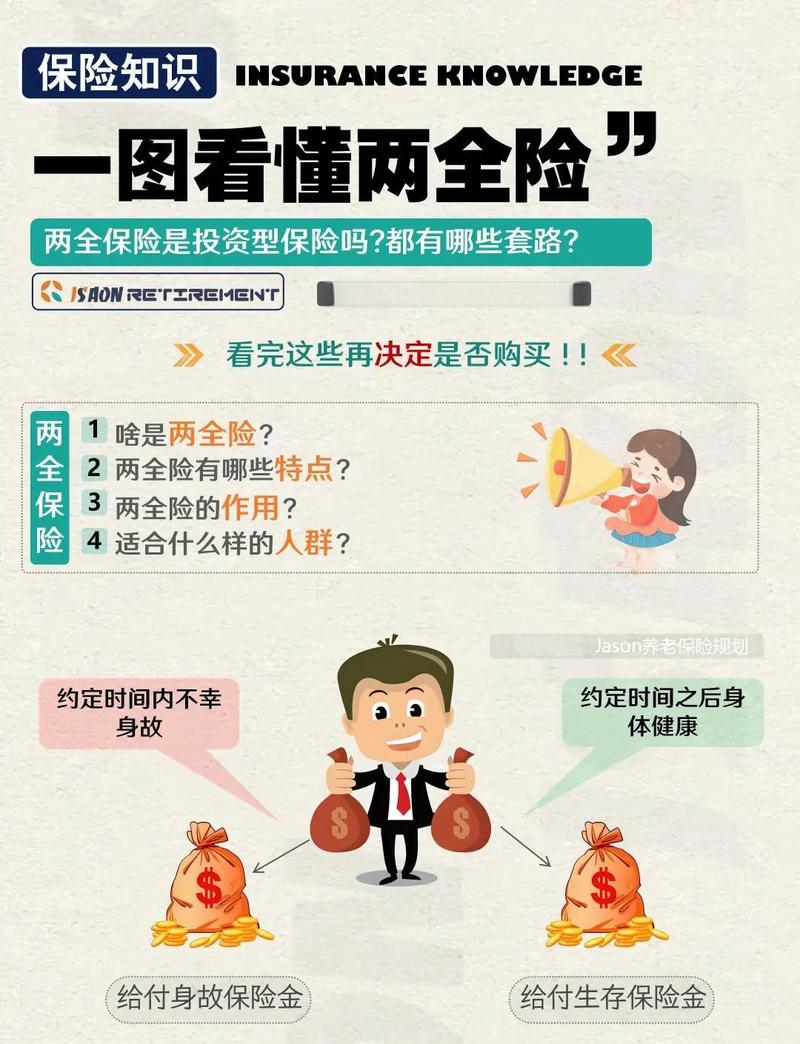 人寿保险两全保险核心责任说明图
举个最简单的例子。
你买一份保30年的两全保险,每年交5000,交20年。
30年满期的时候你还好好活着,保险公司给你一笔约定好的满期金,直接打你卡上,合同结束。
要是你买了没几年,不幸走了,那就给你的受益人赔约定好的身故金,合同也结束。
就这么简单。没别的花活。
网上吹的骂的,都有点偏
打开论坛搜两全保险,一半骂它是骗人的坑,说收益不如存银行,保障不如纯重疾。另一半吹它是国民神险,强制储蓄稳得不行。
其实都极端。对吧?
两全保险本质,就是一个带身故责任的储蓄类保险。它就是个工具,不存在好不好,只存在你用得对不对。
你本来想找高收益的投资,拿它去跟基金股票比,那肯定输,嫌收益低活该。你本来预算就不多,想买高杠杆的重疾保障,结果被忽悠买了两全附加重疾,交的钱比纯重疾贵一倍,保额还更低,那当然不划算。
但你不能说产品本身错了啊。
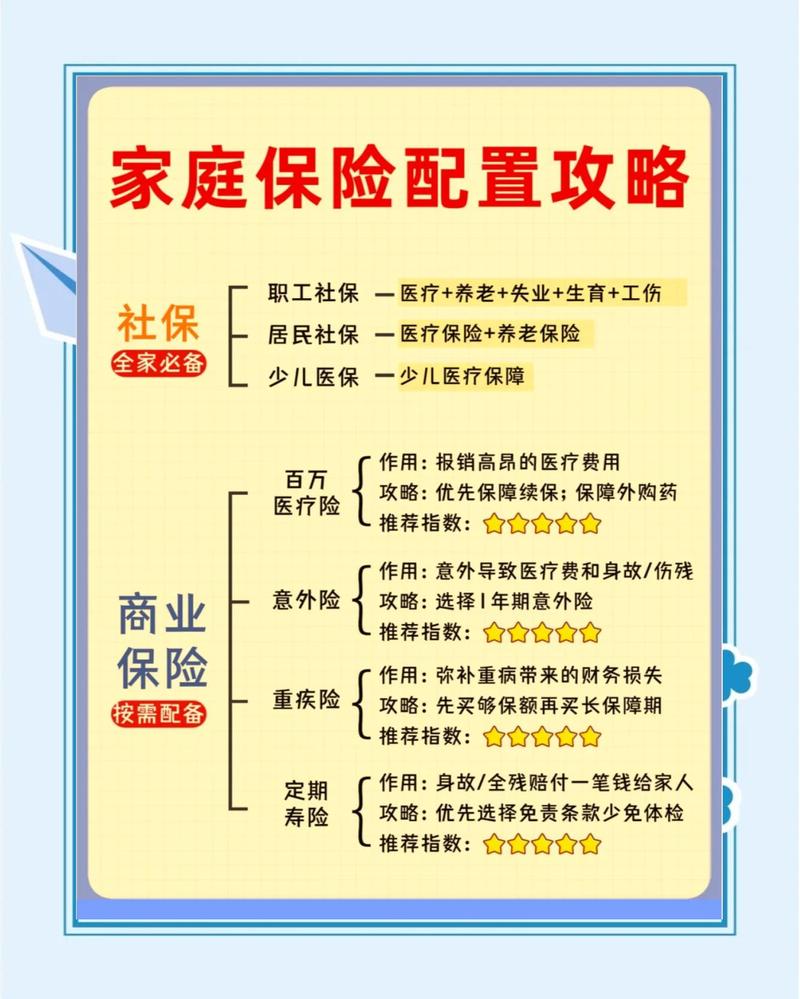 普通人两全保险购买需求对照表
我前两年碰见过一个退休的张阿姨,十年前买了一份两全,每年交两万,交十年,保二十年,去年满期,拿了一共二十三万多,算下来年化不到三个点,比很多理财产品低多了。
可张阿姨自己挺满意。她说当时就是怕自己攒不住钱,打算给儿子攒结婚彩礼,放自己银行卡里,今天亲戚借一点,明天换家电花一点,早就没了。买了这个,每年到点扣费,十年咬咬牙就交完了,这不二十年后正好拿出来给儿子办婚事,一分没少,这不就达到目的了?
你说她买亏了吗?人家需求就是强制储蓄,人家需求满足了呀。
确实有人适合买:就是你明确要攒一笔几十年后用的钱,就怕自己忍不住花了,还顺带想万一自己中途出事,给家人留一笔,不至于本金都亏进去,这不正好对应需求吗。
掏钱之前,先捋清楚三件事
 掏钱之前,先捋清楚三件事
第一件,别把两全当保障主力。
如果你一年拿出来买保险的钱就万八千,先把医疗险、意外险、重疾险这些保障型的配够,剩下来的闲钱再考虑两全这类储蓄产品。预算都砸在两全上,真出事了保额不够用,那才是真的坑。
第二件,搞明白满期时间对不对。
两全的满期时间五花八门,有保10年20年的,有保到60岁70岁的,还有保终身的。哦对,保终身的两全,本质上满期金就是身故金,你得搞清楚这点,别想着七八十岁能拿钱出来用,结果要走了才能给后代。你要十年后给孩子上大学用的钱,就别买个保三十年的,中途急用钱取出来,大概率还亏本金,犯不上。
第三件,所有收益看合同写的,别听口头承诺。
能保证拿的钱,合同里都写清楚了,不管是现金价值还是满期金,写下来才算数。那些嘴说的“预期收益好几的点”,非保证的部分,听听就好,别当真。
说白了,两全保险从来不是什么神奇的产品,也不是什么坑人的骗子,就是给有特定需求的人准备的一个工具。
你需求对上了,它就好用。需求不对,再好的产品也别扭。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
想攒钱又怕没保障,聊聊你问烂了的两全保险
文章链接:https://www.xinminbao.com/r/514.html