上周陪表姐去柜台办保单变更。
她掏出两份皱巴巴的合同,边翻边骂当初的业务员——同样是每年交小几千,一个叫寿险一个叫重疾险,难道我花了两份钱买了同一个东西?
我凑过去翻了两页。
真不是。
这俩的区别,根本不是赔多赔少那点事。
先搞懂:这俩钱,到底是给谁花的
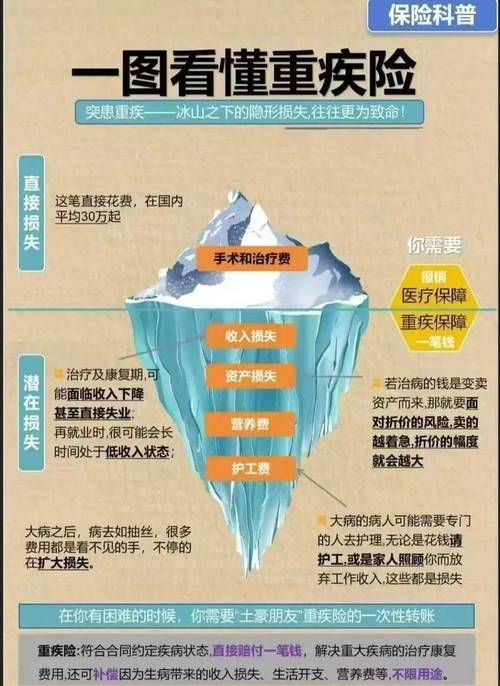
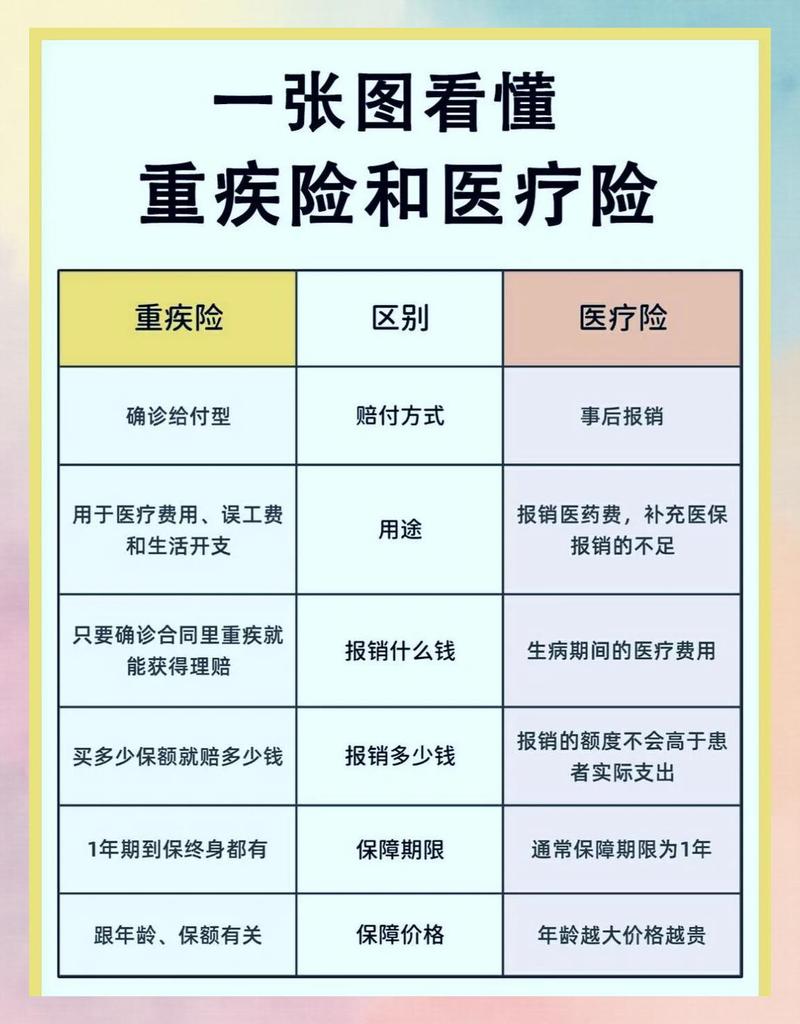
别扯什么“人身险大类”这种官话。说穿了——重疾险的钱,是给被保险人自己的,用来补治病的开销、补生病期间不能上班的收入缺口;寿险的钱,是给留下来的家人的,用来填被保人身故后,家里没补上的窟窿——比如房贷、娃的学费、老人的赡养费。
我之前有个客户,32岁查出来甲状腺癌,重疾险赔了30万。他没动这笔钱治病——医保加单位互助报了大部分,直接把剩下的房贷还了。但要是换了寿险?他好好活着,寿险半毛钱都拿不到。
就这么简单。
别踩坑:这些你以为的“共同点”,全是误会
我见过太多人翻合同翻到一半就骂街——当初业务员说“得了大病就赔钱”,结果翻到理赔条款才发现不对。
理赔触发条件完全不一样。重疾险不是你想得大病就赔,得是合同里列出来的疾病,而且达到了合同约定的严重程度——比如同样是癌症,原位癌可能只赔一部分,甚至不赔;寿险更直接,大部分产品是被保人身故才赔,有的带全残责任,得达到合同定的全残标准才行。
还有个更离谱的误区:有人觉得“我年轻,先买寿险就行”。
拉倒吧。
你刚工作没成家,没房贷没娃,你走了给谁留钱?这时候你摔了碰了得个大病,才是真的要掏大钱的事——总不能让你爸妈把养老钱拿出来给你治病吧?对吧?
不过话说回来,也不是说寿险没用。你要是刚结婚,买了房,娃刚满一岁,那寿险的优先级就上来了——你要是突然走了,房贷谁还?娃的奶粉钱谁出?
普通人怎么选?别算收益率,先看你当下缺啥
说实话,我从来不给人列什么“必买清单”——每个人的情况差太远了。别算什么“几十年后能拿多少钱”,先看你当下最缺的是什么保障。
刚毕业,没积蓄,没家庭责任的?先把重疾险的基础款买了——别买那种带返还的贵的,就买纯消费的,一年几百块,万一得个大病不至于掏光父母的养老钱。
刚结婚,买了房,有娃的?这时候寿险的优先级就上来了——买个定期寿险,保到娃上大学、房贷还完,一年也就一千多,比你攒十年钱靠谱多了。
还有人问,能不能只买一个?比如我买了带身故责任的重疾险,得了重病走了能不能赔?
能。但价格比纯重疾险贵了快一倍。
你要是预算够,想图省事可以;预算不够?分开买纯消费型的,总花费还更便宜。
真的。别犯傻。
别为了所谓的“一张保单保所有”,花了冤枉钱,还没买到真正需要的保障。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然