上次陪我妈去社区做免费体检,门口围了一圈人,穿西装的小姑娘拿着传单,拉住每个头发花白的叔叔阿姨就说,给您自己买一份,走了给孩子留一笔,不用孩子掏丧葬费,多好。
我妈回来就问我,咱们这岁数,还能买寿险吗?会不会都是坑?
先别急着买,搞懂老人买寿险到底图啥
很多人对寿险的印象,都是给年轻人买的——怕顶梁柱倒了,房贷没人还,孩子没人养。那一把年纪的老人,买寿险图啥呢?
说白了,无非两个需求。
一个是最后一程不用花孩子的钱。现在办个后事,少说几万块,不少老人不想动孩子的积蓄,就想自己提前留出来。
另一个是,真心想给晚辈留点东西。哪怕几万块,给孙辈当压岁钱,或者补贴点家用,都是自己的心意。
当然也有人是被业务员忽悠,说什么不买就是对不起孩子,乱了方寸才想买。这种就先停一停,想清楚再说。
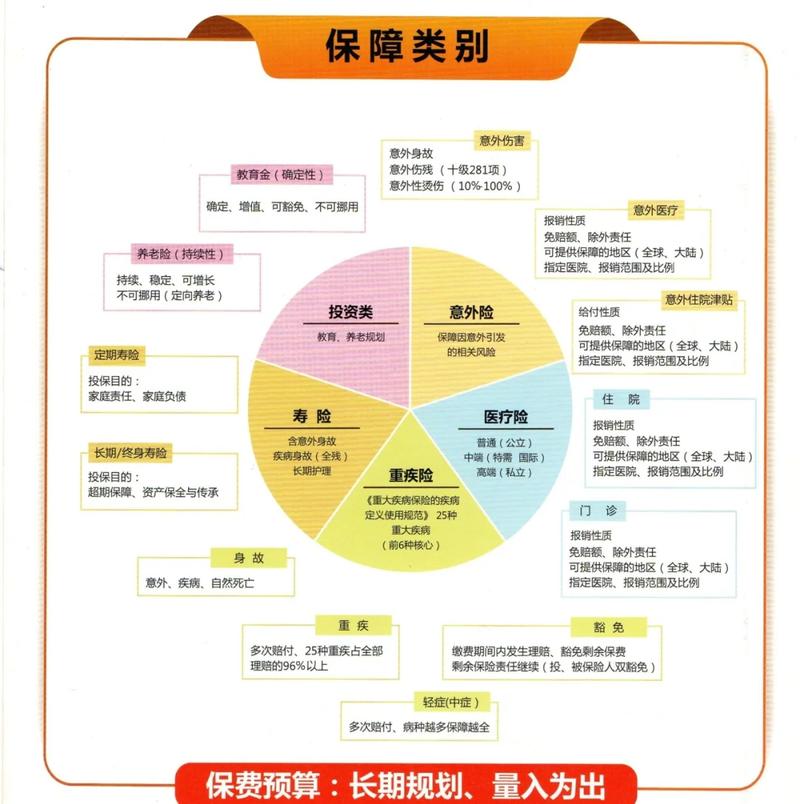
市面上的寿险,哪些老人真的能买
我分几种给你捋,不用记术语,看年龄和身体对号入座就行。
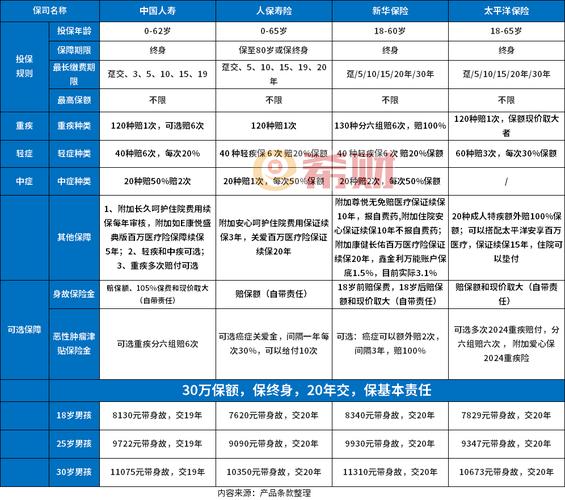
先说最常见的定期寿险。绝大多数定期寿险的投保年龄上限是60岁,少数产品放宽到65岁。超过这个岁数,根本不让你买。就算你刚够年龄线,保费也贵得离谱。比如55岁男性买100万保额保20年,一年保费要大几千,交二十年总保费快赶上保额了,杠杆低到没意义。
再说说终身寿险。不管是定额还是增额终身寿,投保年龄宽松很多,不少产品能到70甚至75岁,少数放宽到80岁。但年龄大了买,现金价值涨得特别慢,前五六年甚至总保费都比现金价值高,要是刚买没几年出事,其实真的不如把钱放银行。
还有那种到处推的“老人专属寿险”,号称不用体检,年龄多大都能买。这里一定要睁大眼睛,大部分这类产品只赔癌症导致的身故,其他原因身故是不赔的,保额也就几万,说难听点,真不够花。
另外还有个绕不开的坎:健康告知。老人大半都有高血压、糖尿病、冠心病,普通寿险健康告知严,很多人根本过不了,强行买了最后也可能赔不到,白扔钱。
要不要买,其实就看这三点
说实话,不是所有老人都需要买寿险,也不是所有老人都买不了。你就对着这三点捋:
第一,年龄超过70岁,真没必要硬凑。这个岁数能买的产品少,保费又贵,杠杆极低,不如把要交保费的钱存进银行,随时能用,反而更踏实。
第二,算笔账:你要交的总保费,和最后能赔的保额,差多少?如果总保费已经超过保额的八成,那买它干啥?不如自己存着。对吧?
第三,身体不好过不了健康告知,别乱买那种“宽进严出”的产品。不如把钱挪去买好一点的意外险和医疗险,能报销看病的钱,反而对老人对子女都更实用。
不过话说回来,也不是说老人绝对不能买。我家对门张叔,60岁刚退休,手里有闲钱,身体没大毛病,就是想走了给孙女留三万块学费,找了个合适的小保额产品买了,每年交几百块,也没压力,这就挺好。
要是你退休金刚够花,每年交几千块保费还要勒紧裤腰带,那完全没必要为了“留爱”硬买,你自己把钱攥在手里花舒服了,才是真的不给孩子添负担。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然