上个月接娃在幼儿园门口站着,邻班的宝妈拉着我唠。说刚被业务员游说,给不到两岁的娃买一份几十万保额的寿险,问我拿主意。
我当时就问她。你家顶梁柱的保障都配齐了?她愣了半天,说老公还裸奔着呢,先想着给娃买全。
其实这话问出来,很多家长第一反应都是,孩子这么小,也要买寿险?那今天就掰碎了说。
寿险的核心作用,本来是给谁的
寿险的核心本质,是补偿“身故/全残造成的家庭收入损失”。说白了,你是家里赚钱的人,万一走了,房贷没人还,孩子学费没人出,老人赡养费没着落,寿险给一笔钱,帮家里把这个缺口填上。
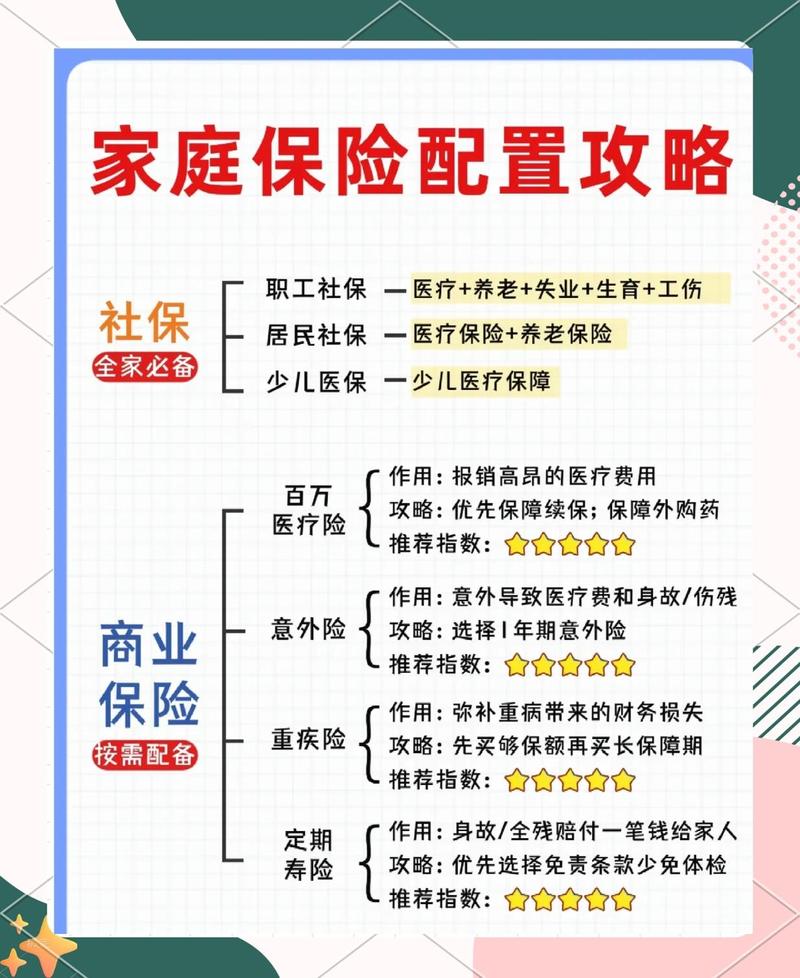
从这个逻辑出发,谁是家庭收入的主要来源,谁最需要寿险。
刚工作的年轻人背了房贷,上有老下有小的中年夫妻,做生意给家里留了负债的老板,这些才是寿险的核心受众。
绕不开的误区:儿童寿险到底在保什么
说实话,我见过太多家长,给娃买了一堆寿险,自己啥保障没有。说孩子金贵,先给孩子安排上。
现在市面上的儿童寿险,无非两类:一类是捆绑在少儿重疾险里的附赠责任,额度不高,保费也加不了几块钱;另一类是专门推销的纯少儿寿险,或者储蓄型产品带的身故责任,很多人把这个和保障型寿险混为一谈。
你掰着手指头算,未成年的孩子,本身不会给家庭带来大额收入对吧?就算发生最坏的情况,对家庭经济的冲击,本质上不是收入损失,更多是精神和后续的医疗、其他开支,根本不需要几百万的寿险额度来填补。
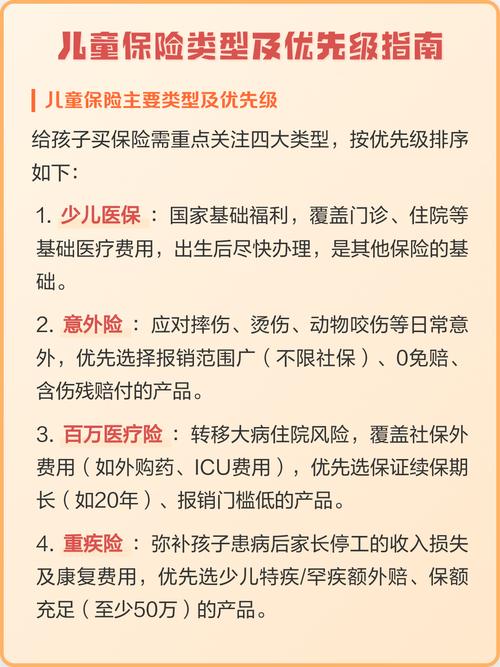
给孩子买保险的优先级,永远排在家长之后。大人出事了,家里没收入,孩子的保费都交不起,谈什么给孩子保障?
真要给孩子买寿险,只有这几种情况
不是说儿童绝对不能买寿险。别杠我。
第一种,你家已经把所有大人的保障都配全了:意外险、医疗险、重疾险、顶梁柱的寿险额度也够,每年余钱很多,就是想给孩子也加一份,求个心安,那没问题,买了也没啥错。
第二种,特殊的家庭规划,比如要提前给孩子安排资产,用定额寿险或者带身故责任的储蓄产品做传承,那这时候的寿险已经不是保障作用了,是财务规划的工具,按需选择就好。
第三种,孩子已经年满十八岁,开始出来工作赚钱了,甚至已经有了负债,那这时候他已经是一个独立的社会人了,该配寿险就配,和成年人的逻辑一样,不算我们今天说的“儿童”范畴。
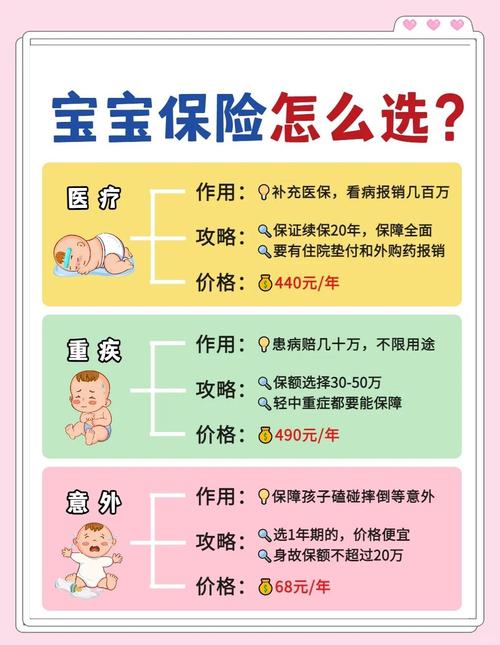
不过话说回来,很多人说小孩寿险便宜,提前买了保一辈子,不用再换。你想想,现在买个50万保额,三十年之后,50万的购买力能剩多少?与其把钱砸在这儿,不如先把孩子的意外险、医疗险配好,把大人的保障做足,这些才是真正刚需的东西。
很多家长疼孩子,什么都想给最好的,这份心能理解。但保险这东西,找对需求,比什么都重要。别被营销带了节奏,把钱花在没用的地方,真正需要保障的人反倒没抢到额度。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满