上周帮发小梳理投保需求,她拿着半厚的体检报告哭丧脸,说甲状腺结节三级,问了三家保险公司都被除外承保,问我是不是这辈子都买不了正经人寿保险了。
很多人跟她一样,体检出点异常,第一反应就是自己买不了保险了。其实真不是这么回事。
先搞清楚,你到底算不算非标体?
常说的非标体,就是和标准体对应的说法。标准体就是完全符合保险公司健康要求,能按正常价格正常责任投保的人。那非标体,就是健康情况有异常,没法直接按标准体承保的人。
小到结节、息肉、脂肪肝,大到高血压、糖尿病、甚至之前得过慢性病痊愈了,都有可能被归为非标体。不是说得了绝症才叫非标。
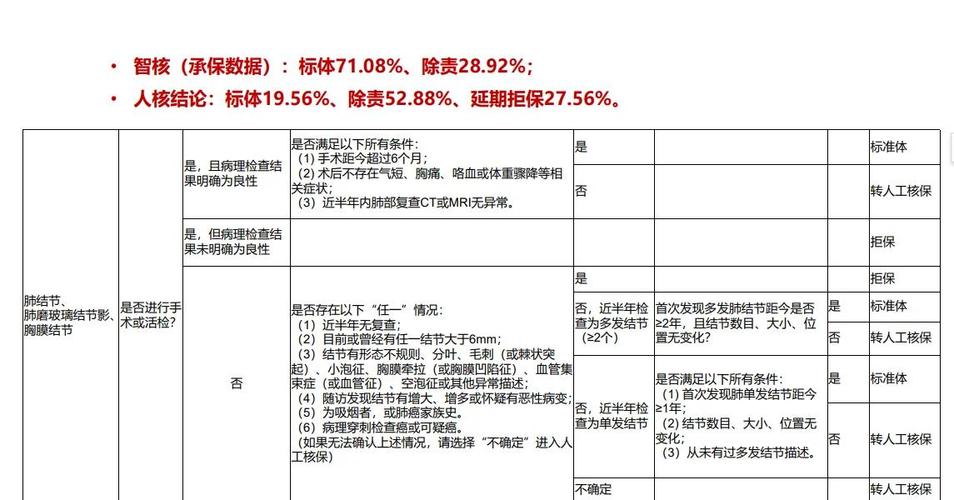
也不用看到异常两个字就腿软。不同公司对异常的容忍度差很多,比如同样是乳腺结节BI-RADS2级,大部分公司都能直接按标准体过,根本不算事。
别拿着体检报告自己对着条款吓自己。
非标体投保,别踩这几个坑
第一个坑,隐瞒病史。很多人抱着侥幸心理,觉得我不说,保险公司哪能查到?
实话讲,现在医院体检中心的记录都是联网存的,医保卡买药、住院记录一调就出来,真到该理赔的时候,只要查到你之前有异常没告知,直接拒赔,你一点脾气都没有。保费交了十几年,最后一分钱拿不到,太糟心。
第二个坑,瞎投一气。投一家被拒一次,被拒的记录会留在你的投保档案里,后面再投别的公司,人家看到你有多次拒保记录,核保只会更严。
第三个坑,反正都可能被拒,干脆不买了。好多人直接破罐子破摔,觉得我身体不好肯定买不了,干脆就不碰保险了。其实八成的非标体都能找到合适的承保方式,只是你不知道方法而已。
几个实用方法,非标也能买到合适的保障
第一个,先走智能核保预核保。现在大部分线上产品都开了智能核保,你只要把你的异常情况如实填进去,几分钟就能出结果,而且大部分智能核保就算没过,也不会留下拒保记录,对你后面投保完全没影响。太适合非标体试水了。
不过话说回来,智能核保都是固定的问卷,要是你的情况比较复杂,没法对应上选项,可以试试人工预核保。把你的体检报告发给保险公司或者经纪人,提前帮你问核保结论,确定可以投了再正式投保,也不会留不好的记录。
第二个,多试几家不同公司。不同公司的核保尺度真的差很多,比如同样是三级甲状腺结节,有的公司直接除外,有的公司只要你半年内的复查报告没问题,就能给你标准体承保。多试几家,总能拿到更宽松的结论。
第三个,记得带齐最新的复查报告。很多人体检出异常是一两年前的了,这时候别只拿当年的报告去核保,把最近半年的复查报告一起交上去,证明你的结节没变大、指标没恶化,核保结论往往会好很多。我之前见过一个女生,一开始乳腺结节三级被除外,交了一年的复查报告,最后直接改成了标准体承保,真的挺惊喜的。
很多人问我,除外承保到底要不要买?当然要啊,除外只是不保你已经出问题的那个部位,其他的保障还是正常给的,总比你裸奔什么保障都没有强太多了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知