买寿险为啥要问工作?聊聊人寿保险里的职业类别
2026-10-11 09:32:00
前阵子帮朋友整理投保资料,撞见一件挺闹心的事。
小伙子原来在互联网公司做运营,去年裸辞转去做了货运司机,买了两年的定期寿险,忘了改职业。
上个月出了交通事故,自己受了重伤,想起保单才慌了神。
说穿了,很多人买寿险,盯着保额、盯着保费,就是没人认真看职业类别这栏。大笔一挥随便填,反正都是“职员”对吧?
为什么人寿保险,要分职业类别?
其实说穿了就是算风险。
人寿保险定价,核心就是出事的概率。
朝九晚五坐写字楼,天天对着电脑,风险能和天天在二十楼外墙擦玻璃的蜘蛛人一样吗?
开着小货车跑长途货运,风险能和坐办公室做行政一样吗?
不一样,差远了。
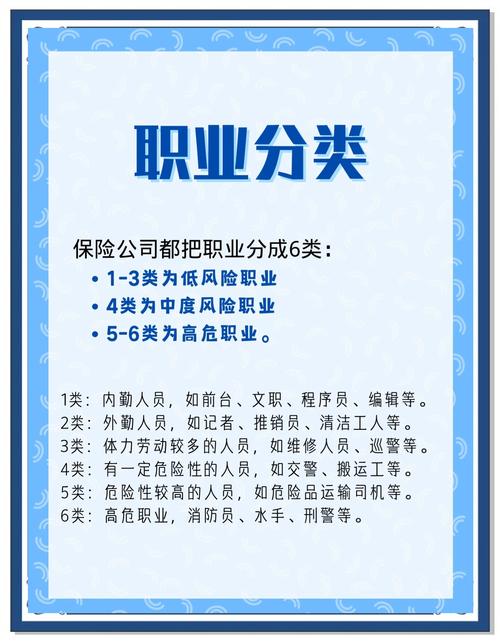 人寿保险职业类别风险等级对照表
行业内通用的分法,一般是把职业分成1-6类,1类是低风险,大多是办公室办公的人群,越往后面风险越高,6类已经是风险比较高的职业了,还有一些职业风险太高,保险公司会直接拒保。
哦对了,每家保险公司的分类细节会有点不一样,不是说A公司算3类,B公司就一定也算3类,这点要记牢。
填错职业,到底会出什么问题?
很多人存侥幸,我就是周末兼职做点高危的活,主业还是坐班,填主业没问题吧?
或者我本来是低职业,换了高风险工作,懒得改,反正保费已经交了,保险公司还能把我怎么样?
说实话,真出事了,真的会有麻烦。
之前见过类似的案例,投保人瞒了自己井下作业的职业,投的时候填了务农,后来出事理赔,保险公司查到职业不对,最终只退了保费没赔保额。
当然也不是所有填错都会影响理赔,要看具体情况:你填的时候是对的,后来换工作没改,出事是不是在原职业范围内?你的风险是不是真的和填的职业差很多?这些都要具体看,但折腾是肯定的,本来出事家人已经够难受了,还要折腾理赔纠纷,想想都累。
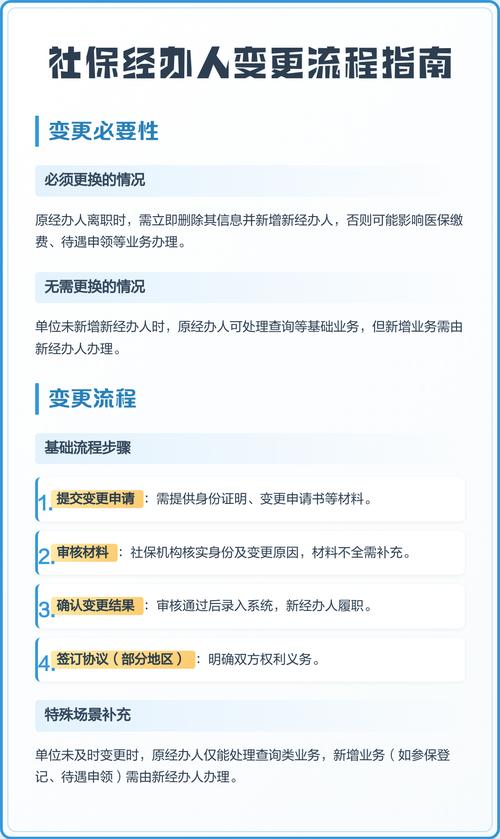 人寿保险职业变更告知流程说明
不过话说回来,也不是换了高风险职业就一定不能保,很多情况只是需要补点费率差,或者调整一下保障内容,提前说清楚,比啥都强。
普通人买寿险,记好这三点就够
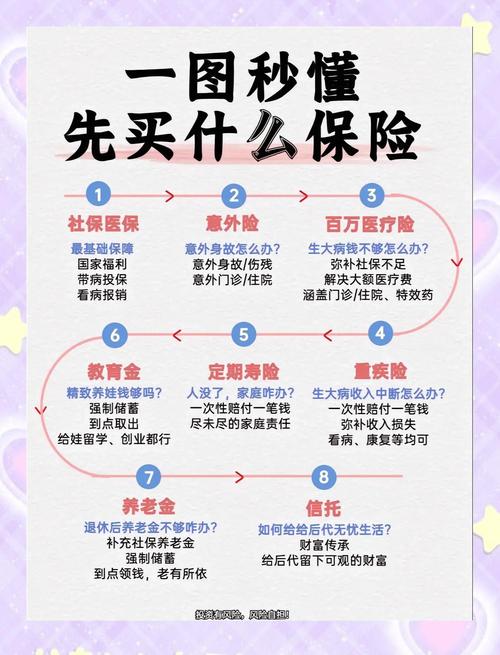 普通人买寿险,记好这三点就够
第一点,投保的时候,老老实实填,别偷懒别瞒。别看到高危职业要加费,就故意改个低的,省那点钱,真出事就是几十万上百万的事,得不偿失。如果有兼职,问清楚保险公司要不要算,按要求说就好。
第二点,换了职业,尤其是风险等级变了,记得告诉保险公司。不用觉得麻烦,大多保险公司改职业就是线上走个流程,几分钟的事。就算要加费,你也可以选择接受或者不接受,总比出事了才说强一万倍。
第三点,高危职业也别慌,不是买不到寿险。这些年市场挺灵活的,不少产品直接开放1-6类职业投保,不用挤破头抢那几个只保1-3类的产品,多看看,总能找到合适的。
别听人瞎忽悠说什么高危职业只能买意外险买不到寿险,那都是老黄历了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买寿险为啥要问工作?聊聊人寿保险里的职业类别
文章链接:https://www.xinminbao.com/r/1618.html