前两个月帮一个远房表弟处理投保的事。三十出头,年年体检,身体一向觉得没问题,今年单位体检加项,查出甲状腺结节4a。本来想趁年轻,把重疾和医疗险都配全,结果提交核保资料才三天,就收到了拒保通知。他整个人懵了,跑来问我:我这是不是以后都买不了保险了?
被拒保,到底是拒了个啥?
很多人第一反应是,保险公司嫌我病多,不想担责任。本质上就是,保险公司核保的时候,算了算你未来出事的概率,比它能接受的范围高太多,不敢接这单。
不是说你一定会出事。就是风险不对等,接了赚的钱兜不住可能的赔付,所以干脆不做这个生意。
除了已经确诊的恶性肿瘤这类严重疾病,很多常见的小异常也会被拒。比如未明确性质的肺结节、分级比较高的甲状腺结节、长期控制不达标的高血压,都有可能触发拒保。不是所有异常都会拒,但如果异常的性质不确定,保险公司拿不准风险,往往会选择先拒掉。
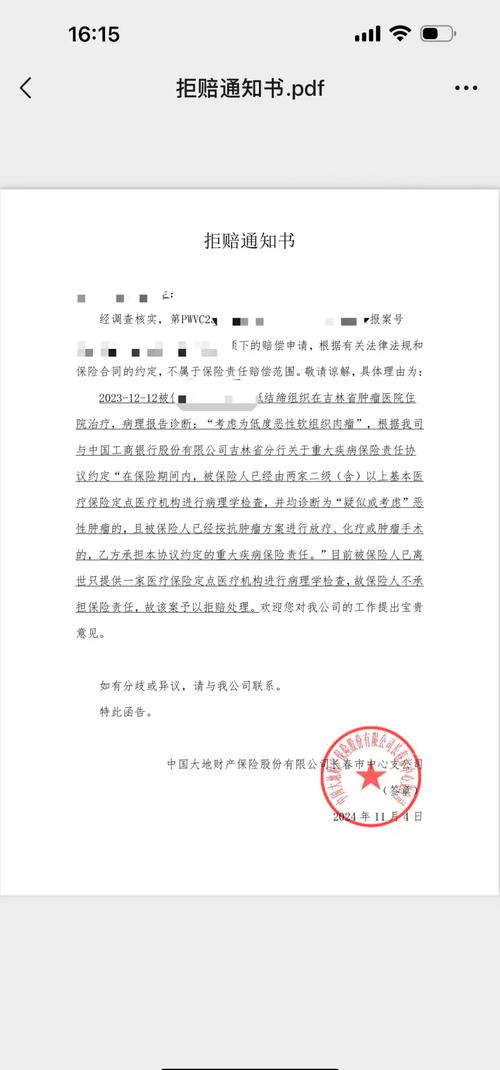
被拒保一次,以后都买不了保险了?
这是我见过最多人踩的误区。一次拒保不等于终身不能买保险。
说实话,我见过A公司直接拒保的3mm磨玻璃肺结节,换了B公司,直接按标准体承保了。不同保险公司的核保规则并不统一,对不同异常的容忍度差很多,不是说一家拒了就全行业都拒。
不过话说回来,拒保记录会留在行业的投保信息库里,下次投保别家公司一定会看到。但这不代表人家看了拒保记录就直接给你拒掉,人家会重新看你最新的身体情况,重新核保。
真正坑的是什么?是你之前被拒保,故意隐瞒不说,那才会给后续理赔埋下大雷。拒保本身不坑,隐瞒才坑。
真被拒保了,接下来该怎么做?
首先,先搞清楚,拒保你的到底是哪项异常。别拿着一张拒保通知书就慌得不行,先看清楚原因。如果是一过性的指标异常,比如那段时间熬夜加班,连续喝大酒,查出血压血糖临时偏高,你完全可以先停掉应酬,规律作息饮食两三个月,把指标调回正常范围,拿着最新的复查报告再重新投保。好多人就是这样,调整完就顺利过了核保。
其次,换不同类型的产品试试。重疾险、医疗险核保最严,被拒了不用死磕。可以先入手对健康要求很低的意外险,大部分意外险根本不问健康状况,能先买上。还有面向全民的普惠型医疗险,大多不限健康状况,就算有大病也能买,也可以先买一份兜底。先把能拿到的保障拿住,再慢慢调整。
最后,别短时间内瞎投十几家。投一次就会留下一次投保记录,一堆拒保记录攒在那里,后面的保险公司核保也会更谨慎。想好了,找对方向再投,比瞎投石问路靠谱多了。
拒保不是给你的身体判死刑,就是保险公司给出的一个正常核保结论而已。不用自己吓自己,找对方法,还是有机会拿到合适的保障。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然