体检查出结节之后,我遇到了加费承保
2026-10-11 07:14:57
上个月帮发小梳理投保计划,她蹲在沙发上翻手机,翻出核保邮件把屏幕怼我脸上,指尖点着末尾那行小字问我:这写的加费承保,啥意思啊?我多交钱能买到真保障吗?
加费承保不是故意坑钱
很多人一看到“加费”两个字,第一反应就是保险公司趁火打劫。我身体不就是有点小毛病吗,凭啥多收钱?
其实真不是。保险公司定保费,是按照“标准健康体”的平均风险算出来的。如果你的体检报告显示,某类风险比普通人高一点,保险公司愿意接你的单,但要多收一点保费对应风险,就这么简单。
就拿最常见的甲状腺结节来说,同样是3级结节,有的公司核保松给标准体,有的公司就会给出加费15%承保的结论,不是谁对谁错,就是每家的风险偏好不一样。
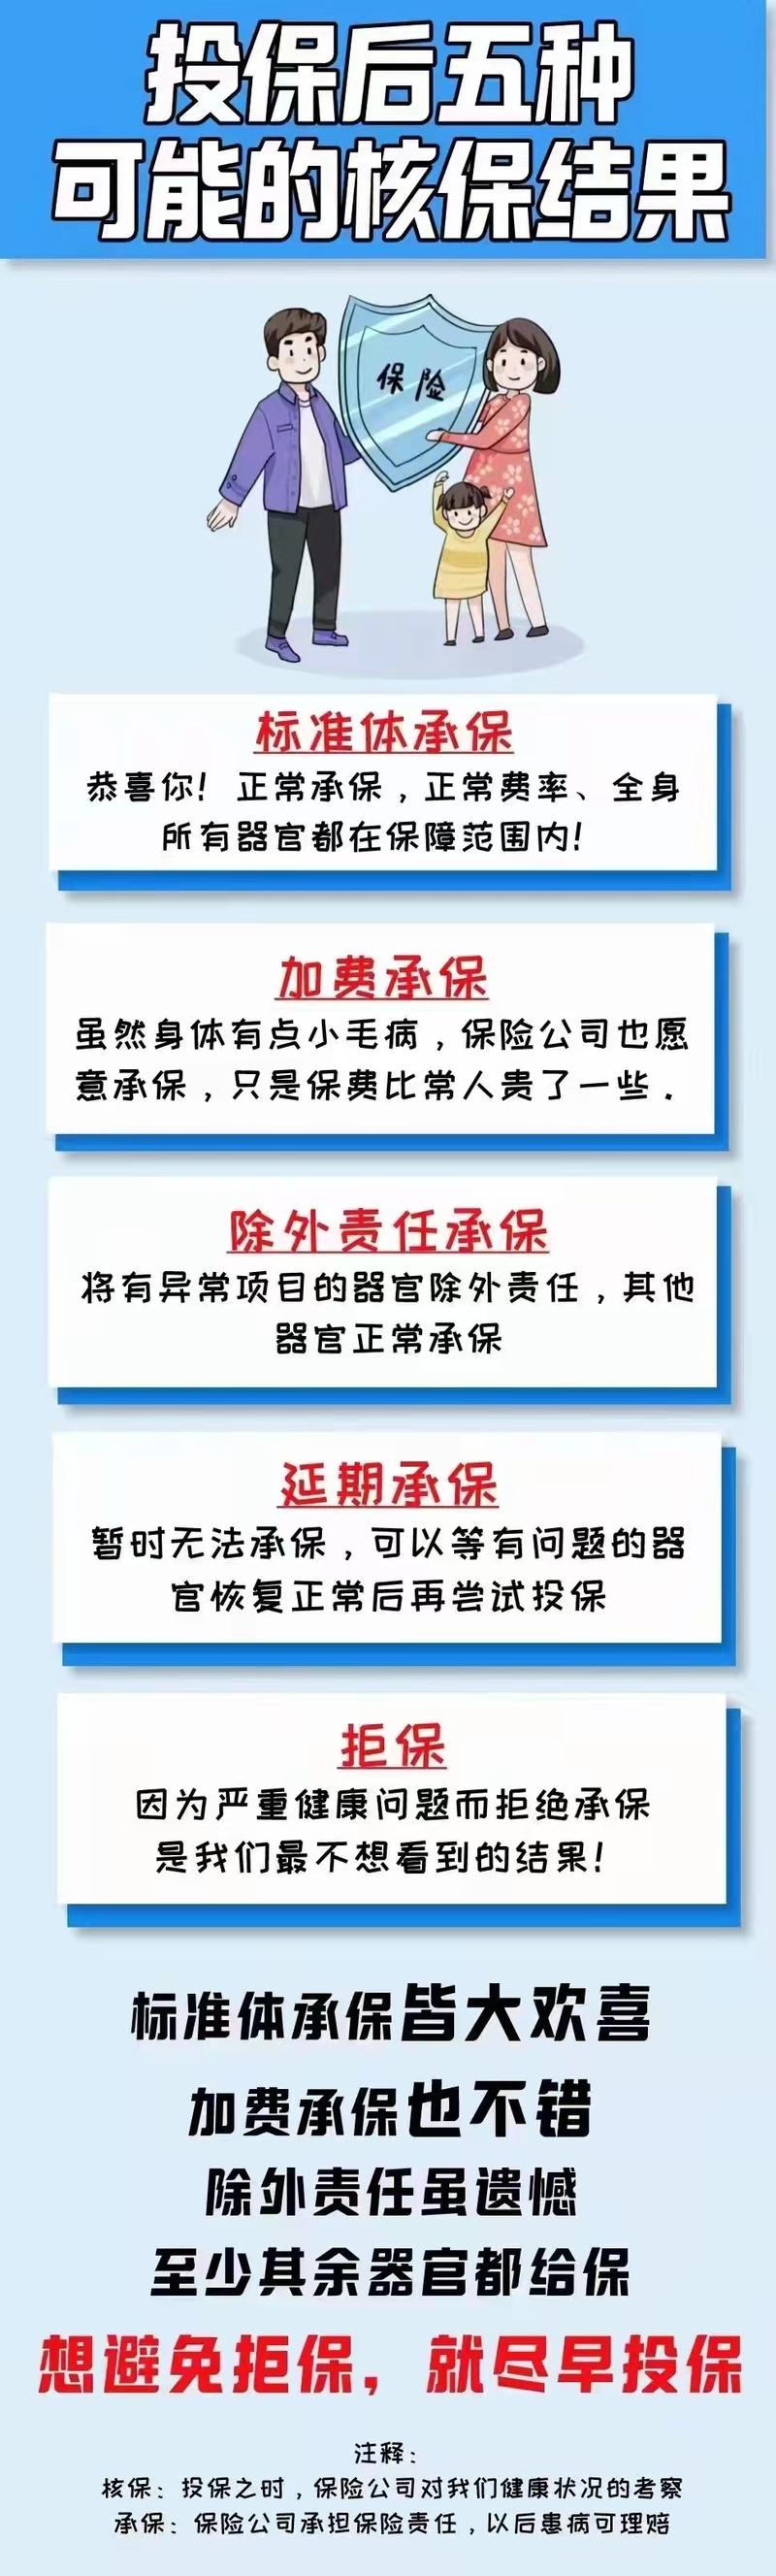 人寿保险核保加费承保结论示例图
拿到加费承保结论,选还是不选?
说实话,没有标准答案,就看你自己的情况算帐。
如果加费幅度很低,比如原本年交五千,加费之后一年多两三百,也就相当于每个月多喝一杯奶茶,换几十年上百万的人寿保障,怎么算都不亏。直接投就完了。
要是加费幅度很高,比如直接加了50%,年交直接从五千涨到七千五,那你完全可以换家公司再投投看,不同公司核保尺度差很多,说不定换一家就能拿到标准体,或者加费幅度更低的结论。
最关键的一种情况:如果你已经被两三家公司拒保或者除外责任了,现在居然有一家愿意给你加费承保,别犹豫,赶紧接。有保障,总比裸奔强一万倍。
 不同身体状况人寿保险核保结论对比表
别信网上那些关于加费的瞎扯
 别信网上那些关于加费的瞎扯
我刷到过好多乱七八糟的说法,挑几个最常见的掰扯清楚。
第一个:加费承保之后,理赔的时候保险公司会故意刁难。真扯。加费承保是保险公司已经认可了你的风险,同意按照加费后的条件承保,只要你如实告知了,符合合同条款,该赔就赔,和标准体的理赔规则一模一样,不会区别对待。
第二个:我不说我的小毛病,不就能按标准体交钱了?这纯属捡芝麻丢西瓜。不如实告知本身就是违反保险合同的,真到理赔的时候查出来,人家完全可以拒赔,到时候你交了十几年钱,最后一分拿不到,哭都没地方哭。那点加费省下来的钱,真的犯不上赌这个。
第三个:加费会年年涨吗?不会。长期人寿保险的保费是投保的时候就定死的,一开始加费,整个交费期都是这个数,不会每年给你往上调,放心。
现在大家体检都规律了,谁身上没一两个小毛病呢?结节、息肉、轻度高血压,太常见了。加费承保就是核保里一个再正常不过的结论,不是什么洪水猛兽,也不是保险公司坑你,就是公平对应风险的一种方式而已。你觉得值就要,觉得不值就换,没什么好纠结的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节之后,我遇到了加费承保
文章链接:https://www.xinminbao.com/r/1613.html