体检查出结节后,我拿到了除外承保,这到底算好还是坏?
2026-10-11 07:46:13
上周约咖啡,坐对面的姑娘掏出手机给我看核保邮件,手指都有点抖。她去年体检查出来乳腺结节3级,今年想加保一份重疾险,折腾了半个月,核保结果出来了:除外承保,乳腺相关的恶性肿瘤、原位癌都不赔。
先掰扯明白:除外承保到底是什么东西?
很多人投保顺顺利利,从来没听过这个词。
简单说,就是保险公司核保的时候,发现你已经有某个健康问题了,这个问题未来发病概率比常人高太多,直接拒保吧又有点可惜,所以就给你开了个条件:其他所有责任都正常保,就这个问题相关的责任,我不赔。
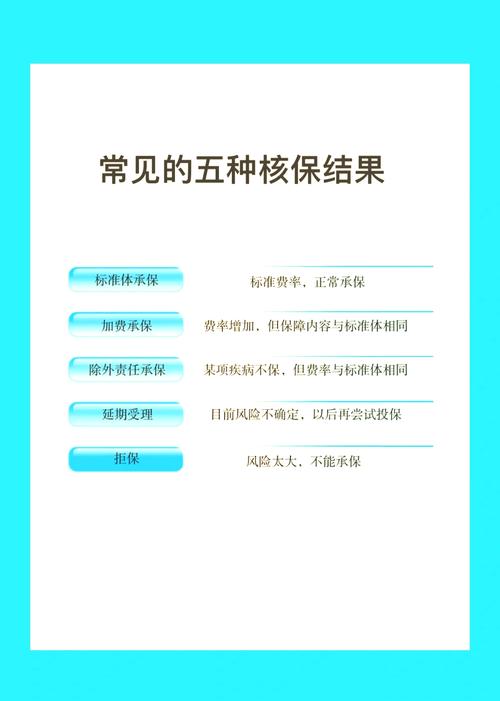 人寿保险投保核保常见结论对照表
比如最常见的,甲状腺结节除外,就是甲状腺相关的癌症、并发症不保,胃癌、肺癌、脑中风这些,该怎么赔怎么赔。
很多人一看到“除外”两个字,瞬间就凉了,觉得我花了全价,买了个残缺的保单,这不坑人吗?
说实话,换我第一次见,我也不舒服。但你回过神来算算账,能拿到除外承保,其实已经比很多结果好了。
拿到除外承保,到底要不要接?
我见过最多的纠结,就是“要不要再换一家公司碰碰运气,说不定就能拿到标准体了?”
这话没错,但也要分情况。如果你的结节很小,分级也轻,第一次找的是核保特别严的公司,那可以试试换一两家。但如果你已经试过两三家,结论都是除外,那真的没必要折腾了。
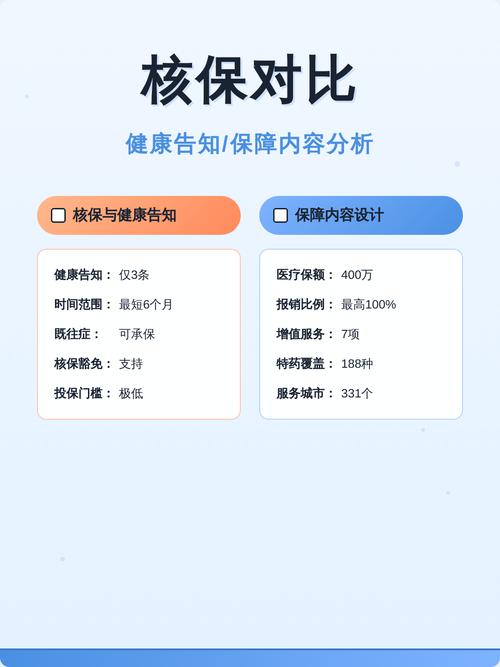 健康异常投保核保结论对比图
来回投保反复核保,浪费你的时间不说,还会在你的投保记录里留下一堆查询记录,后面再投保反而容易被更严格审核。再说了,你的健康问题摆在那,只要资料没变,绝大部分公司给出的结论不会差太多。
总不能为了等一个不确定的标准体,一直裸奔吧?你敢赌这一两年不出事吗?出事了谁给你掏钱?
很多人说,那我少了一块保障,划不来啊。你反过来想,你剩下的还有几十上百种病可以保,总比连保单都买不了,全靠自己存钱兜底强吧?
不过话说回来,如果除外的责任占比太大,比如你已经有糖尿病,除外所有心脑血管、糖尿病相关责任,那剩下的保障没多少了,这种确实可以再考虑考虑,没必要硬接。对吧?
除外承保,一辈子都不能改了吗?
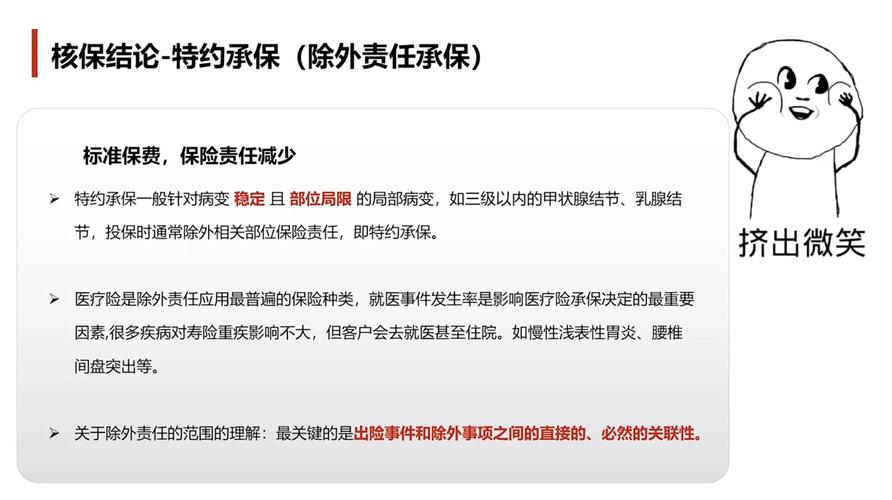 除外承保,一辈子都不能改了吗?
很多人以为,除外就是一锤定音,这辈子这个责任都别想赔了。其实不是。大部分保险公司都支持核保复议。
什么意思?就是你投保的时候是除外,后来你针对那个问题做了治疗,比如结节切了,病理是良性,随访两三年都没复发,指标全都正常,你可以把新的体检报告、手术资料交给保险公司,申请重新核保,核保通过之后,就会给你取消除外责任,改成正常承保。
当然,不是所有公司都支持,也不是所有情况都能通过,这点要讲清楚。
还有一个误区要掰扯清楚:很多人觉得,我不如实告知,把结节瞒过去,不就能拿到标准体了?别干这种傻事。现在医院的体检记录、门诊记录全都是联网的,真到理赔的时候,保险公司一调一个准。查出来你故意隐瞒,直接拒赔,不退保费,竹篮打水一场空。亏不亏?
还有人问,那我除外了之后,只要是那个器官的病,就一定不赔吗?也不一定,要看条款。比如你甲状腺除外,结果你开车出车祸,把甲状腺撞坏了要开刀,这种意外导致的,大部分还是会赔的,除外的只是你投保前已经存在的问题导致的相关疾病,不是一刀切所有这个器官的问题都不赔。具体看合同写的啥,别自己瞎猜。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节后,我拿到了除外承保,这到底算好还是坏?
文章链接:https://www.xinminbao.com/r/1614.html