买人寿保险怎么选缴费期限?过来人踩过坑说点实在的
2026-10-11 01:07:05
很多人找我问。保额算清楚了,保障责任也捋明白了,临了下单,卡在缴费期限这了。
选20年还是30年?还是咬咬牙一次性交完拉倒?
十个人买人寿,八个都卡这一步。
大家选缴费期限的时候,都在纠结啥?
无非就是怕选错。
怕选长了,总保费交的多,亏了。
怕选短了,每年压力大,万一交不上退保,更亏。
说实话,我见过太多活生生的例子。刚工作三年的小伙子,手里攒了十万块,买定期寿险,非要一次性交完,说省得以后年年记着交钱。我问他,买房首付还差多少?他说还差二十多万。哦,合着把本应该留着付首付的活钱,全砸进去省那几千块利息,这不划算啊。
还有个快四十的大姐,买终身寿险加重疾,非要选10年缴完,说五十多岁就没负担了。算完账吓一跳,每年要交一万八千多,换成30年缴的话,每年才七千多。硬生生把自己的现金流挤得死死的,去年父亲生病住院拿不出钱,差点退保,亏了好几万。
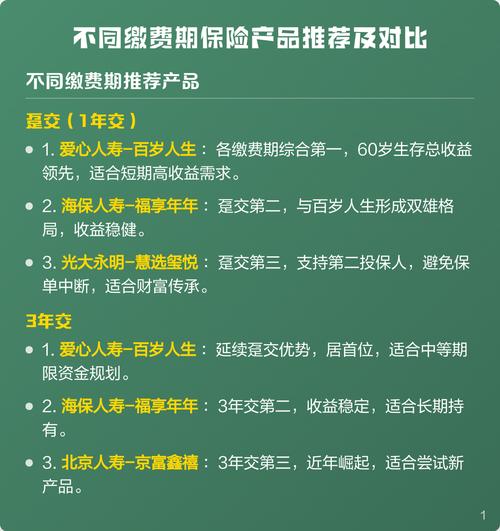 人寿保险不同缴费期限对比表
说白了,大部分人的纠结,本质上都是没搞懂自己的需求,被网上碎片化的说法带偏了。
核心就俩事儿,搞懂了自己就能选
第一个,看你手里的现金流。
死理先放这:缴费期限越长,单期保费越低,杠杆率越高。
举个最简单的例子,三十岁男性买50万保额定期寿险,保到60岁,一次性交清十万出头,20年交每年三千二,30年交每年才两千四。
哪个杠杆高?一眼就能看出来。
如果你是刚工作没几年的年轻人,手里余钱不多,未来收入还在涨,那肯定选最长的缴费期啊。每年交几千块,也就是买两件衣服的钱,压力小,杠杆还高,剩下的钱留着应付生活琐事、攒首付、投资,哪不好?
如果你已经中年,手里有一大笔闲钱,三五年用不上,也不想以后年年惦记着交保费,那选短缴或者一次性交清也没毛病,省心。
第二个,看有没有保费豁免责任。
现在大部分带健康保障责任的人寿保险,都有保费豁免——就是万一你得了合同约定的轻症、中症或者重症,剩下没交的保费就不用交了,保障继续有效。
那你想啊,缴费期越长,你触发豁免的概率是不是越高?交了两年就触发豁免,后面二十八年的钱全免了,这不香吗?要是你一次性交完,要豁免还有啥用?等于白白浪费了给你的福利。
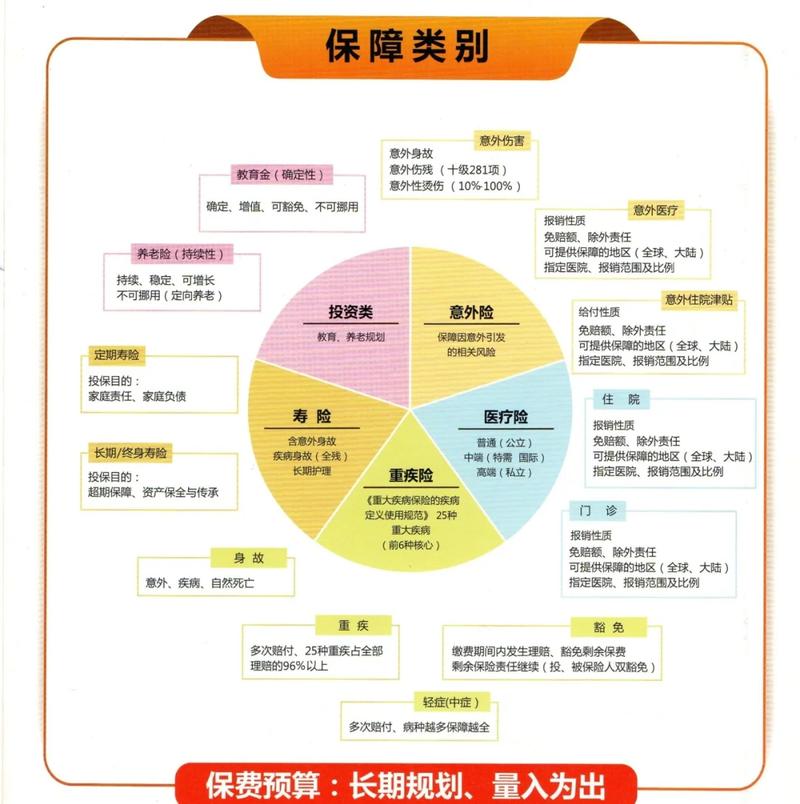 人寿保险保费豁免触发场景示意图
不过话说回来,也不是硬要你选最长的。比如你再过十年就退休了,退休之后就没稳定工资收入了,非要选二十年缴费,那退休之后还要从生活费里扣保费,影响生活质量,那也没必要对吧。
这几个常见误区,别乱踩
 这几个常见误区,别乱踩
第一个误区:所有人都要买最长缴费期,越长越好。
不对。这个说法只适合保障型人寿保险,储蓄型的完全不一样。
比如你买的是增额终身寿这种用来储蓄传承的人寿保险,手里正好有一笔三五年不用的闲钱,反而选短缴甚至一次性交更划算。因为越早交完,本金进去的越早,复利增值的时间越长,总现金价值会更高。别拿保障型的逻辑硬套储蓄型。
第二个误区:一次性缴费就是土豪专属,普通人碰不得。
也不对。你就有一笔闲钱,放在手里也是放着,本来就是打算长期放着增值,买储蓄型人寿,一次性交进去的收益确实比分几年交高,没什么不能选的,看你自己的情况。
第三个误区:我收入波动大,所以选短缴赶紧交完省心。
恰恰反过来。收入波动大,才更要选长缴啊。你今年赚得多,不代表明年还能赚这么多啊。选长缴,每年交的少,哪怕哪一年收入差,也不会交不上保费,不至于走到退保那一步。短缴每年要交一大笔,万一今年手头紧交不上,退保还要亏手续费,何苦呢?
其实真的没那么复杂。别听网上各种非黑即白的说法,什么选长的一定对,选短的一定亏,哪有那么多绝对。适合自己现金流、符合自己买保险的初衷,就是对的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买人寿保险怎么选缴费期限?过来人踩过坑说点实在的
文章链接:https://www.xinminbao.com/r/1599.html