保障期限不是越长越对,也不是越短越划算
很多人买寿险,第一反应是先砍预算,预算不够就先缩短保障期限,凑数买了再说。 说实话,这是最常见的坑。
也有人反过来,认准了「保一辈子才踏实」,勒紧裤腰带买终身寿险,结果把原来留着买重疾险、医疗险的预算都挤没了,整张保单全是窟窿。
寿险的定价逻辑很简单,保障时间越长,总保费越高,反过来越短越便宜,这个没什么猫腻。但错就错在很多人把顺序搞反了。
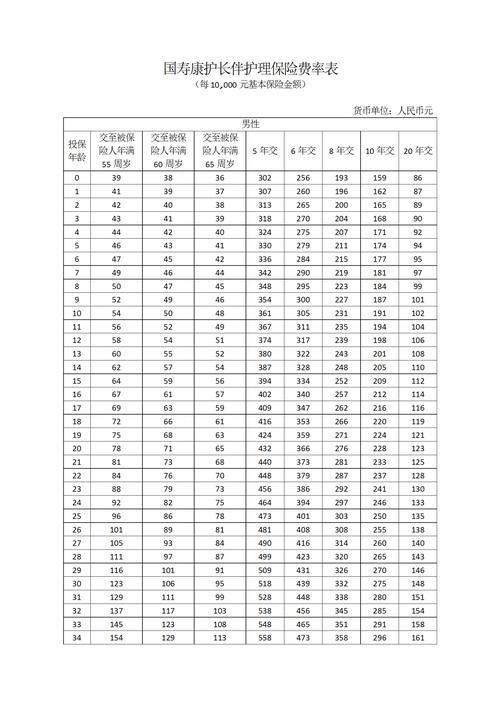
选保障期限,核心只看一件事:你的家庭责任什么时候结束
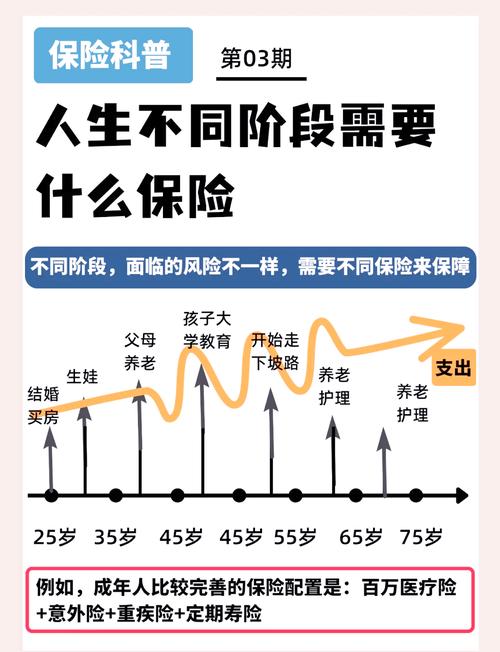
你买寿险,本质是买你赚钱能力的兜底。如果你现在背着几十年房贷,孩子刚出生要养,老人还要靠你赡养,那你的家庭责任最重的这段时间,必须完整覆盖到。
比如你现在30岁,背了30年房贷,孩子要养到22岁大学毕业,那直接选保到60岁,或者直接保30年,就刚好把最需要保障的阶段盖住了,价格也不会太高。 对吧?
如果你预算足够,想留一笔钱给孩子,哪怕你走了也能给他留个保障,那选保终身完全没问题。毕竟人终有一死,终身寿险的保额一定会赔付,本质也是一种财富安排。
不过话说回来,真不是所有人都适合挤预算买终身。我见过不少刚工作的年轻人,月收入五千,拿三千出来买终身寿险,保额才五十万,连房贷都覆盖不了,这不是瞎折腾吗?
尽量别拆成好几次买,身体变数你赌不起
很多人说,我现在预算不够,先买个短的,等以后有钱了再换长的,行不行? 我只能说,你大概率赌不起。
我之前认识一个哥们,十年前25岁,买了一份保20年的定期寿险,当时身体倍儿棒,价格便宜得很。去年体检查出肺结节,今年眼看着保障就要到期,想再买一份新的,问了好几家,要么要求加费,要么直接拒保。现在天天懊恼,说当初为什么不多省点钱买长一点。
这种事真不是个例。你能保证十年二十年后,你的身体还能符合保险公司的投保要求吗?
当然,如果真的已经买了短期的,也不用慌,现在身体还符合要求的话,直接加买一份就行,不用退旧保单,凑够保额就好。
还有一点要提醒,保额永远比保障期限重要。你保终身却只买了十万保额,真遇到事根本顶不上用,还不如买够一百万保额,保到你家庭责任结束的那天,性价比高得多。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微