攒了半年工资交保费,我搞懂的那些没人大声说的门道
2026-10-11 00:38:03
前几天跟发小吃烧烤,他把手机啪拍我桌上,屏幕是保费扣款通知,骂骂咧咧说,同是30岁买寿险,为什么他比同事一年贵快一千?换谁不纳闷啊。
为什么同年龄同保额,你保费比别人贵几千
很多人买保险,上来就问“这个多少钱”,从来没深究过,这个报价对应的条件,你符不符合。
人寿保险定价,本质是算风险。风险越高,保费越贵。
就说吸烟这件事,国内不少产品早就分吸烟体/非吸烟体定价了,同样30岁男性,买100万保额定期寿险,交20年,非吸烟体可能每年只要两千出头,吸烟体要三千多。二十年下来差小一万。换谁不心疼。
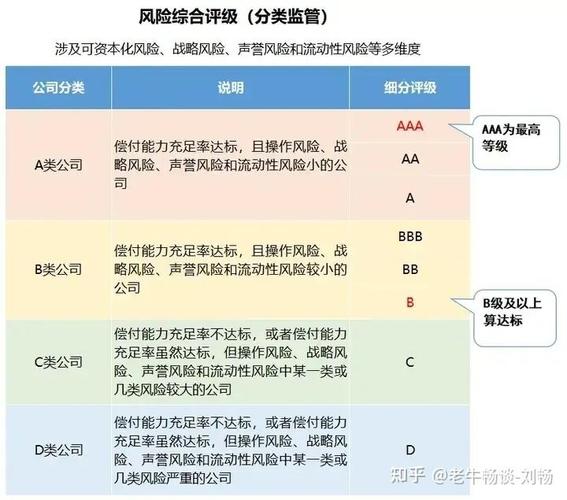 人寿保险不同风险等级保费对比表
还有职业分类。你天天坐办公室写代码,属于一类职业,风险低,费率低。你天天跑户外作业,属于四类职业,风险高,保费自然贵点。
好多人买网销产品的时候,图快,随便选个“办公室职员”,根本没仔细看职业分类表。要么就是明明职业变了也不告知,最后多花了保费是小事,理赔卡壳才闹心。
说实话,真没必要。你如实填,就算贵一点,买的是个踏实,对吧?
你要是为了省几百块故意瞒,将来出事查出来,本来能赔的钱飞了,这账怎么算都不对。
保费宽限期,别当成免费保障的空子
谁都有忘事的时候。工资晚发几天,忘了存保费进去。不用急。
大部分长期人寿保险都有60天的宽限期。这段时间哪怕你没交钱,保障依然有效,真出事了,该赔还是赔,只是最后会从赔款里扣掉你欠的保费。
这话听着是不是很贴心?但总有聪明人想钻空子。
我之前听过一件事,有人单位体检查出问题,正好要交续期保费了,就故意拖着不交,想等宽限期快过了再看结果,要是真出事就理赔,没事再交保费。哎,这种小聪明,真的别玩。
保险公司核赔的时候,只要查出来你是在知道身体出问题后故意拖欠保费,就算在宽限期里,也可能出问题。得不偿失。
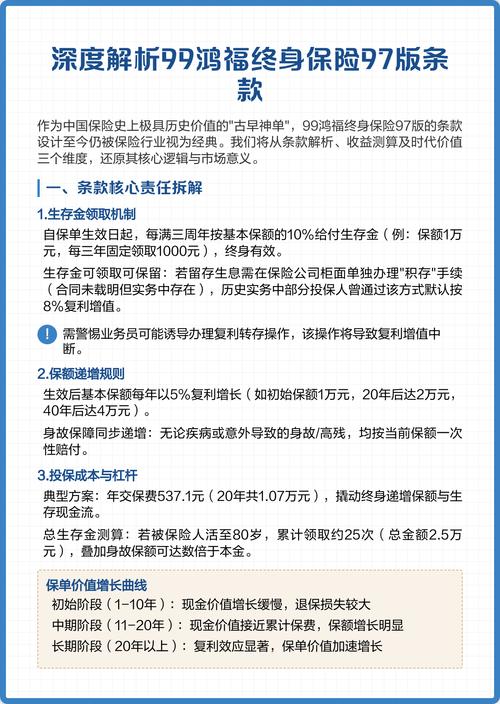 长期人寿保险保费宽限期条款实拍
不过话说回来,忘了交保费也不用直接就慌着说“我保单失效了”。除了宽限期,还有保单复效,两年内都能申请复效,只要补交所欠的保费和利息,健康符合要求,保障就能回来。当然,健康不符合那也没办法。
还有那个自动垫交功能,很多人买的时候默认开了,就是宽限期过了没交,保险公司自动从你保单的现金价值里扣保费,帮你保住保障。这个东西怎么说呢,临时周转挺好用,但是你要是一直忘了管,现金价值扣完了,保单还是会失效。所以每隔大半年翻一下自己的保单,看看缴费状态,没坏处。没人会天天替你记着。
交不起保费,别一上来就说退保
 交不起保费,别一上来就说退保
这几年大家日子都不算太松快,不少人收入缩水,原来咬咬牙能交的保费,现在成了月月惦记的负担。好多人第一反应就是,退保算了,把钱拿回来。其实真没必要急着退,还有别的选择。
比如减额交清,就是把原来的保额降下来,剩下没交的保费不用再交了,保单继续有效。虽然保额少了,但总比什么保障都没有强,也比退保有个确定的保障在。还有的产品支持缩短保障期限,原来保终身,改成保到70岁,每年保费就降下来了,压力小很多。当然,这些操作不是所有产品都有,买之前要看条款。
说到缴费期选择,好多人问我,选趸交还是选二三十年分期?
实话实说,没有对错,只有适合不适合。你手里有一大笔闲钱,就想一次性搞定,再也不惦记保费的事,趸交也没问题,总保费还比分期少点。
但对绝大多数普通人来说,买高保额的人寿保险,尽量选更长的缴费期。为什么?因为保费豁免啊。万一交费期内触发了豁免条件,后面剩下的保费不用交了,保障还继续有效。你交的时间越长,享受到豁免的概率就越高,相当于把更多风险转嫁给了保险公司。这笔账,怎么算都不亏。
买人寿保险,保费是你要承担的成本,也是保险公司帮你扛风险的基础,别光盯着最低价,也别乱打规则的主意,适合自己情况就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
攒了半年工资交保费,我搞懂的那些没人大声说的门道
文章链接:https://www.xinminbao.com/r/1598.html