逛了三天保险直播间,终于搞懂寿险与重疾险区别
2026-10-07 15:16:12
前阵子帮我发小整理保险笔记,她对着手机翻了三天直播回放,记了三页纸,越看越懵。
一会说重疾好,一会说寿险必买,说来说去,就是没说清俩到底差在哪。
赔的不是同一件事
说透了就一句话:重疾赔给活着的你,寿险赔给你走后的家人。
就这么简单?对,就这么简单。
重疾险的赔付,是你得了合同约定的重疾/中症/轻症,符合条件就赔钱。
这笔钱你想怎么花就怎么花。治病可以,交房贷可以,在家躺平养身体请护工也可以。没人管你。
寿险不一样,绝大多数情况,是身故或者全残才赔钱。
钱是给你的受益人拿的,不是给你自己花的。
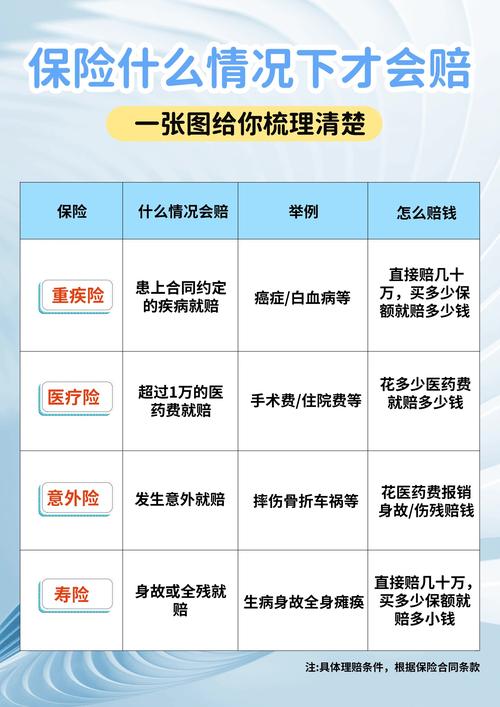 寿险重疾险赔付条件对比图
举个短例子。
35岁男性,背200万房贷,买了50万重疾,200万寿险。
要是查出来尿毒症,符合重疾赔付条件,50万直接打给他,自己用来透析换肾,或者还一部分房贷,撑过没法工作的几年。
要是没扛住走了,那200万寿险赔给他老婆,刚好把剩下的房贷还清,孩子还能接着读书。
是不是一下子就懂了?
适配的需求完全不一样
说实话,我见过太多人买错,根本原因就是没搞清楚自己怕啥。
你怕自己得了大病,三五年不能上班,断了收入还得花大把钱,把家底掏空?那这个风险,是重疾险帮你兜。
你怕自己万一出点事,走在父母老婆孩子前面,房贷没人还,老人没人养,孩子没人供?那这个责任,是寿险帮你扛。
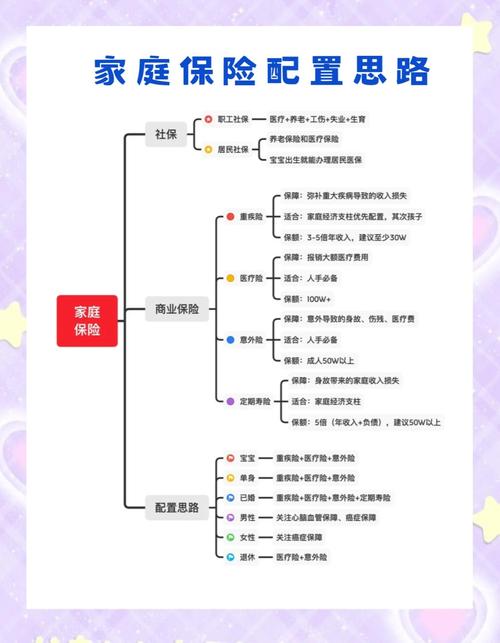 不同家庭阶段保险配置参考表
刚毕业的小年轻,单身一人,没房贷没负债,爸妈还没退休有收入。
那你优先把重疾额度买够就行,寿险哪怕买个100万定期,一年也就两三百块钱,先占着坑也不亏。
要是你已经结婚生子,背了几百万房贷,上要养四个老人,下要养娃。
那寿险的额度,至少得覆盖你剩下的房贷,加上孩子未来的教育费,不然真出事,留给家人的不是家底,是烂摊子。
不过话说回来,预算有限的时候,别硬着头皮买终身寿险。定期寿险保到退休,便宜,额度还能做很高,够覆盖大部分家庭的责任了。
这些坑别瞎踩
 这些坑别瞎踩
第一个坑:我买了带身故责任的重疾险,就不用买寿险了?
哪有这么好的事。
带身故责任的重疾,哪怕身故赔保额,额度一般也就二三十万五六十万,够还房贷吗?够养孩子十几年吗?
大部分情况都不够。而且带身故的重疾,比不带身故的贵出小一半,把钱省下来买定期寿险,额度能翻好几倍,划算多了。
第二个坑:寿险和重疾险,买一个就行?
刚才说那么多,俩解决的根本不是一个问题,怎么能互相替换?
活的时候你要用重疾,走了家人要用寿险,缺哪个都不行。当然预算实在紧,先买最急的那个,慢慢加保也行,没人逼你一步到位。
第三个坑:我买了百万医疗险,不用买重疾了?
百万医疗险是报销治病的钱,你花多少报多少。重疾是直接给你现金,你要养身体要还房贷,百万医疗险不管啊,这不冲突,也不能互相替代。
还有人说,我买了意外险,不用买寿险?
意外险只管意外导致的身故,疾病身故不管啊。大部分人身故都是疾病,哪那么多意外。这个差得远了。
买保险哪那么多玄乎的,搞清楚保什么,解决什么问题,对着自己的需求买就行,别被主播带节奏乱花钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
逛了三天保险直播间,终于搞懂寿险与重疾险区别
文章链接:https://www.xinminbao.com/r/1419.html