下班路上聊:寿险与意外险区别到底在哪
2026-10-07 14:46:10
前几天楼下张姐找我,说去年听熟人介绍买了意外险,说啥都保,今年她爱人胃癌走了,找保险公司理赔,才说不赔,哭的眼睛都肿了。
她问我,不是说都保身故吗?怎么就不赔?
说白了,就是没搞懂寿险与意外险区别。差得真不是一点半点。
触发赔付的条件,根本不一样
寿险保什么?
保身故,保全残。
不管你是生病走的,还是意外走的,只要符合合同约定,就赔。
没那么多弯弯绕。
意外险呢?必须满足四个条件:外来的、突发的、非本意的、非疾病的。缺一个都不行。
就拿张姐家的事儿说,胃癌是疾病,不是意外,当然不在意外险的赔付范围里,要是买了寿险,就符合赔付条件了。
很多人不知道,大部分普通意外险是不保猝死的。为啥?因为猝死大多是自身疾病诱发的,不符合意外险的定义,这不是坑,是规则本来就这样。
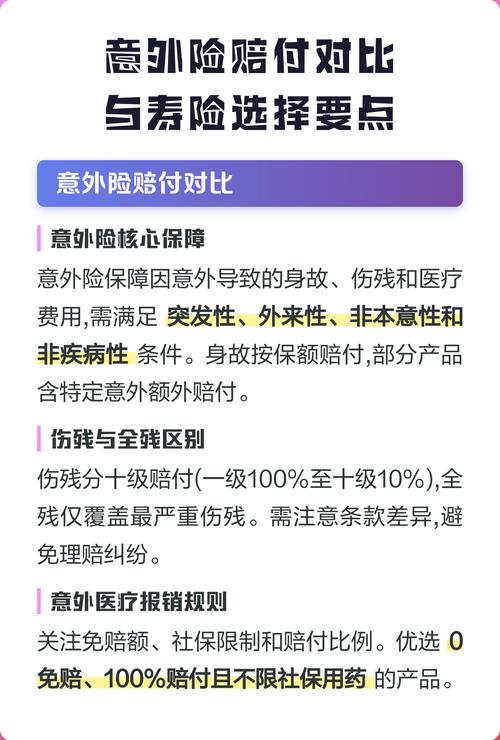 寿险与意外险赔付触发条件对比图
赔付金的用途,完全不一样
说实话,绝大多数人买寿险,都是买给家人的。
你想想,三十多岁四十岁,背着房贷,孩子还在上小学,老人要养,要是自己出事了,一家子日子怎么办?寿险赔的那笔钱,就是给家人留的生活费,帮着还房贷,供孩子读书,给老人养老。
意外险呢?大部分人买意外险,首先看重的是意外医疗,比如摔了碰了烫了,去医院花的钱能报。要是有意外身故责任,也会赔,但大多人买的保额不高,而且本来定位就不一样。
当然,意外险也可以买高保额的身故责任,但它只赔意外,这点别忘了。
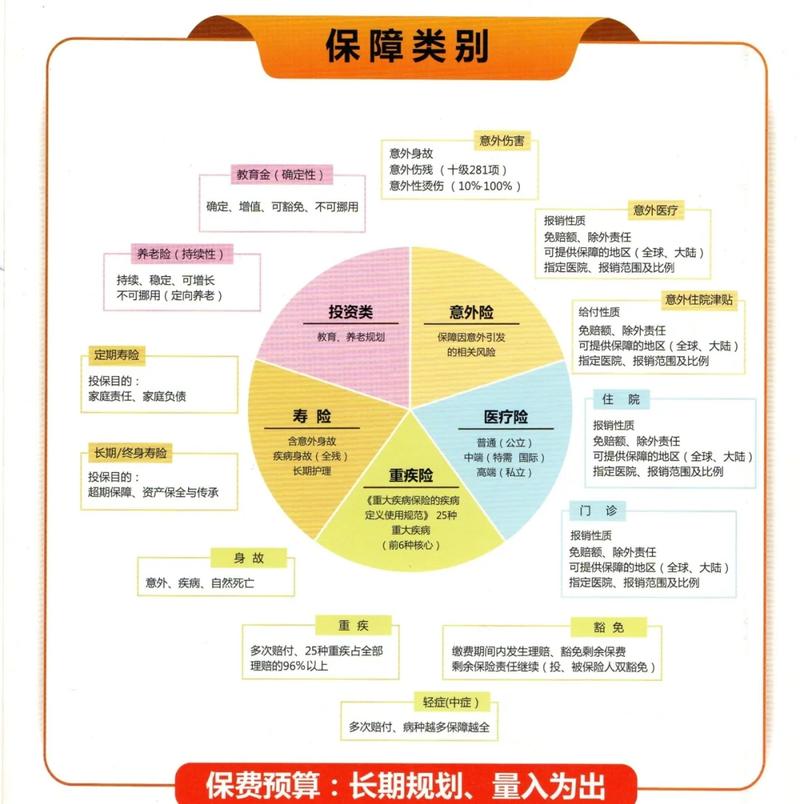 三口之家寿险保障用途场景图
别踩这两个常见误区
 别踩这两个常见误区
第一个误区,我买了高保额意外险,就不用买寿险了。
这真的是错的。
现在国人身故,十有八九是疾病导致的,意外占比并不高。你买了一百万意外险,要是真得了重病走了,一分钱都不赔,这不就白买了?
第二个误区,寿险太贵,我买不起。
你说的是那种储蓄型终身寿险吧?其实普通人买定期寿险就够了,保到六十岁或者七十岁,三十岁男性买一百万保额,一年也就两三百块,少出去吃两顿火锅就出来了,没你想的那么贵。
不过话说回来,也不是人人都需要买寿险。你要是已经退休了,孩子也工作了,没房贷没外债,那确实不用急着买。意外险倒是可以配一个,毕竟年纪大了容易摔着碰着,意外医疗能用得上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班路上聊:寿险与意外险区别到底在哪
文章链接:https://www.xinminbao.com/r/1418.html