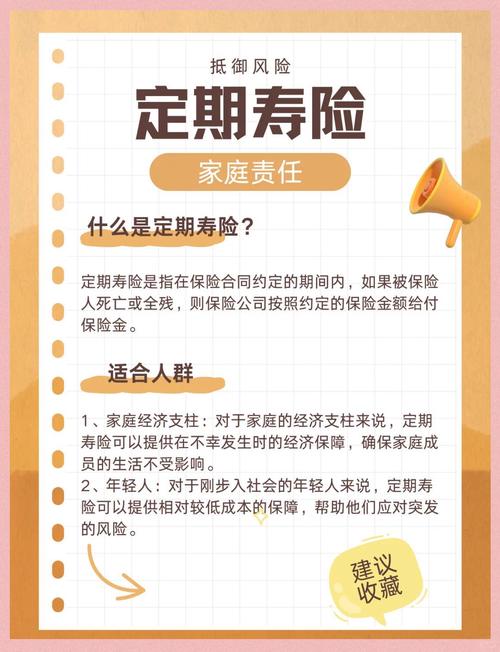
前阵子跟做理赔的老友喝茶。 听到个扎心的案子。 32岁的男人,骑电动车赶回家给孩子过生日,路口被货车蹭了,脑干受损,醒来之后半边身子动不了,话都说不利索。房贷还剩18年,老大读小学,老二刚满一岁,老婆月薪四千,根本撑不住。他买过一份定期寿险,里面带全残责任,最后拿了一百万保额。要是没这笔钱,我猜那家人得把房子卖了。 说实话,十个买寿险的人里,九个扫过一眼“身故/全残”的责任,直接翻过去,根本没往心里去。谁会想自己好好的,会落到全残的地步呢?
全残不是你理解的残疾,是彻底断了收入的绝境
很多人第一反应,全残不就是缺胳膊少腿吗? 不对。 保险合同里的全残,门槛比你想的高得多,也精准得多。它保的不是缺了个零件,是你彻底丧失劳动能力,连基本生活都没法自理的情况。列出来的常见全残情况大概是这么几种:双目永久完全失明、两上肢腕关节以上缺失、一上肢一下肢缺失…还有更宽泛的,就是永久完全丧失咀嚼吞咽能力,或者永久完全丧失自理生活能力,总共也就八九种,条条都是把人往绝路上逼的情况。
很多人搞不清,全残跟意外险里的伤残有啥区别? 这个得掰扯清楚。 意外险的伤残是按等级赔,断一根手指可能是十级,赔10%保额,断一条胳膊可能是五级,赔60%。全残保险金不一样,只要符合合同里的定义,排除免责情况后,直接赔你100%的保额,一次性给。而且意外险只赔意外导致的,要是生病瘫了呢?比如渐冻症,比如严重中风留下来的后遗症,意外险不赔,全残责任照样赔。对吧?
哪些保险会赔全残保险金?别把现成的保障漏了
最常见的就是定期寿险和终身寿险,绝大多数产品都把全残责任写进去了,大部分是跟身故共用保额,也有少数是分开赔的,反正符合条件就给钱。 然后是重疾险,不少重疾产品把全残列为额外赔付责任,或者直接归到重症里,符合条件就赔保额。还有极少数专门的失能保险,也会赔全残,只不过国内很少见,大部分普通人接触不到。
这笔钱拿到手能干啥? 你换个角度想。人没了,一家子节衣缩食可能还能过。可全残呢?人活着,不能赚钱,还要一直花钱。请护工要钱,康复训练要钱,孩子上学要钱,房贷车贷还要继续还。你总不能让另一半天天辞了工作在家照顾你,一家子喝西北风吧?也不能动不动就卖房子,卖了房子一家子住哪儿? 一次性拿到的全残保险金,就是给你托底的,够你请护工,够给孩子交学费,够还房贷,不用你拉下脸跟亲戚挨个借钱,不用把整个家的生活质量拉到谷底。
买的时候留心这两点,别稀里糊涂踩坑
第一,一定要看合同里的全残定义。虽然现在行业里的定义大差不差,大多遵循统一的规范,但还是要留心细节——绝大多数产品都要求,确诊之后满180天,仍然符合全残的条件才赔,这个是常规操作,不是坑,但你得知道,不是一出事就能立马拿到钱。
第二,保额别买太少。全残需要的钱比身故只多不少,身故只需要留点钱安排后事养家人,全残还要养自己几十年。如果你的寿险带全残,保额最好能覆盖掉房贷,再加上至少五到十年的家庭开支,别为了省点钱买太少,真用到的时候不够用,白买了。
哦对了,还有人问,我有重疾险了,还要全残责任吗?二者不冲突,重疾赔的是合同约定的大病,全残赔的是失能,不管你得的啥病,只要符合失能的条件就赔,大部分寿险的全残责任也不用你额外交多少钱,没必要特意去掉。不过话说回来,也没必要为了多一个全残责任,硬买超出预算的产品,适合自己的就好。
说白了,全残是极端概率的事,谁都不希望用上。可万一呢?那点不起眼的责任,关键时刻就是一个家的救命钱。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知