上次跟朋友在奶茶店坐,他掏出手机翻自己的保单给我看,说买了份寿险,其他都懂,就对“身故保险金”四个字犯嘀咕——不就是人死了给一笔钱吗?还有啥好说的。
还真不是。太多人买寿险,只盯着保额保费看,对最核心的身故保险金,反而一堆误区没弄清楚。
你以为身故保险金,只赔意外身故?
这是最多人踩的坑。
我见过不少人,觉得我买的是寿险,身故保险金,肯定只有出意外死了才赔对不对?
真不对。
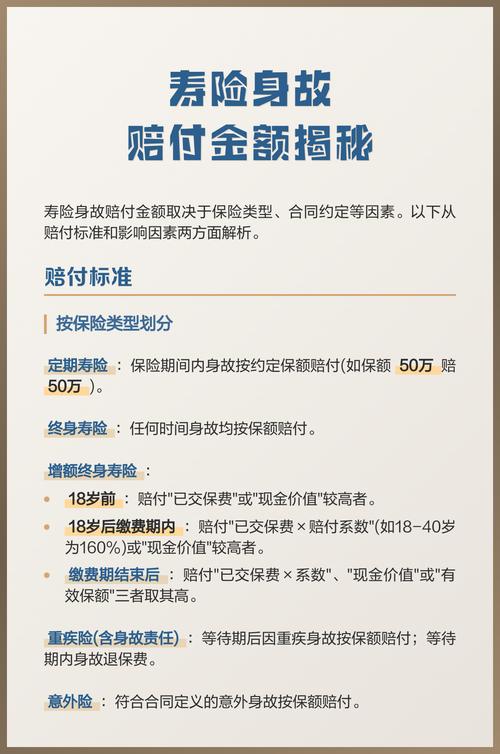
只要符合合同约定,除了条款里列的除外责任,不管是意外身故、疾病身故,甚至是自然身故,都能拿到身故保险金。
比如有人四十岁买了定期寿险,五年后查出来肺癌,治疗一年多走了,这完全符合理赔要求,该给的钱一分不会少。只有少数情况,比如投保两年内自杀,或是违法犯罪导致的身故,才不赔,这些都会清清楚楚写在合同里。
身故保险金该填谁拿,真不是随便勾
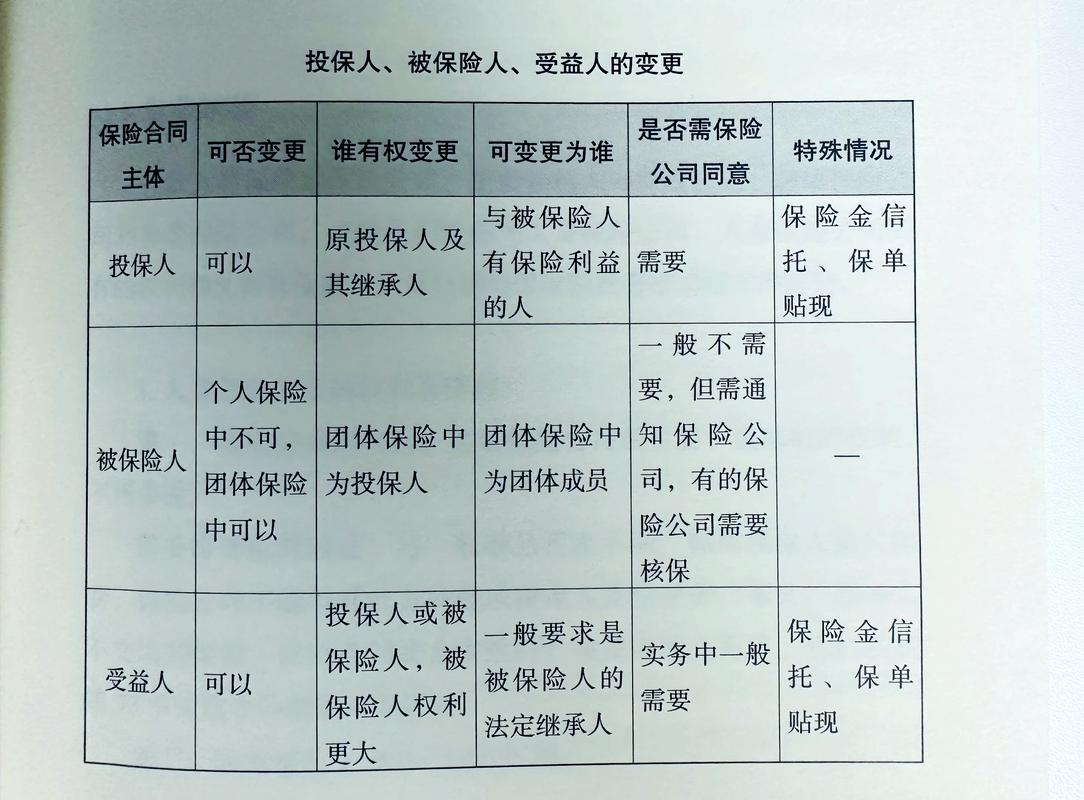
买保险到受益人那一步,多少人是闭着眼睛勾法定受益人的?举个手我看看。
说实话,我之前帮朋友整理保单,十份里有八份填的是法定。不是说法定不行,只是后续真的会多很多麻烦。
法定受益人的意思,就是按继承法的顺序来分身故保险金,第一顺序是配偶、子女、父母。听起来挺合理对不对?可真要领钱的时候,你得把所有第一顺序继承人的资料都凑齐,还要证明谁是继承人,有人已经过世的,还要开死亡证明,要是老人当年在老家去世,没留证明,你就得回老家跑好几趟,折腾个把月都是常事。
如果填的是指定受益人,就简单多了。直接写清楚姓名、身份证号、每个人分多少比例,保险公司直接把钱打给指定的人,少了很多不必要的纠纷和折腾。
还有个很现实的事,不少人婚前买的保险,填了父母是受益人,结婚后没改,也没问题,本来就是你自己的钱,你想给谁就给谁。也有人离婚后忘了改受益人,还是前任的名字,那真出事了,前任拿着身份证就能领钱,法律是支持的——别嫌残酷,合同只认你当时签的字。
买了好几份保险,身故保险金能叠加领吗?
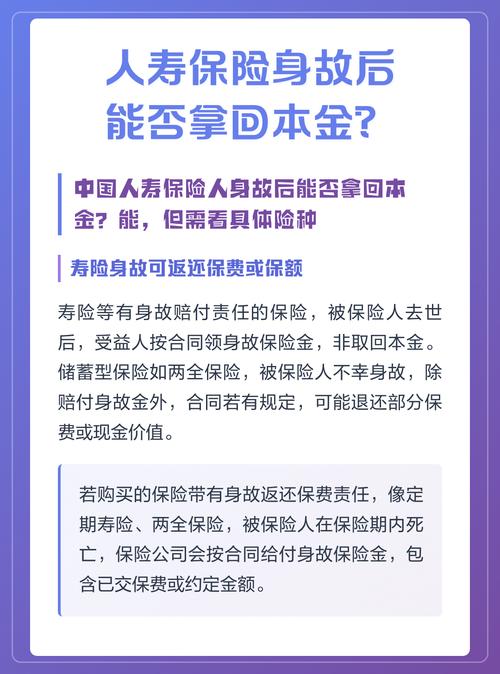
这个问题问的人也特别多。我买了A公司一份定期寿险,又买了B公司一份,真出事了,两份都给吗?
当然。
身故保险金属于给付型责任,不像医疗险那样花多少报多少,它是只要符合理赔条件,买了多少份,总保额多少,就给你多少钱。你买了两份,每份100万,那就赔200万,不存在冲突。
不过话说回来,也没必要为了叠加盲目买好多份,给自己加没必要的保费负担。算清楚自己的缺口就够了——比如剩下多少年房贷,孩子还要养多少年,老人要不要留一笔赡养费,加起来就是差不多需要的保额,够用来帮你把没做完的事扛过去就行。
其实说来说去,身故保险金本质上是什么?就是你走了,给你最放不下的人留的一笔生活费。它换不回人,却能帮活着的人,不用因为失去了你,再掉进生活的泥潭里。不用把它想的太复杂,也不要随便应付,把该弄清楚的地方弄明白,才不白花你交的保费。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然