月薪5千买寿险,选对寿险缴费方式能省出一年奶茶钱
2026-10-07 12:37:01
前阵子吃饭,刚买房的小老弟跟我吐槽,说买定寿的时候被销售坑了。
本来他手头就紧,付完首付连半年生活费都没留,销售非说趸交总保费便宜,劝他刷了八万信用卡一次性交完。
现在每个月账单出来,连加个鸡腿都要犹豫半天。
别被“总保费便宜”绑住,适合自己才是真划算
说实话,很多人买寿险的时候,光顾着算总保费交了多少钱,忘了自己当下的现金流够不够。
总保费便宜这件事,本身没错。但前提是你交这笔钱,不影响你现在的生活。
你本来就欠着房贷车贷,非要挤一大笔钱出来一次性交保费,赚了几千块的保费差价,赔了随时要用的应急资金,这笔账怎么算怎么亏。
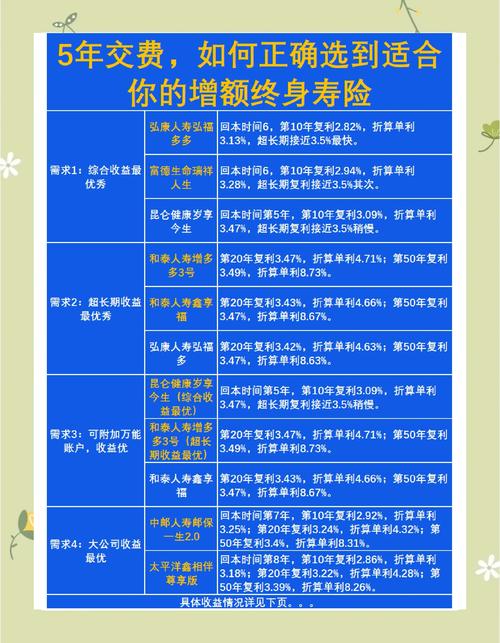 寿险不同缴费方式总保费对比表
还有一个流传很广的说法,说寿险缴费期越长越好。
真的是这样吗?
也不对。
比如你今年50岁,马上就要退休领养老金了,非要选20年缴费,交完你都70了,退休后每个月从养老金里扣保费,何必呢?
不过话说回来,对大部分二三十岁的年轻人来说,长缴费期确实优势大。
核心就是保费豁免这回事。如果缴费期内触发了条款约定的情况,后续所有保费都不用交了,保障照样有效,这不比你一次性交完划算?
两种核心缴费方式,差异到底在哪
目前市面上的寿险,主流就是两种缴费方式,趸交和期交。
很多人连这两个词啥意思都没搞懂,就稀里糊涂签了字。
趸交说白了,就是一次性把所有保费交完,完事。
期交就是分成好几年,每年交一次,常见的有分5年、10年、20年、30年交的。
两者的差异,其实核心就是三个点:
第一,资金压力不一样。
趸交一次性掏一大笔,压力全在当下,期交把钱分摊到十几年,每年只需要掏几千块,对年轻人太友好了。
第二,总保费不一样。
同一款产品,缴费期越短,总保费越低,趸交的总保费确实是最低的。这个没什么好反驳的。
第三,杠杆率不一样。
你掏三千块买到一百万的保障,和你掏八万买到一百万的保障,杠杆率差了快三十倍。
对大部分买寿险就是为了给家人留保障的普通人来说,高杠杆不才是我们买寿险的初衷吗?
 普通人寿险缴费方式决策流程图
举个很小的例子,30岁男性买100万保额保到60岁,趸交大概是六万多,分30年交的话,每年只需要交一千多。
一年一千多,也就是两双运动鞋的钱,换100万保障,哪个更适合月薪五千的打工人,不用我说了吧。
一句话说清怎么选,不用纠结
 一句话说清怎么选,不用纠结
其实真的没那么复杂,你对着自己的情况套就行。
如果你是手里有一大笔闲置资金,平时也没什么高收益的投资渠道,就是想一次性把寿险这件事搞定,不想后续记着每年交费,怕忘了断保。那选趸交或者短缴费期,没问题。
如果你就是普通工薪阶层,每个月拿固定工资,手头余钱不多,还要还房贷车贷养孩子,那直接选最长的可投保缴费期就对了。
分摊压力,杠杆够高,还能享保费豁免的福利。
真的,别为了省那点总保费,把自己当下的生活搞得紧巴巴的。
买保险本来就是买个安心,要是买完反而天天焦虑,那不就本末倒置了吗?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪5千买寿险,选对寿险缴费方式能省出一年奶茶钱
文章链接:https://www.xinminbao.com/r/1413.html