30岁上有老下有小后,我才看懂定期寿险
2026-10-06 17:59:50
早上刷到邻居的水滴筹。
34岁,急性心梗走的,留下老婆和两个上小学的娃,还有八十多万的房贷没还。
评论区好多人说,要是有份保险就好了。
很多人第一反应是重疾险医疗险,其实,更该在这个时候起作用的,是定期寿险。
先搞懂,它到底保啥
说白了,非常简单。
约定一段期限,比如20年,或者保到60岁。这段时间里,万一你走了,或者全残了干不了活了,保险公司直接给你的受益人赔一笔钱。
就这么简单。没有乱七八糟的分红返还,就是给家人留一笔钱兜底。
很多人会把它和终身寿险搞混。终身寿险是保一辈子,一定会赔,所以价格贵很多,更多是用来做资产传承的。定期寿险只保约定的一段时间,价格便宜到离谱。
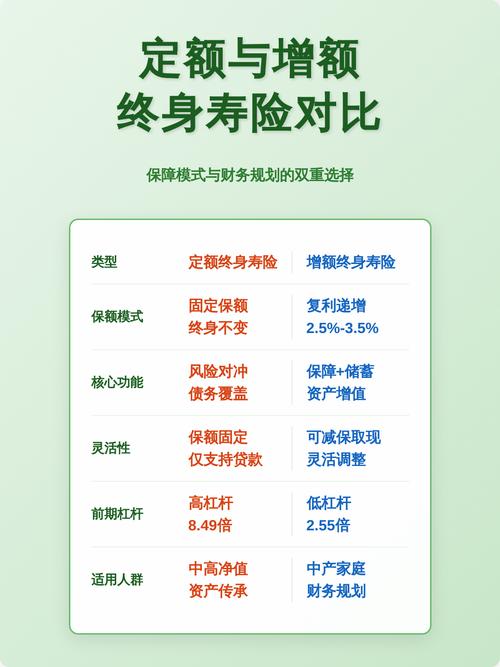 定期寿险与终身寿险保障期限对比图
说白了,定期寿险就是给家庭顶梁柱买的“兜底险”。你在,这个家的经济不会倒。你不在,这笔钱也能帮这个家继续往前走。
没人愿意用这笔钱,但总比一无所有强吧。
谁最需要买这份保障?
如果你符合下面这几种情况,可以认真考虑。
第一,背了房贷车贷,负债大几十万上百万,你是主要还款人。
第二,上有老下有小,老人还没养老,孩子还在读书,全家靠你的收入过活。
第三,刚刚创业,或者给他人做了担保,有潜在的债务风险。
反之,如果你已经退休,孩子都工作了,家里也没负债,其实没必要再折腾了。未成年的孩子也不需要,哪有孩子给家庭赚钱支撑的?没必要花这个冤枉钱。
说实话,我之前挺反感卖保险的一上来就给刚毕业没负担的小孩推定期寿险,纯纯瞎忽悠。
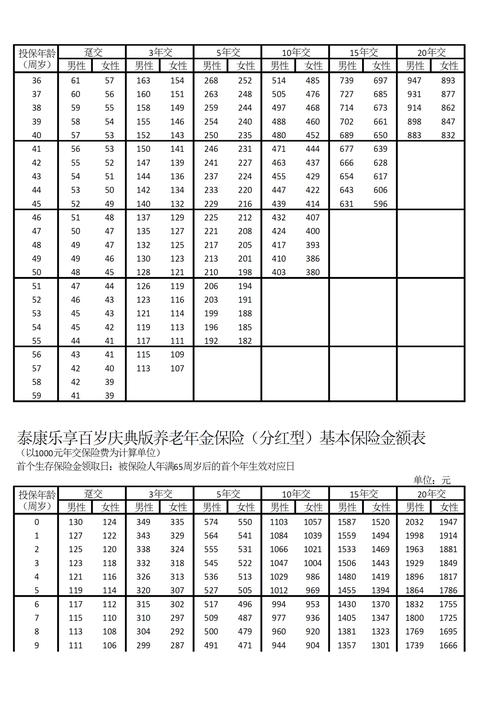 定期寿险保额计算参考表
身边有个朋友,30岁,房贷剩250万,孩子刚1岁,算下来买了300万保额,保到60岁,一年才一千出头。
一千出头,买个一家人的踏实,真的不贵。
几个容易踩的坑,提醒你
 几个容易踩的坑,提醒你
第一个坑,别买带返还的定期寿险。很多人觉得,我没出事钱还给我,挺划算。算一下就知道,价格比纯保障的贵三四倍,通货膨胀加上资金成本,真的不划算。普通人买纯保障的就够了。
第二个坑,保额别瞎买。很多人要么买个十万八万,真出事根本不够用。要么盲目买上千万,一年多花好多冤枉钱。记住,保额至少覆盖你的剩余房贷+孩子养育费用+父母赡养费用,就差不多了。不用太离谱。
第三个坑,健康告知别乱填。问到你啥你说啥,没问到的不用主动说。别抱着侥幸心理隐瞒,真到理赔的时候吃亏的是自己。不过话说回来,定期寿险的健康告知真的很宽松,大部分普通人都能买,不用太担心。
还有人问,我有意外险,还要这个吗?意外险只保意外导致的,生病导致的不幸不管啊。定期寿险不管意外还是疾病,符合约定都赔,范围大很多。
很多人觉得说这个不吉利,太晦气。那你想想,你走了,留下老婆孩子每个月凑钱还房贷,孩子上学拿不出学费,老人养老没依靠,哪个更让人揪心?
说白了,这就是一份对家人的责任。你但凡心里挂着这个家,就该静下来想想这件事。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
30岁上有老下有小后,我才看懂定期寿险
文章链接:https://www.xinminbao.com/r/1373.html