我前两年帮我表姐整理攒了好几年的纸质保单,翻出来她十年前咬咬牙买的一份终身寿险。当时听业务员说“存钱送保障,下一代还能领”,她每个月从菜钱里省出两千交保费,一交就是十年,总保费交了二十四万,翻出合同看现金价值,才不到二十二万。
她气的当时就要打电话退保。
说实话,很多人对终身寿险的印象,要么是只有富人才用得上的避税工具,要么是业务员坑普通人的幌子,到底哪句是真的?
先搞懂:终身寿险保的到底是什么
很多人分不清终身寿险和定期寿险,放在一起说就清楚了。
定期寿险,保你一段固定的时间,比如保到60岁,保到70岁。这段时间里出事,赔钱。过了这段时间没出事,保障就结束了,大部分早期的产品钱也就拿不回来了。
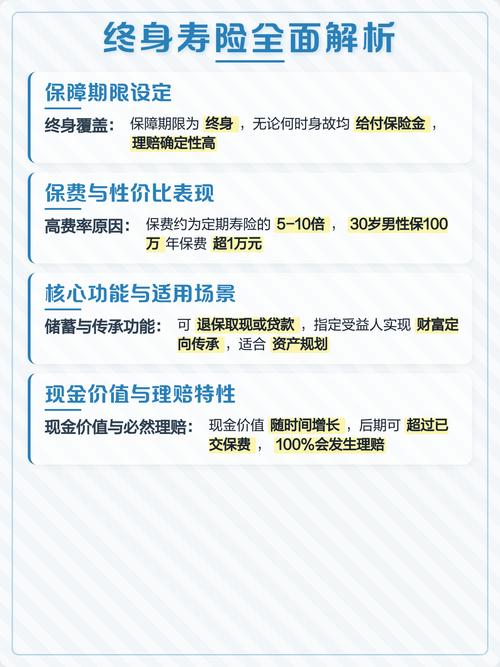
终身寿险不一样。它保你一辈子。只要身故(绝大多数产品同时包含全残责任),不管你是买完第二年走,还是活到九十多岁走,保险公司都得赔钱。
人终有一死。所以这笔钱,一定能赔出去。
也正因为这样,终身寿险从诞生起,就带着储蓄属性。它一直有现金价值,放的时间越长,现金价值越高,你中途急用钱,可以减保取现,也可以申请保单贷款,不会像定期寿险那样,到期没出事就一场空。
哪些人真的需要考虑终身寿险
不过话说回来,终身寿险从来不是人人都必须买的刚需。我见过太多月光族省吃俭用交保费,也见过资产千万的人一份终身寿都没有,适合不适合,全看你的情况。
第一种,已经配齐了基础保障,手里有闲置资金,想留一笔确定的钱给家人的。
我认识一个开建材店的朋友,三十八九岁,上有两个老人要养,下有一个上小学的孩子,已经买了两百万的定期寿险,重疾和医疗也都配齐了,每年挤十万出来存增额终身寿,就是想给孩子留一笔确定的教育金和启动资金,不管自己以后生意顺不顺,孩子二十多岁的时候,这笔钱肯定在,不会因为任何变动受影响。
第二种,有资产规划需求的,这个就不多说了,属于小众需求,大部分普通家庭不用考虑。
反过来,两种人千万别碰。
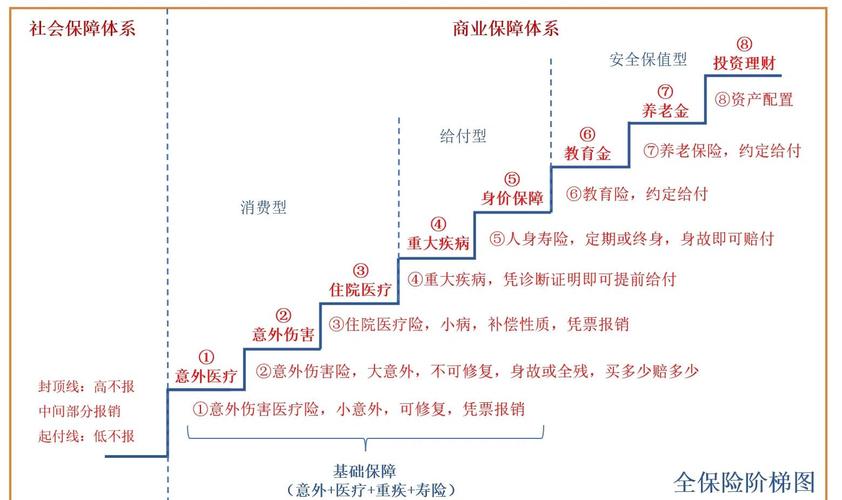
手头紧,连重疾险、医疗险、定期寿险这些基础保障都没配齐的,别碰。你把有限的钱都交了终身寿的保费,真出事了保额不够,根本顶不上用。
想存个三五年就拿钱赚快钱的,别碰。终身寿险前几年的现金价值都低于你交的总保费,放的时间越久越划算,短期存了就取,铁定亏本金。
买终身寿险别踩这几个常见的坑
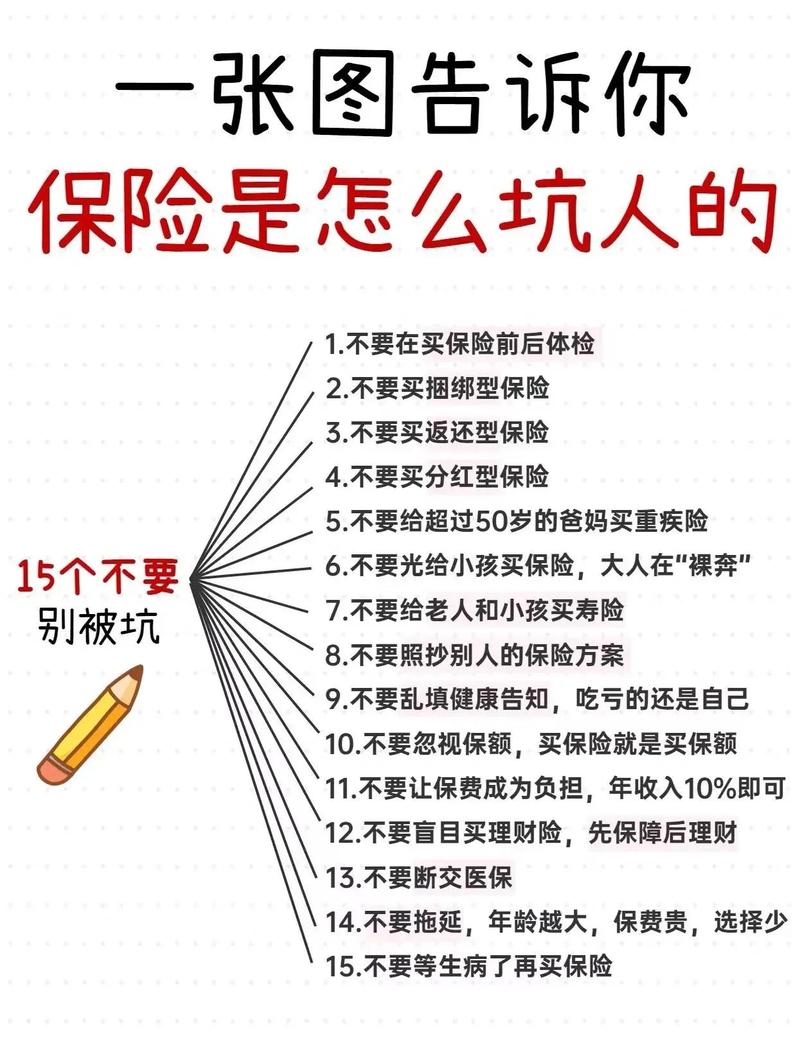
第一个坑,把终身寿险当全能险买。很多人听推销说“得了重疾赔,身故也赔”,听起来很划算,实际上大多是保额共用,得了重疾赔了钱,身故就不再赔了,算下来性价比远不如分开买重疾险加终身寿险。
第二个坑,跳过健康告知乱投保。终身寿险的健康告知确实比重疾险宽松很多,但不代表可以随便填,该如实告知的一定要说清楚,别给自己留后续的麻烦。
第三个坑,只看现金价值增长速度,忽略保险公司稳定性。毕竟是保一辈子的产品,跨度大几十年,选经营长期稳定的公司,总是更稳妥的。
很多人问,现在常说的增额终身寿险是什么?其实它就是终身寿险的一类,只是保额会逐年增长,现金价值增长更快,更偏向储蓄功能,大家现在看到的用来做长期存钱的终身寿险,大多都是这类产品。
说白了,终身寿险就是个工具。它不是什么福利,也不是什么骗局。你有对应的需求,它就能帮到你,你没需求,硬买就是给自己添负担。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准