被忽略的投保细节:读懂财产险免责条款
2026-10-06 17:33:59
上个月跟开社区修理厂的老陈喝茶。
他唉声叹气。
说上个月暴雨淹了半间停车场,赔下来才发现,三台放在外场待修的发动机进水,一分钱没赔。翻了半天保单才看到,财产险主险本来就把未投保附加发动机进水险的这类损失列在免责里。
他说,买保险的时候销售只说“全保都涵盖”,谁想到还有这一出。
免责条款不是保险公司挖的坑
很多人一听到“免责”两个字,第一反应就是保险公司不想赔钱,故意设套。
说实话,真不是。
保险本质是帮大家分摊不确定的意外风险,要是啥都赔,保费得涨得没人买得起。举个最简单的例子,你买了车险,总不能让保险公司赔你正常开车的保养费吧?那不是保险,那是冤大头。
免责条款其实就是把“不属于我们要分摊的风险”提前说清楚,省得最后大家闹不愉快。说白了,免责就是划边界。告诉你哪些是你要自己担的风险,哪些是保险公司兜的。就像你去买电影票,上面写了“一米二以下儿童免票”,不能说你家孩子一米五了,硬说没看到这个规则要进场对吧?
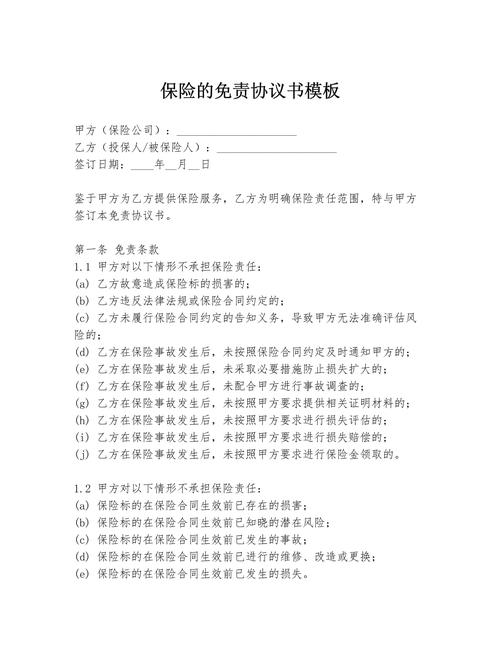 纸质财产保险合同免责条款标注示例
财产险里最容易踩的几个免责误区
我接触过不少理赔咨询,大半的拒赔纠纷,都来自对免责条款的误解。说几个最常见的。
很多人买了家财险,以为家里所有东西丢了坏了都赔。之前有个朋友找我,说他放在楼道的电动车被盗,找保险公司理赔被拒,不服气。其实翻一下绝大多数家财险条款,停放在露天、公共区域的非居家财物被盗,都在免责范围内。为啥?因为这类东西的被盗风险,完全是投保人可以控制的,你放家里锁门肯定比放楼道安全,保险公司不能替你承担疏忽带来的风险。
还有,很多人买了房屋险,以为地震来了也赔,结果出事才知道,绝大多数财产险主险都把地震列为免责,要赔得额外买地震附加险。这也不是故意坑你,是地震风险太集中了,一次大震几十上百亿损失,主险要是把这个包含进去,保费得翻好几倍,大多数人也不需要,所以单列出来给需要的人加钱买,很合理。
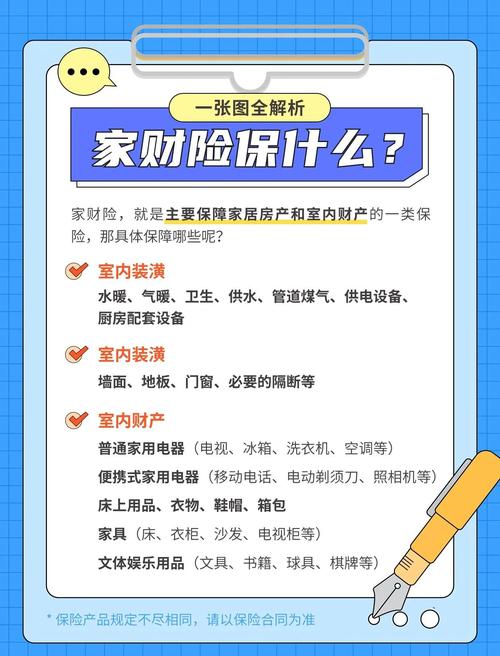 电子保单家财险免责条款高亮示意图
拿到保单,5分钟就能捋清楚免责重点
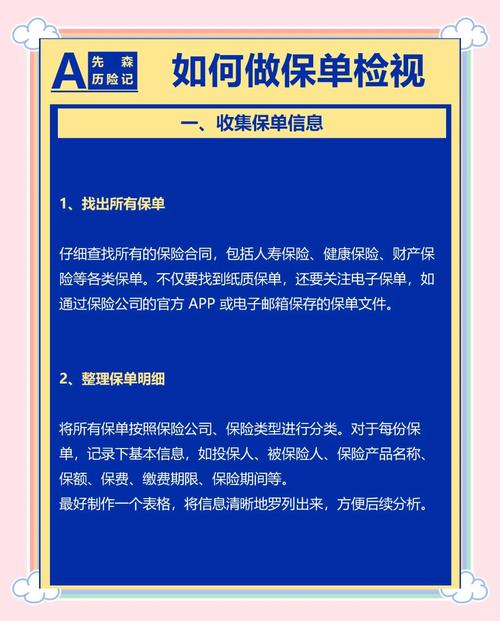 拿到保单,5分钟就能捋清楚免责重点
很多人说,保险条款几十页,字又小,哪看得完。
其实不用全看。找对地方,5分钟就够。
现在不管是电子保单还是纸质合同,都有专门的“责任免除”章节,直接翻到那一块就行。电子保单更简单,直接搜关键词“免责”“免除”“不赔”,一秒就找到。
看的时候也不用逐字读,就抓和你有关的点。你担心的风险在不在里面?比如你住在地震带,就找有没有地震相关的免责,住在低洼易涝区,就找有没有洪水相关的约定。你开货车经常拉货,就看有没有货物种类的免责,比如拉危险品是不是不赔。
再分清哪些是绝对免责,哪些是可以加钱保的。大部分财产险的免责分两种,一种是肯定不赔的,比如故意行为、违法驾驶、战争核辐射这些,没人会给你保。另一种是可选项,就是你加钱买附加险就能保,比如刚才说的发动机进水、地震、露天财产被盗,很多都是这种。
不过话说回来,很多人说,我签字的时候销售没给我看免责条款啊,这种情况怎么办?按照监管要求,保险公司必须对免责条款做明确提示,要是没提示,这个免责条款是不生效的,真有纠纷,你完全可以通过正规渠道维权。
别信“全险啥都赔”这种话。天底下没有全险,任何保险都有不保的范围。投保的时候花三五分钟扫一眼免责,比出事了到处找人说理强太多。
哦对了,还有,买之前别光看广告宣传,宣传页上只会把保什么印得大大的,不会把免责给你放显眼位置,一定要看正式的合同条款。
看懂免责条款,才是真的买对了财产险。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被忽略的投保细节:读懂财产险免责条款
文章链接:https://www.xinminbao.com/c/1372.html