下班接娃才想通:买寿险先给谁买根本不是顺序题
2026-10-03 11:28:46
上周下雨接娃,在校门口站着等的时候,看见对面写字楼玻璃里,还在加班改方案的老公,突然就懂了为什么这么多人绕不清这个问题。
很多人一开口就是,我家上有老下有小,到底先给谁买?
别从「身份亲疏」排顺序,要从「家庭经济账」算
上来就说要先给孩子买的,十有八九踩坑。
真的。
孩子不用养谁,不用还房贷,哪怕出点事,对家庭的打击是情感上的,不是经济上的——不会留几百万的窟窿要全家人填。反过来,每天起早贪黑赚工资,撑着一家开销的顶梁柱,才是那个一旦倒了,全家日子都过不下去的人。
举个很小的例子,三十岁的小夫妻,房贷每个月一万一,男的月入两万,女的月入九千,孩子刚上幼儿园,一年学费三万。要是男的不在了,房贷剩下的一百五十万谁还?孩子的学费谁出?老人的赡养费怎么办?
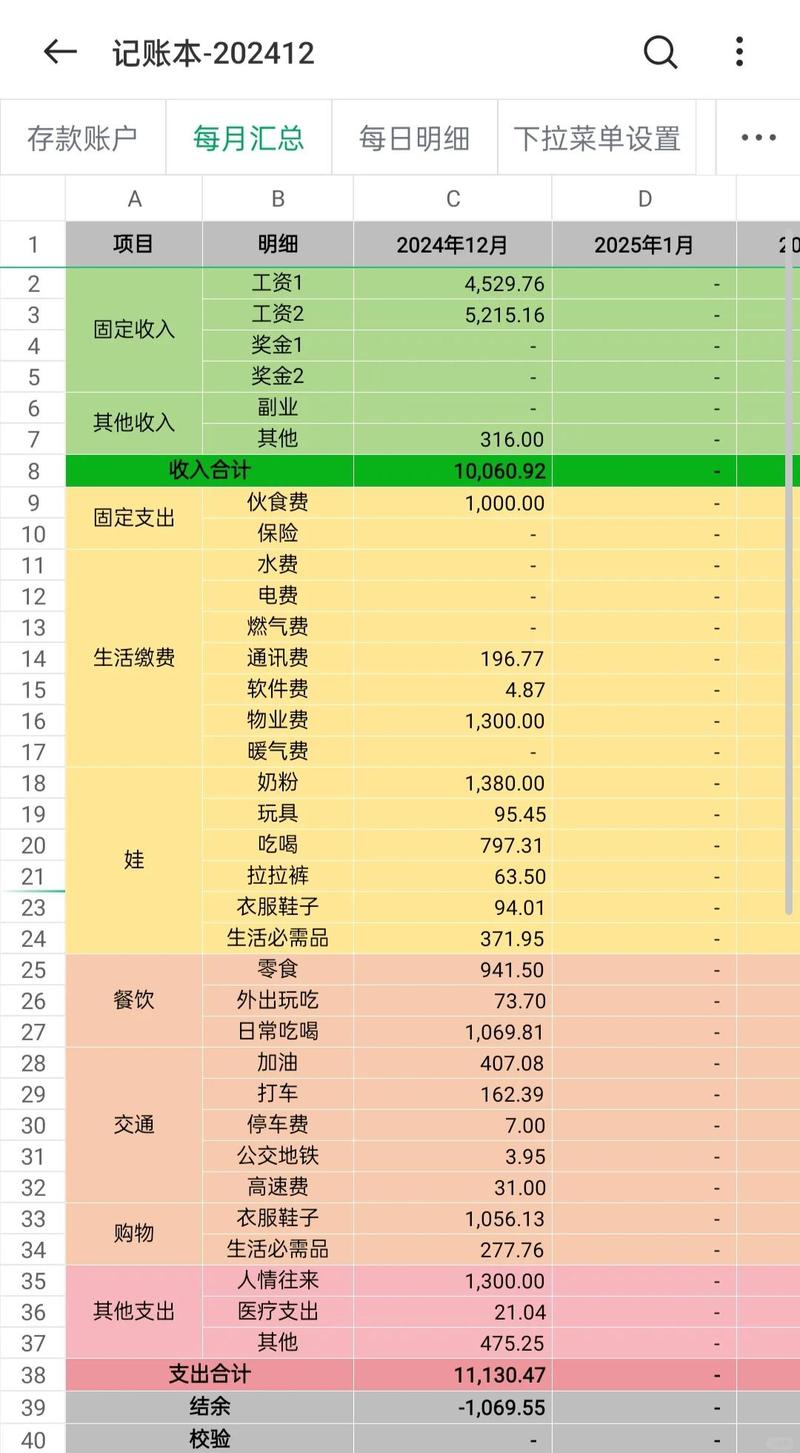 三口之家年收入支出分配表
核心逻辑其实一句话:谁走了之后留下的经济缺口越大,谁的优先级就越高。说实话,我见过太多刚当爸妈的,第一次买保险,把一年大半的保费都给孩子买了寿险,顶梁柱自己裸奔,这完全搞反了啊。
很多人漏掉的「隐形收入支柱」
别觉得只有拿工资回家的才叫顶梁柱。
我之前碰到一个用户,说我老婆全职在家带娃,没收入,就不用买寿险了吧?我问他,要是你老婆不在了,你要不要请保姆?一个月大几千要吧?你能不能准点下班接娃,能不能安心出差跑项目?原来能升的职升不了,原来能拿的项目拿不到,一年少赚十几万都是少的,这算不算缺口?
当然算。
哪怕一分钱工资不拿,管着整个家的大后方,也是不可或缺的支柱。要是夫妻俩收入差不多,那就不用非要分个你先我后,预算够就一起买,预算不够就各先买一部分保额,总比只给一个人买满,另一个裸奔强。
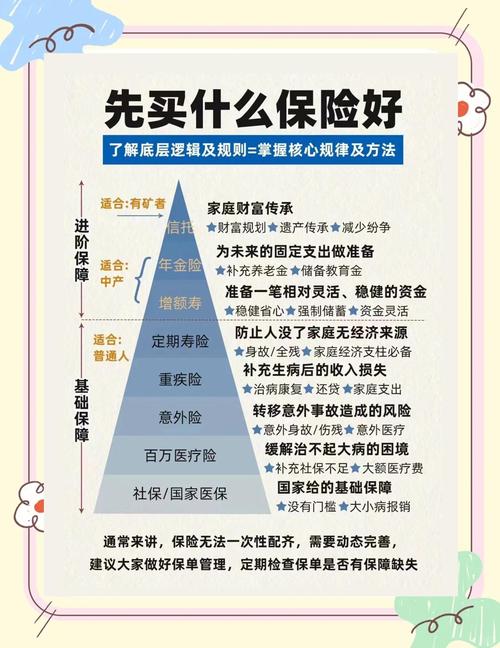 家庭寿险投保优先级对比图
还有那种上有老人的,很多人说要先给爸妈买,其实五十岁以上再买寿险,大多保费已经比保额高了,真没必要凑这个热闹,把有限的预算留给壮年的顶梁柱,才是对整个家庭负责。
预算不够的时候,先填坑再完善
 预算不够的时候,先填坑再完善
很多人说,我一年就拿得出几千块买保险,还要买重疾买医保,哪里有钱给所有人买寿险?
很简单,先给优先级最高的人,买够定期寿险就够了。
别一开始就盯着终身寿险,把一年几万的预算都占了,其他人啥都买不了。定期寿险很便宜,三十岁的人,一年几百块就能买到一百万保额,保三十年,刚好覆盖房贷没还完、孩子没长大的这几十年责任期,太合适了。
预算挤一挤,先把最大的那个窟窿填上,等以后收入涨了,再慢慢加保额,再换终身的,都没问题。
不过话说回来,买寿险本来就是买个安心,不用非要逼自己一家人都配齐,有多少钱办多少事,把最险的那道关先守住,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班接娃才想通:买寿险先给谁买根本不是顺序题
文章链接:https://www.xinminbao.com/r/1206.html