上周接了个发小的电话,声音抖得跟刚从零下十度的室外跑进来似的。
说他3年前买的重疾险,上个月体检查出甲状腺癌,提交理赔材料之后,保险公司说要安排理赔调查,问他是不是要拒赔。他连续两晚没睡好,把网上所有骂保险公司恶意拒赔的帖子翻了个遍,越看越慌。
先给个准话:只要你投保时如实完成了健康告知,提交的理赔材料没有虚构,真的不用怕。
很多人对理赔调查的印象,还停留在“保险公司派个便衣蹲你家楼下,翻你三年前的就诊记录就为了拒赔”的狗血剧本里,实际上这事儿的流程和边界,比你想的要规整得多。
理赔调查到底是啥?不是侦探抓贼,是合规校验
不是每一笔理赔都会启动调查。那种几百块的门诊小额报销,系统自动核保通过之后,钱很快就能到账,根本不会触发调查流程。一般会启动调查的场景,无非这几类:申请的理赔金额较高(比如重疾险赔付额达到数十万级别)、出险时间距离保单等待期结束很近、投保时健康告知的填写存在模糊项、出险原因与既往公开的就诊记录存在明显偏差。
调查人员的核查边界,完全来自你投保时的签字授权。别脑补人家是带着录音笔的私家侦探。大部分一线调查员每天的工作,就是抱着一摞授权文件跑各个医院的病案室,跟档案管理员软磨硬泡调对应患者的就诊记录,流程繁琐得很,根本没精力给普通人设套。他们可以合规调取的范围,一般包括医保系统的结算记录、公立医疗机构的门诊与住院档案、正规体检中心的过往报告,没有权利私自调取你的私人聊天记录、社交账号内容、非授权机构的档案材料——除非涉及明确的骗保嫌疑进入司法程序。
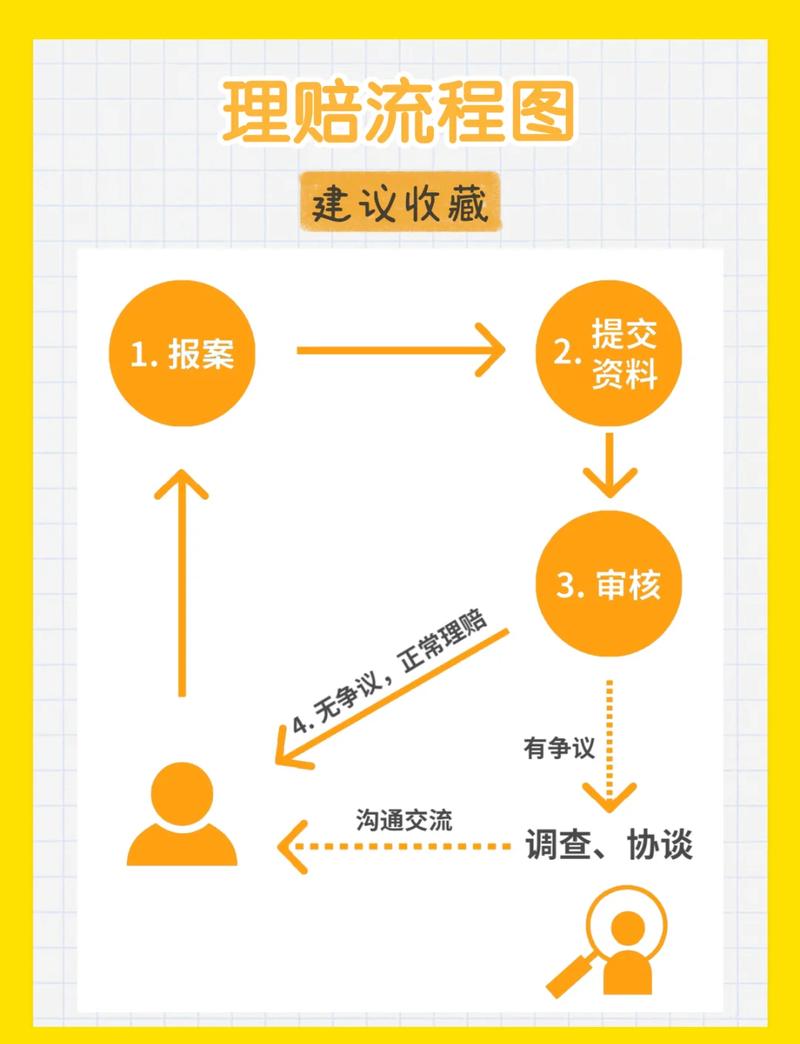
几个关于理赔调查的常见误解,真的该掰扯清楚
第一个误解:被调查就一定会被拒赔?
真不是。调查本身不代表对理赔申请的否定。我之前接触过一个案例,投保人确诊急性心梗申请赔付,因为赔付金额较高,系统自动触发调查流程,核查完所有就诊记录、投保告知内容之后,三天就把赔款打至了投保人的账户,整个调查过程没有任何刁难。说白了,调查就是个合规校验的环节,跟你去机场过安检似的,不是因为怀疑你带了违禁品,只是流程要求人人都得走一遍。
第二个误解:调查能查到你所有的陈年旧账?
也不是。核查的重点永远是与本次理赔相关的风险点。有人觉得,调查员能把你小学时候得过腮腺炎的记录都翻出来。实际上他们的时间和精力都有限,只会重点核查和本次出险疾病相关的、足以影响当初核保结论的就诊记录,那种和本次理赔八竿子打不着的陈年旧疾,根本不会成为核查的重点。比如你十年前得过一次急性肠胃炎,现在申请肝癌的理赔,两者没有关联,调查员根本不会特意去翻你十年前的门诊记录。
真遇上理赔调查,普通人该怎么应对?
说简单也简单,就三件事:
第一,别慌,如实回应。人家问什么就答什么,没必要刻意隐瞒——你当初投保时已经签字授权对方核查相关记录,刻意编造的谎言很容易被戳破,反而给理赔流程添堵。
第二,别被情绪牵着走。很多人一听说要调查就炸,觉得自己被针对了,要么在网上发小作文骂保险公司,要么跑到网点大吵大闹,本来顺顺当当就能走完的流程,因为情绪对立拖上一两个月,最后吃亏的还是自己。对吧?大家都是拿工资办事的,你不找事,人家也不会故意卡你——毕竟调查也是要花人力成本的,没人愿意没事给自己加活儿。
第三,遇到超出授权范围的要求,直接拒绝。如果调查人员要求你提供你当初投保时没有授权过的材料,比如非公立机构的就诊记录、你个人的社交账号内容,完全可以直接问对方要对应的授权依据,拿不出依据的,你没有配合的义务。
最后提个醒:不同保险公司的理赔调查流程、触发阈值会存在差异,所有涉及理赔判定、调查要求的规则,最终都以你签署的保险合同条款、保险公司官方公示的流程要求、以及银保监会的监管规定为准。如果对调查过程有疑问,直接通过保险公司官方客服渠道核实,别轻信非官方的小道消息,也别被网上极端的拒赔案例吓住。
真的。只要你投保时如实履行了告知义务,理赔材料真实有效,流程该怎么走就怎么走,没什么好怕的。
作者|dananjin
排版|dananjin
审核|安然