很多人交了好几年保费,真到理赔的时候才傻了。
翻出当年看病的病历、检查报告,才发现上面随手写的一句”既往有血压偏高史””疑似甲状腺结节”,可能直接就卡住了理赔的审核流程,甚至连之前的投保申请能不能过核保,都和这些纸面上的字直接挂钩。去年有个朋友,急性阑尾炎住院,出院小结上医生写了一句”患者慢性阑尾炎急性发作,既往有反复右下腹疼痛史2年”,他申请理赔的时候,保险公司就问,这个既往的腹痛史,有没有在投保前就有就诊记录?他跑回医院翻了当年的门诊记录,发现2年前确实因为吃坏肚子去过一次急诊,病历上写了”急性肠胃炎,右下腹压痛”,最后折腾了快一个月才把理赔款打下来。他自己说,那一个月天天跑医院、跑保险公司,班都没上好,就因为当时出院的时候没仔细看那行字。真的太折腾了。
病历资料会在这些关键节点影响审核结果
别觉得病历就是医院给你开的一张纸,和保险没关系。从你提交投保申请开始,到最后理赔款到账,它会在两个核心环节直接起作用。
第一个是核保阶段。很多人以为核保就是看你填在健康告知问卷上的内容,错了。当你提交的健康告知涉及到需要进一步核实的内容时,保险公司是可以按照正规流程,调取你在公立医疗机构、正规体检中心的过往就诊记录的。这里要敲重点:你自己没在健康告知里主动说明的病史,只要病历上有明确记录,核保人员看到后,该做责任除外还是责任延期,都会按照合同规则处理,不会因为你没填就当不存在。
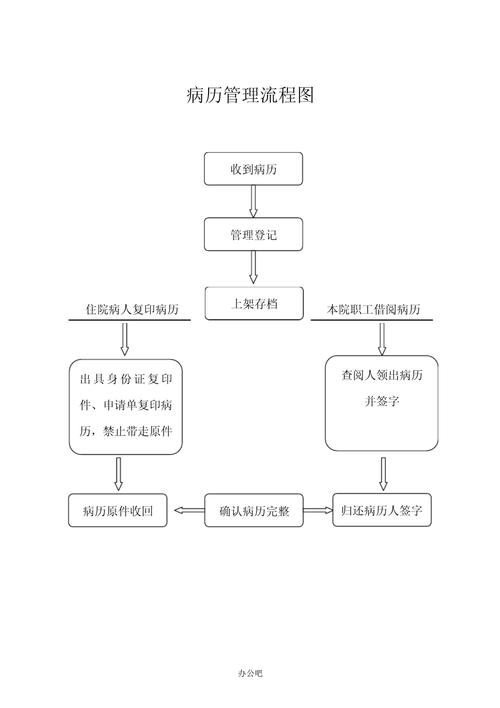
第二个是理赔申请阶段。这也是最容易出问题的环节。很多人第一次申请理赔的时候,抱着一堆缴费发票、费用清单就往网点跑,结果审核人员第一句话就是”请提供对应的门诊病历、出院小结、病理或检查报告”。说白了,保险公司判断你这次出险的情况,是不是符合合同约定的赔付条件,核心依据就是病历上的诊断结论。
举个最简单的例子:你走路不小心摔了导致骨折,去急诊的时候,医生要是没问清楚情况,随手在病历上写了”患者既往骨质疏松史,日常活动时易出现病理性骨折”,那审核的时候就可能需要进一步核实,这次骨折到底是外力导致的意外损伤,还是自身疾病引发的病理性骨折——后者往往不在意外险的赔付范围内。
关于病历资料的几个常见误会,很多人第一次都踩
不过话说回来,谁看病的时候不是盯着医生开什么药、能不能走医保报销,谁会逐字逐句核对医生写的病历内容啊?对吧?就是因为这个心态,很多人对病历的认知有偏差,最后平白多了很多麻烦。
第一个误会:病历是医生写的,写错了也不是我的责任。
这话听着没毛病,但真到了要用到病历的环节,承担麻烦的是你自己。你作为患者,是有权利要求医生准确记录你的就诊实际情况的。比如你本来是搬重物闪了腰,医生没问清楚,顺手写了”患者腰部慢性劳损病史3年”,你当场没指出来,后面拿着这个病历去申请意外医疗理赔,很可能就会被认定为旧伤复发,不是本次意外导致的损伤。
第二个误会:只要我把手里的病历改一改,保险公司就查不出来。
这可真的是在走歪路。正规医院的病历是有完整归档系统的,你手里拿的那一份只是打印件,医院档案室存的原始病历是没法随便改的。更何况,私自篡改、伪造病历,轻则理赔申请被直接驳回,重则涉及保险欺诈,是要承担相应法律责任的。别动这个心思,真的没必要。
第三个误会:我之前做的体检报告,不算病历资料吧?
算。所有在正规医疗机构、有资质的体检中心出具的检查报告,只要有你的有效身份信息,有明确的异常提示或诊断结论,都属于保险公司可以依法调取的资料范围。别觉得自己没去医院挂号看病,只是做了个体检,记录就不会被查到。
和保险打交道时,对待病历资料的几个实用提醒
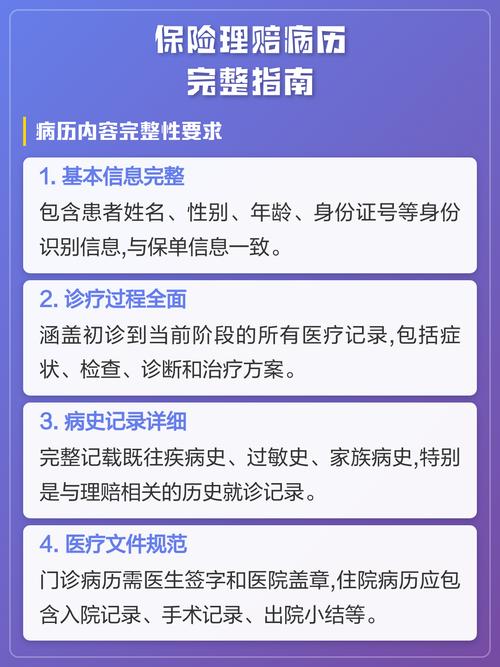
都是过来人的经验,照着做能少很多麻烦。
第一,就诊的时候,别为了开假条、多开药,随口给医生编病史。比如你就是最近受凉了引发的咳嗽,为了多开两天病假,跟医生说”我这个咳嗽都咳了三四年了,是老毛病”,就这一句话写在病历上,以后你买和肺部相关的保险,可能直接就会被做责任除外。真的得不偿失。
第二,自己手里的所有病历、检查报告、出院小结,别随便丢。按年份整理好放在固定的地方,真到需要申请理赔的时候,不用专门跑回医院档案室调档,能省好多时间。
第三,如果真的发现病历记录和实际就诊情况有出入,别自己在纸上涂涂改改。正确的操作是联系当时接诊的医生,说明实际情况,按照医院正规的病历修改流程,在医院的病案系统里做更正,加盖医院的病案管理章,这样的更正记录才是有效的。
最后必须说明:以上所有内容仅为通用流程科普,不构成任何投保建议、核保结论或理赔承诺。具体到个人的核保审核标准、理赔所需提交的材料范围、病历修改的正规要求,全部以您持有的保险合同条款、保险公司官方发布的指引规则,以及就诊医院的病案管理规定为准。我们不推荐、不代销任何保险产品,也不对任何具体保险公司的服务做评价。如果您有涉及个人投保、理赔的具体疑问,建议直接联系保险公司的官方客服渠道,或携带完整资料到线下服务网点咨询。
作者|dananjin
排版|dananjin
审核|小准