上个月陪表姐整理家里的保单,翻出她十年前买的一份寿险,看完我俩都沉默了。
每年交七千多,交二十年,保额才十二万。说出去谁信?当年卖保险的跟她说「一步到位保终身,不亏」,结果呢,真要用上的时候,这点钱连她家一年的房贷都不够覆盖。
好多人买寿险,稀里糊涂就踩坑。说几个最常见的。
买了重疾险,就不用再买寿险了
这绝对是第一梯队的误区。
很多人觉得,我重疾险都带身故责任了,再多买一份寿险不是浪费钱吗?
寿险保的是身故/全残,不管你是因为什么原因,只要符合约定,就会赔钱。而重疾险,核心是赔大病治疗和康复费用,大部分消费型重疾,只退现金价值不给保额,就算带身故,很多人买的重疾保额也就三五十万,要覆盖房贷车贷孩子学费,根本不够。
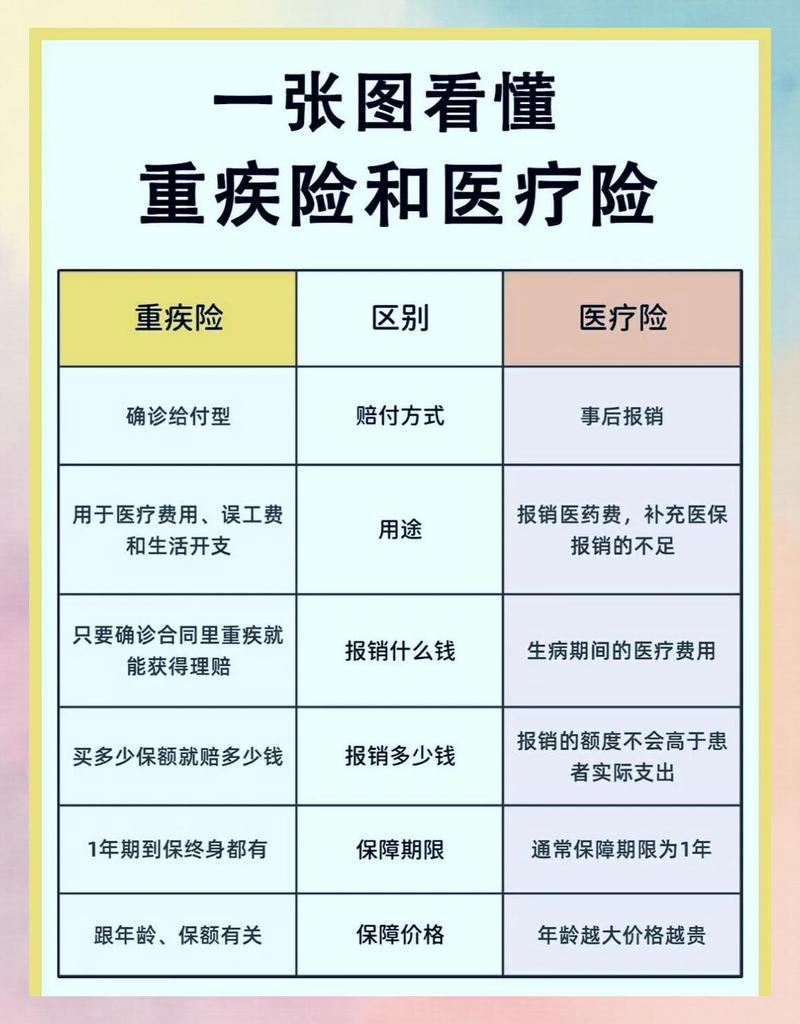
举个最简单的例子,你买了50万重疾,开车出了意外走了,要是你的重疾不带身故责任,可能只退几万块现金价值,留给家人的就这点钱,房贷还没还完怎么办?
说白了,两个东西管的根本不是一件事,谁也替不了谁。
只有挣钱的主力需要买寿险,不上班的不用
说实话,我见过不下十个家庭,老公身上背了上百万寿险,全职老婆一份都没有。理由很统一:她不挣钱,买了没用。
这真的太傻了。
寿险保的不是你的生命,是你走了之后,留在世上的家人要承担的经济损失。
全职太太在家带孩子、做家务,一年省下来的保姆费、育儿嫂钱,少说也要大几万吧?真要是出事了,你不得重新找人做这些事?不得花钱?
哪怕是刚毕业没怎么挣钱的年轻人,背上了房贷,跟爸妈一起凑的首付,你真出事了,剩下的房贷难道要爸妈替你还吗?
保额可以不用太高,但不能没有。
买终身寿险肯定比定期寿险好,到期没出事钱白扔了
好多人一听到「到期没出事不赔钱」,立马就摇头,说那我不如多花点钱买终身,反正早晚都能赔,不亏。
不过话说回来,你买寿险的初衷是什么?不就是覆盖你家庭责任最重的那几十年吗?
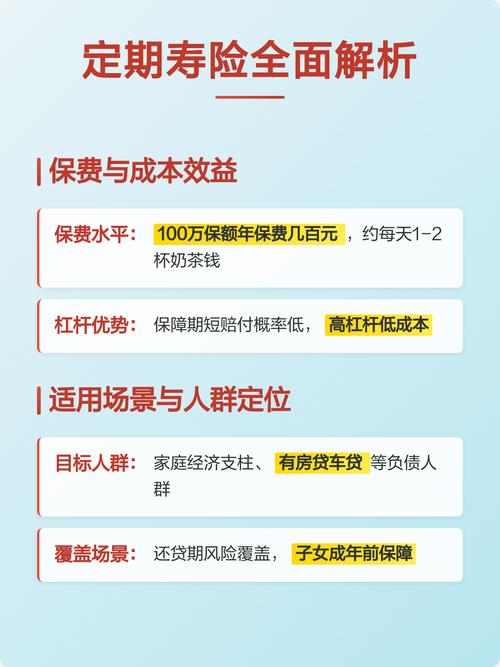
你30岁买寿险,要还30年房贷,要养孩子到大学毕业,等到你60岁,房贷还完了,孩子也工作了,那时候你身上的责任已经轻了大半,哪怕寿险到期了,也没什么遗憾啊。
价格差多少呢?30岁男性,买100万保额,保到60岁,一年也就两三千块。要是买终身,一年要一万多,翻了好几倍。把钱省下来,提前还点房贷,或者给孩子存教育金,不香吗?
当然不是说终身寿险不好,只是要看你的需求,别为了「一定能拿到钱」的执念,平白增加现在的生活压力。
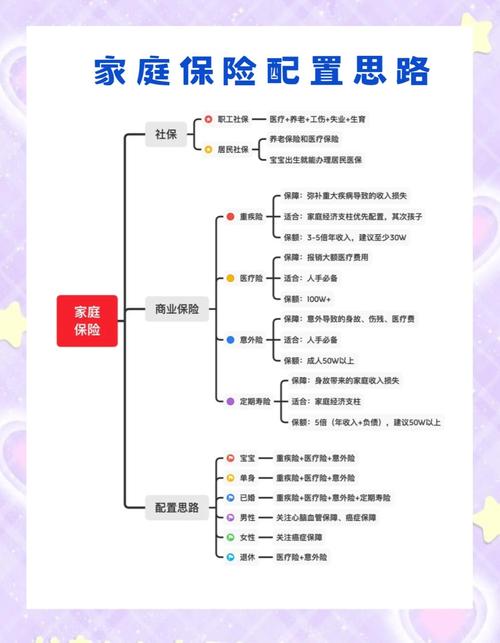
还有个容易踩的小坑,就是很多人分不清寿险和意外险,以为意外险保所有身故,不用买寿险。其实意外险只保意外导致的,要是因为疾病走了,意外险一分不赔,这个缺口还是要寿险补。
买寿险本来就是给家人留的兜底钱,不用搞得多复杂,搞清楚自己要什么,别被花里胡哨的附加责任忽悠,就已经赢过八成的人了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满