前几天帮一个读者梳理投保需求,上来第一句话就是:我体检查出肺结节,还能买人寿保险吗?会不会算带病投保?
其实问这个问题的人,十个里有八个已经预设了答案:带病投保肯定不对,是坑,可我就是想试试能不能混过去。
真不是这么回事。
带病投保不是骗保的代名词
很多人一听到这四个字,自动扣上“骗保”的帽子。不对。带病投保只是说,你投保前已经知晓自身有健康异常,再申请投保的行为。这里头有合法合规的操作,也有自作聪明的歪路,不能一竿子打翻一船人。
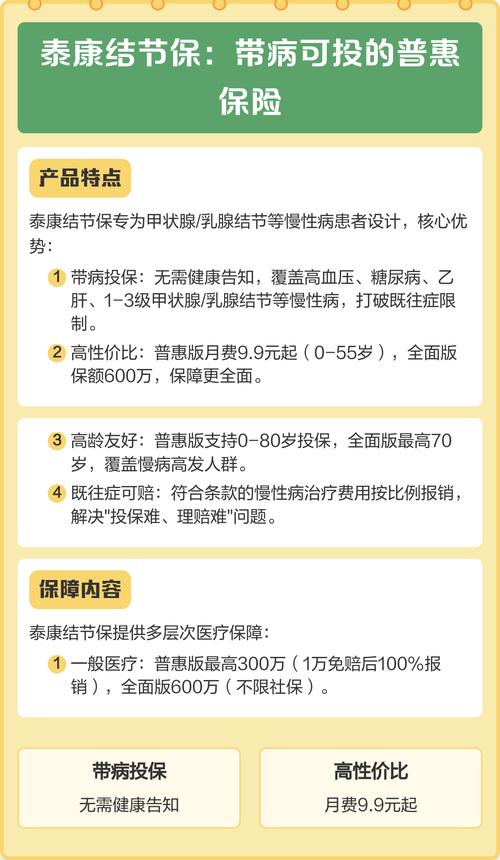
放在十年前,只要你有点小异常,保险公司基本都拒保。现在不一样了,保险市场竞争越来越充分,核保尺度也宽松了很多。常见的甲状腺结节、小于8mm的肺结节、一级高血压、轻度脂肪肝,大多都能正常承保,顶多就是加点保费,或者除外相关责任,不至于直接买不了。
说白了,保险公司不是要找健康得没一点问题的人,只要你的风险在可控范围内,人家愿意做你这个生意。
带病投保最怕的就是侥幸心理
我见过最可惜的一个例子,五六年前的,一位四十多岁的大哥,知道自己有慢性乙肝,投保的时候怕被拒,就瞒着没说。五年后发展成重症,申请理赔,保险公司调了他投保前两年的体检记录,直接拒赔,交了五年的保费,最后只退了很少的现金价值,亏了几十万。
很多人抱着侥幸,说我听说两年不可抗辩条款,只要熬过两年就必须赔,对吧?这纯纯是误读。要是你故意隐瞒明确已知的既往症,别说两年,二十年也不赔,闹到法院也赢不了。
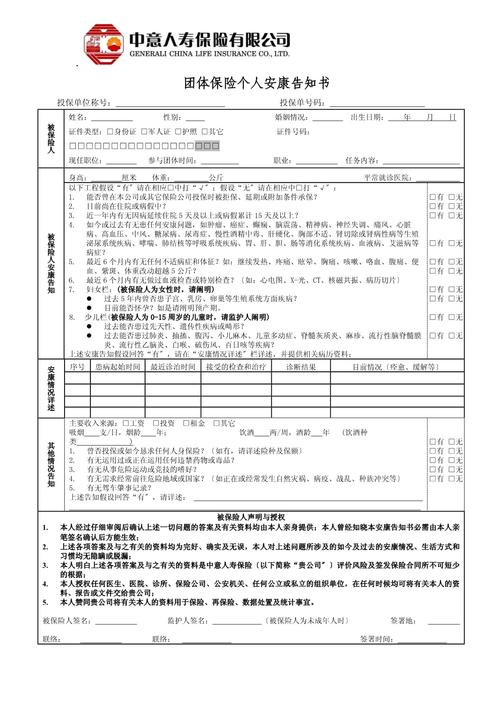
咱们国家投保遵循的是询问式如实告知,核心就一句话:问你什么答什么,没问的不用主动说。比如健康告知只问了你近三年有没有住院手术,你十年前得过肺炎早就痊愈了,不用主动提,不用自己给自己加戏。但问到你的,你明明有还说没有,那就是隐瞒,别怪人家事后拒赔。
真有健康异常,怎么走最稳妥
说实话,真查出来点小异常,也不用慌,按步骤来就行。
第一步,先试智能核保。现在绝大多数线上人寿保险都有这个功能,你对着健康异常一项一项选,输入结节大小、血压数值这些信息,几分钟就出结果,能投就能投,不能投也不会留下任何核保记录,对后续买其他保险完全没影响,非常适合普通人先试错。
第二步,智能核保过不了,就试试人工预核保。把你最近半年的最新检查报告整理好,找渠道递给保险公司核保人员,先给你出一个初步的核保意见,你觉得能接受再正式投保,避免直接投保被拒留下记录,影响后续投保。
不过话说回来,不同保险公司的核保尺度差挺多的。有的公司对甲状腺3级结节直接标体承保,有的公司就要除外甲状腺相关责任,多对比不同产品没坏处,但别一次性同时投好多家,一堆拒保记录留在那,后面再想投就难了。
有人问,那我先调理身体,等好了再投行不行?
要是可逆的异常,比如轻度脂肪肝,减减重就能恢复正常,那可以等。但要是不可逆的慢性病,比如高血压、糖尿病,本来就需要长期控制,根本不可能完全痊愈,你等一年,年龄涨一岁,保费更贵,万一中间又出新的异常,直接就买不了了。这种情况,只要有产品能接受你的情况,早点买比空等强。
还有人问,那种不需要健康告知的寿险能不能买?那种产品一般保额不高,价格还比普通产品贵不少,要是你能通过核保买普通产品,没必要选这个,它更适合真的买不了普通产品的人过渡。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知