上周帮朋友捋理赔材料,他拿着一张皱巴巴的诊断证明蹲在保险公司门口皱眉头。
上面就写了“腰痛待查”。
连个明确的确诊结论都没有。
说实话,就这材料,别说核赔了,连正式的收件流程都很难通过。
为什么诊断证明是理赔的核心材料?
首先给结论:绝大多数健康险、意外险理赔,没有符合要求的诊断证明,连正式的核赔收件流程都很难推进。
很多人觉得,我有缴费记录、有病历本、有检查报告,总不能不认吧?
真不是。
保险公司要判断你申请理赔的疾病,是不是在保障范围内,是不是过了等待期,是不是属于免责的既往症范畴,第一参考依据就是医院盖了章的正式诊断证明。毕竟病历本上的记录是碎片化的,检查报告是对应单个指标的,只有诊断证明是医师综合所有诊疗信息给出的正式结论。
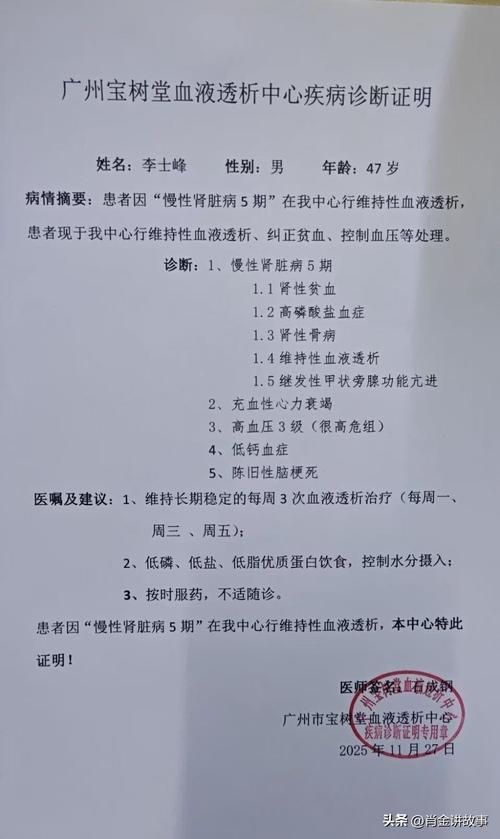
别小看这张薄薄的纸,它上面的每一个字,都是理赔环节的判定依据。比如你投保的重疾险责任里包含恶性肿瘤保障,要是诊断证明上只写“疑似肺部占位”,通常很难达到重疾险的理赔触发条件——这个时候别说申请理赔,材料递到柜台大概率会被打回来。
开诊断证明常碰到的3个坑
第一点,找错科室、找错人开证明。
比如你因为突发急性心梗住的心内科,结果嫌排队麻烦,找门诊的全科大夫随便开了个“胸痛原因待查”的诊断,没写清楚具体的疾病诊断,这就白跑。好多人觉得哪个科室方便就找哪个开,根本不管诊断的规范性。
第二点,漏写关键的时间、病因信息。
比如你是过了等待期之后才确诊的甲状腺癌,结果诊断证明上只写“甲状腺恶性肿瘤”,没写首次确诊的具体日期,核赔的时候就得反复跟医院核对,来回跑两趟是常事。要是碰到意外险理赔,更要注意——诊断证明上必须明确写清楚受伤的原因,是走路摔倒的,还是上班路上被非机动车碰的,要是只写“软组织挫伤”,连这个伤是不是符合意外的定义都判断不了。
第三点,私自涂改证明上的内容。
别觉得自己改个错别字就能省一趟跑医院的功夫。
没用。
只要诊断证明上有手写涂改、没有在涂改处加盖医院的诊断专用章,这类材料通常会不被认可。之前碰到过一个客户,自己在诊断证明上把“慢性胃炎”改成“急性重症胰腺炎”,想着能多赔点,结果直接触发了反欺诈调查,得不偿失。
关于诊断证明的常见误解
第一个误区:只要是医院开的证明,都算数?
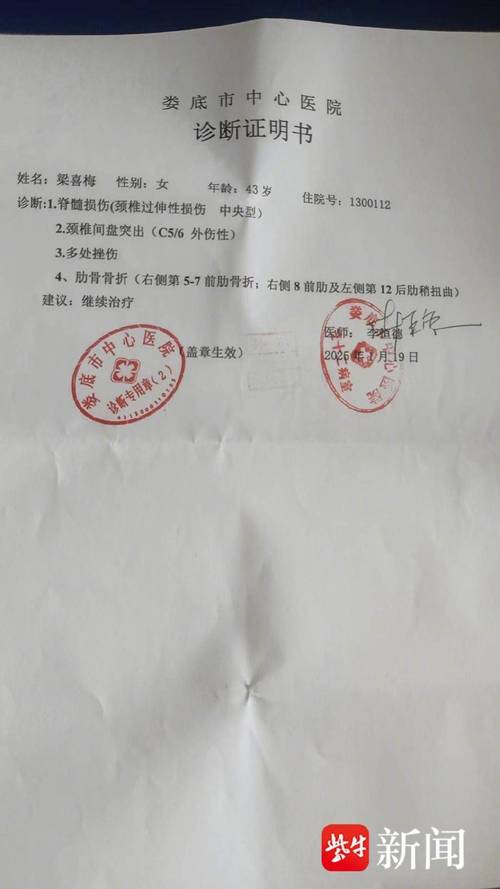
不对。只有加盖了医院诊断证明专用章(或医务科专用章)、由具备执业资质的医师签署的正式诊断证明,才具备理赔的材料效力。那种大夫在病历本上随手写的一句话,没有盖章的,不算数。还有,要是你在没有正规诊疗资质的小诊所开的诊断证明,对应的就诊记录、检查报告又对不上,核赔的时候大概率会被要求补充材料。
第二个误区:诊断证明开得越严重越好?
真不是。核赔人员每天要看几十份诊断证明,你写的内容是不是和检查报告、住院记录对得上,一眼就能看出来。刻意夸大病情的表述,反而会拉长理赔的审核周期,甚至触发更严格的调查。
第三个误区:出院之后再补开诊断证明就没用了?
也不对。只要你能提供对应的就诊记录、检查报告,出院之后找当时的主治大夫补开符合规范的诊断证明,是完全可以的——只是别拖太久,隔个三五年再回去找大夫,人家都记不清你当时的诊疗情况了,开出来的证明效力也会打折扣。
最后要提一句,以上所有关于诊断证明的要求,都是基于常见健康险、意外险的通用理赔逻辑,具体的材料要求,一定要以你手里的保险合同条款、以及对应保险公司官方公布的理赔须知为准。如果对需要提交的材料有疑问,别瞎猜,直接打保险公司的官方客服电话问清楚,省得来回跑冤枉路。
说真的,谁也不想生病住院,更不想在理赔的时候因为一张纸折腾来折腾去。当初开诊断证明的时候多花两分钟,把该写的信息写全,盖好该盖的章,比后面补十次材料都强。
作者|dananjin
排版|dananjin
审核|白杨