攒孩子学费+给退休留后路,分红型寿险到底能不能打?
2026-10-02 14:49:15
我上周跟一个做中学老师的老同学吃饭。
她掏手机翻出个产品链接怼我脸上,说你干保险这么久,帮我看看这个。
是分红型寿险,她说想攒娃的大学学费,以后退休了还能当零花钱,问我靠谱不靠谱。
说实话,半个月里,我已经碰到三个问同样问题的人了。
很多人对它的印象两极分化,要么说全是坑,就是保险公司骗钱的,要么说这是稳赚不赔的好东西,躺着拿收益还送保障。
两边都不对。
先搞懂:它到底是“寿险”还是“分红”?
很多人一上来就问“分红能拿多少”,完全忘了它本质是个寿险啊。
寿险的核心是什么?身故或者全残给钱,这个是写进合同的,保障部分跟普通寿险没差。
分红是啥?就是保险公司拿这个产品对应的分红险业务盈余,分一部分给投保人。
分红是不确定的,这个是监管要求必须写进合同的,别听什么人跟你说稳拿高收益,那都是瞎扯。
它本质是“带分红功能的寿险”,核心还是寿险,分红是额外附赠的一块收益,不是主业。
很多人搞反了顺序,把分红当主业,把保障当赠送,最后预期不对,肯定要失望。
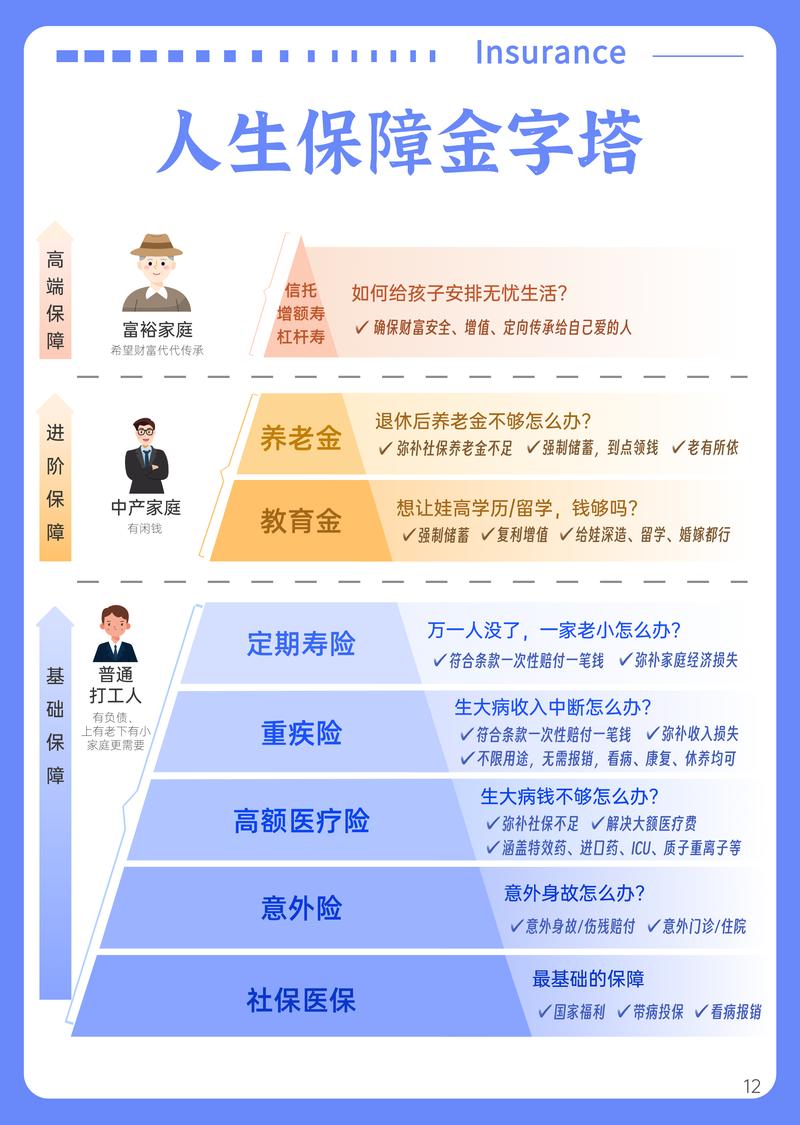 分红型寿险保障责任结构示意图
那些传得特别神的“坑”,到底是不是真坑?
网上一搜分红型寿险,满屏都是“我踩坑了”“千万别买”,这些吐槽到底对不对?
挑几个说最多的掰扯清楚。
第一个坑:代理人拿超高佣金,坑消费者。
说实话,佣金是保险公司给代理人的服务报酬,不是从你交的保费里额外扣的。任何长期人身险都有代理人佣金,不光是分红型,只不过分红型寿险总保费高,佣金总金额看起来多而已,对吧?
第二个坑:分红永远拿不到,都被保险公司吞了。
这个也不对,只要对应业务有盈余,就会按比例分,只是分多分少的问题。不过话说回来,要是经营达不到预期,分红为零也符合合同约定,本来就写清楚了的。
有人说“我买了五年,分红才一千多,还不如余额宝零头多,肯定有鬼”,其实分红型寿险的分红是长期复利累积的,前几年保单现金价值低,分红本来就少,要放几十年才会慢慢滚起来,你买三五年就想拿高收益,本来就不现实。
第三个坑:比存银行划算太多,闭眼买就行。
这个也扯,长期几十年下来,有可能拿到不错的结果,但也有可能收益不如长期存款,谁也说不准。别听销售给你画的那个几十年后的大饼,那都是演示,不是承诺。
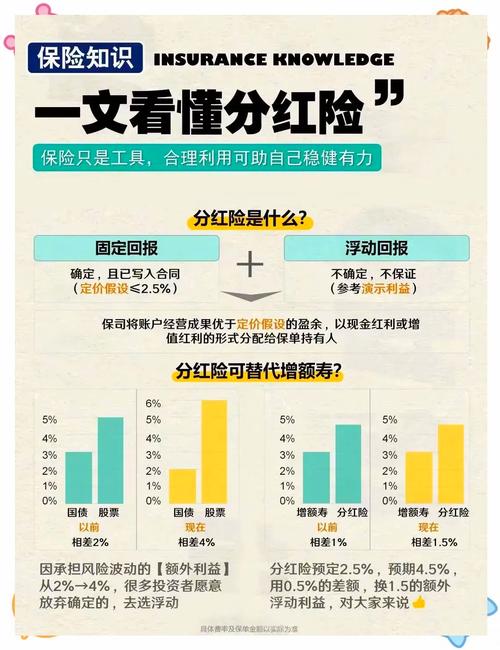 普通人买分红型寿险常见误区手绘图
到底什么人适合买?什么人别碰?
 到底什么人适合买?什么人别碰?
说一千道一万,工具本身没对错,就看你用不用对地方。
先说说哪些人可以考虑:
第一,你已经配齐了重疾险、医疗险、意外险这些基础保障,手里有闲钱,放个三五十年不用动,想分散一下投资渠道,对收益预期不高。
第二,你想要强制储蓄,同时给家人留一笔确定的身故保障,顺便拿点分红当额外补充,比如想给孩子留一笔中长期的钱,或者自己退休以后多一份零花钱,心态放得平,不指着分红发大财。
我身边有个客户,四十岁的时候买了一份,每年交五万交十年,就是想着自己走了以后给老伴留一笔确定的钱,分红每年拿个几千块,就当给老伴添个体检费,挺知足的。
再说说哪些人别碰:
第一,手里就几万块积蓄,还要还房贷车贷,基础保障都没配齐,别碰。急用钱提前退保要亏本金,犯不上把活命钱套进去。
第二,冲着高分红来的,觉得能比股票基金赚得多,那也别碰。它本来就不是高收益投资产品,预期不对,最后肯定后悔。
第三,就想花少钱买高保额寿险,给家人兜底房贷,那也别选分红型。同等保额下,分红型寿险的保费比纯保障的定期寿险贵好几倍,你要纯保障就买纯寿险,犯不上多花钱买不需要的分红功能。
说实话,我见过买了分红型寿险每年拿几千分红乐呵呵的,也见过买了以后觉得上当退了亏了好几万的。核心就是你得搞清楚自己要什么,别被“既有保障又有钱赚”这句话冲昏头。
它就是一个普通的金融工具,不是能帮你暴富的仙丹,也不是坑人的毒药,选不选,全看你的需求跟它能不能对上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
攒孩子学费+给退休留后路,分红型寿险到底能不能打?
文章链接:https://www.xinminbao.com/r/1162.html