被误会太多的车损险:很多人白扔了钱也有人裸奔
2026-09-19 21:59:47
去年冬天陪朋友去4S店提车,碰到一个大叔蹲在门口抽烟,脚边堆着撞变形的前保险杠。他车开了五年,自信开了二十年车从没出过事,年年省了车损险的钱,结果前一天晚上停小区楼下,被风吹歪的健身器材砸了,修要七千多,全得自己掏。
七千多,够他交四年车损险了。
别被“老司机不用车损险”忽悠了
说实话,这种想法太普遍了。我身边开了十好几年车的朋友,十个里有四个不买车损险,理由翻来覆去就是那两个:我开得稳,撞了也是别人赔;车都旧了不值钱,坏了凑合用,犯不上多花钱。
真对吗?
你能控制自己不撞别人,能控制天上掉东西、地下发大水、隔壁新司机油门当刹车撞了你就跑吗?
去年夏天暴雨那会,好多停地下车库的车被淹,没车损险的,只能自认倒霉把车当废铁卖。有车损险的,直接走全损赔了车钱,换车都不耽误。
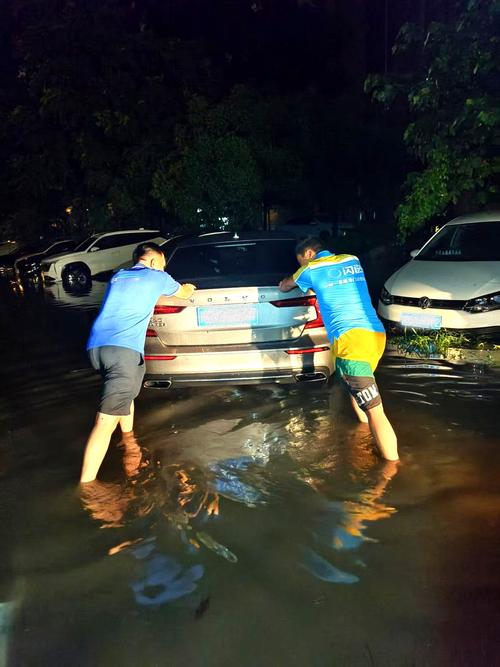 暴雨后被淹车辆车损险理赔现场
多数车损,真不是你开出来的。你停那不动,都能躺枪。
那有人说了,我的车才值两万块,开着代步,还要买吗?算个账:车损险的保费是按车的实际价值算的,两万块的旧车,一年车损险也就两三百块。两杯奶茶钱买个兜底,真要是被撞了被淹了,你愿不愿意掏几千块修车?不愿意就买,很简单。
搞清楚:车损险到底保啥不保啥
很多人买车损险,翻条款看半天也没看明白。这里说个干货,2020年车险综合改革之后,原有的盗抢险、玻璃单独破碎险、自燃险、发动机涉水险、不计免赔险、无法找到第三方特约险,全部并入了车损险主险,不用你再一个个挑着买。
说白了,只要你车不是故意弄坏的,绝大多数意外情况都保。自己开车刮了墙、撞了树,赔;车被偷了被抢了,按实际价值赔;玻璃被高速石子砸裂了,直接赔,不用额外买单独玻璃险;下大雨积水发动机进水了,也赔,不用再加钱买涉水险。
那哪些不保?说几个最常见的,大家记牢就行。
第一,酒驾、毒驾、故意撞车这种违法操作,肯定不保。这个不用多说。
第二,自己后加装的部件,默认不保。比如你花两万改了大包围、电吸门,撞坏了,保险公司只赔你原厂自带的那部分,改装件要赔得额外加钱买对应附加险。
第三,轮胎轮毂单独损坏,不赔。比如你停车被人恶意扎了轮胎,车身别的地方没伤,这种车损险不赔。绝大多数人其实碰不到这种事,真在意的话再额外买附加险就行。
第四,只丢了轮胎、后视镜这种单个配件,不赔。真要是整车被偷,那妥妥赔,这点别搞混。
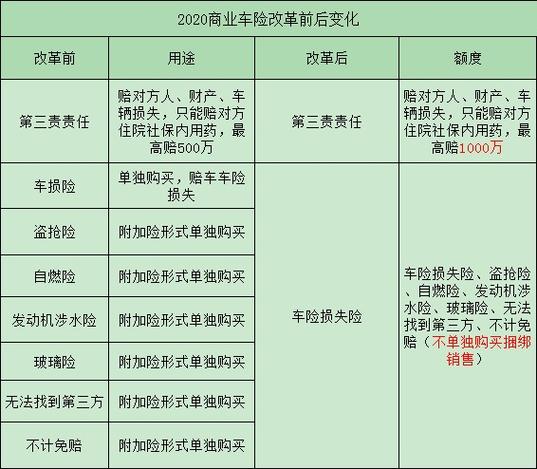 2020车险改革后车损险责任对比表
投保理赔踩过坑的人,总结的几个实用提醒
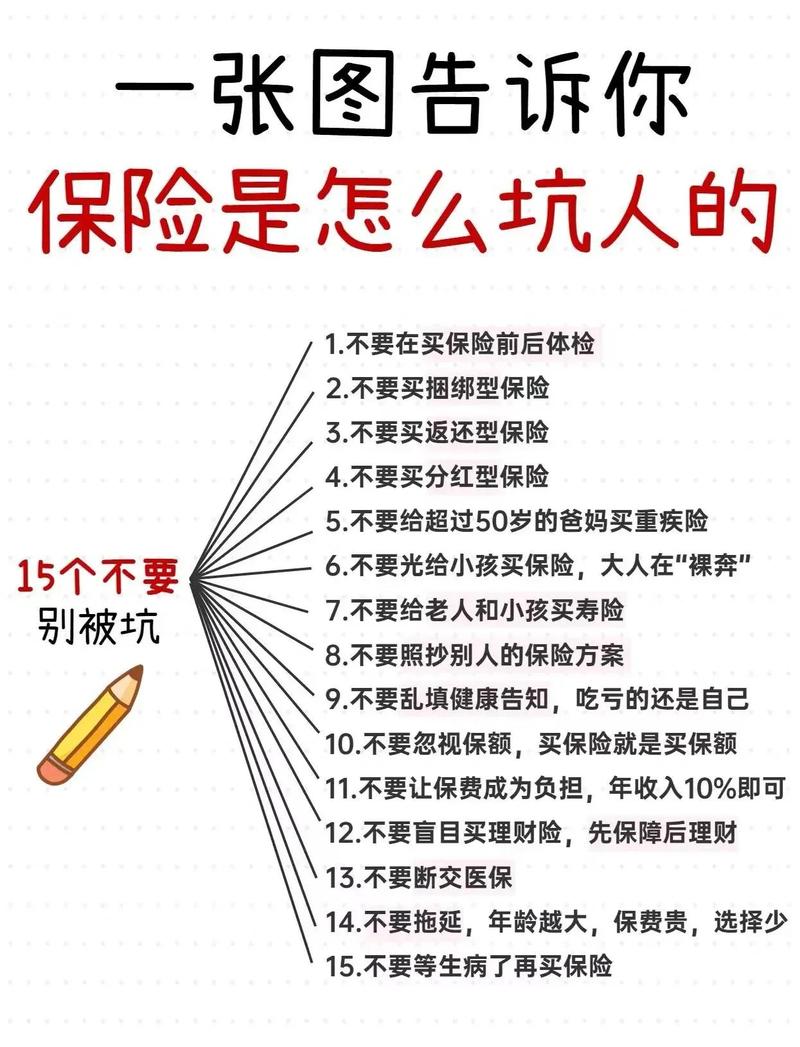 投保理赔踩过坑的人,总结的几个实用提醒
第一个,保额不用瞎挑。现在车损险都是按车辆实际价值自动计算保额,不会让你多买浪费钱,也不会少买赔不够,你不用纠结选5万还是6万,系统算出来多少就是多少。别听人忽悠你买更高保额能多赔钱,不可能,赔的时候还是按实际损失来。
第二个,车龄大的旧车,别轻易放弃。好多人觉得我车都开十年了,不值钱了,没必要买。其实车越旧实际价值越低,保费越便宜,我见过开了12年的卡罗拉,一年车损险才三百多,三百多买个万一撞了全赔,真的不算贵。
第三个,找不到撞你的责任人,现在也能全赔。之前老规矩是找不到第三方,只赔70%,现在找不到第三方特约险已经并入车损了,只要你能证明不是你自己故意撞的,保险公司全赔,不用扣那30%。
第四个,报一次车损险保费涨不了多少。好多人小刮小蹭也纠结要不要报,怕涨保费。其实一年只出一次险,绝大多数情况保费涨幅也就几十上百块,你修一次要花上千,那肯定报划算。要是一年出个三四次,那涨的就多了,几百块能搞定的小伤,确实没必要报。
不过话说回来,车损险从来不是强制买的,它本质就是个风险转移工具。
你家底厚,车坏了修几万块眼睛都不眨,那不买也没关系。你就是普通上班族,掏几千块修车要心疼大半个月,那每年花几百千八百买个踏实,真没毛病。
别跟风别人说“老司机都不买”就硬扛着不买,也别为了求安心乱加一堆没用的附加险。适合自己的,就对了。
一句话总结:车损险给车托底,买不买看你能承担多大风险,别瞎买也别硬扛。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被误会太多的车损险:很多人白扔了钱也有人裸奔
文章链接:https://www.xinminbao.com/c/475.html