填投保单上的保险金额时,我卡了20分钟才想明白这些事
2026-10-15 07:38:16
上周帮朋友核对她去年买的重疾险合同,翻到第三页她突然喊:”哦?我当时填的保险金额是50万?我以为是100万啊!”
得,这事儿我见过不下十次。
很多人买保险的时候,把”保险金额”这栏当填手机号验证码似的,对着销售给的数字就往下抄,连这钱到底是按什么标准赔、跟自己的需求搭不搭边都没摸清楚。
先搞懂:你填的保险金额,不是”你想拿多少钱”
说实话,我刚开始接触保险的时候也傻,觉得保险金额不就是我想买多少赔多少?
大错特错。
你填的那个数字,本质是整个保单所有责任的计算基准。不是你出险了就能拿到这个数——比如你买的重疾险,合同里写了首次确诊轻症按30%保险金额赔,那你填50万保额,轻症到手就是15万,不是50万。要是你当时没仔细看条款,以为填50万就所有情况都赔50万,那真到理赔的时候,落差能给人砸懵。
哦对,还有人把保险金额和”已交保费”搞混。我上次碰到个大哥,算自己交了10万保费,保险金额填的20万,他说”那我这杠杆不就2倍?”合着他根本没捋顺,要是真的触发重疾理赔,那是按20万的基准走,不是按他交的10万算。
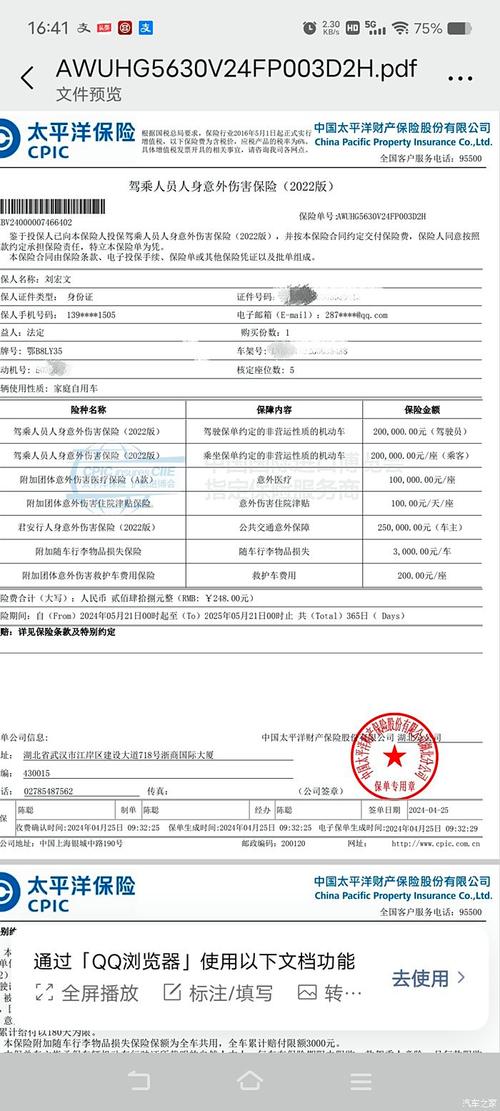 人身险保单保险金额条款标注实拍图
你想啊,很多人拿着这个数字跟银行存的定期比,觉得自己占了大便宜,实际上这个数字不是凭空飘在那儿的——它跟你每年要交的保费、能享受的保障范围、甚至后续加保的限制都是绑死的。你填得越高,每年掏的钱就越多,这点是真的,别不信。
别踩坑:这几个关于保险金额的误会,我身边人踩过一半
第一个坑,真的太多人踩了——觉得保险金额当然是越高越好,反正买都买了,直接往最高的档填。
我前两年碰到个刚工作的小姑娘,月薪才6000,咬着牙给自己买了200万的定期寿险,每年交的保费快赶上她一个月工资了。结果交了半年,赶上房租涨了,她直接连保费都交不起,最后退保退回来的钱,连她之前交的一半都不到。
真的,别为了虚高的数字透支当下的生活。你得算自己每年能拿出来多少钱交保费,别为了个虚的数字,把自己现在的日子过紧巴了。
第二个坑,把”不同责任的保险金额”当成一回事。比如很多重疾险合同里,主险的保险金额是50万,但是附加的身故责任,可能只按”已交保费”或者”现金价值”赔,跟主险的50万没关系。你要是没仔细看,以为自己买了50万的身故保障,最后理赔的时候才发现不对,那找谁说理去?
还有个坑,是觉得”我现在填的保险金额,以后就不能改了”。其实不是啊,很多长期险是支持在约定的时间点加保的——比如你刚结婚的时候家庭责任重了,或者生了娃之后,想把之前的寿险保额提上去,只要符合健康告知的要求,是可以走加保流程的,不是说一开始填了多少就定死一辈子。
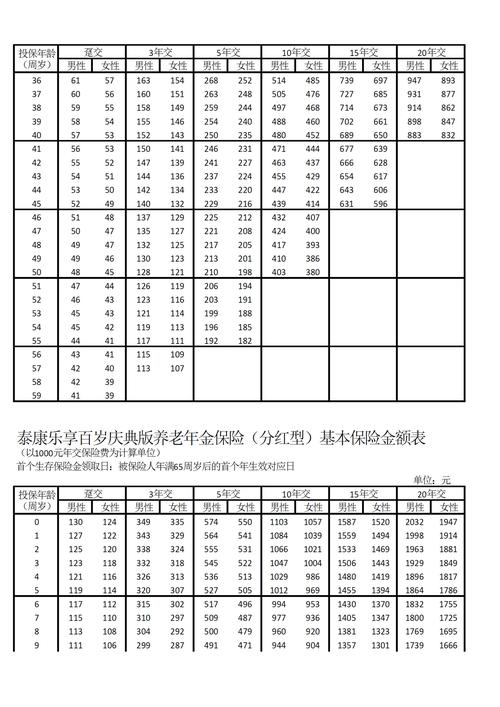 定期寿险不同保险金额对应保费测算表截图
对吧?很多人被”保额一旦确定终身不变”的说法吓住,刚工作的时候收入不高,填的保额特别低,等后面收入涨了想补,又怕麻烦,最后真的遇到事儿了,才发现保障不够用。哦对,我上次帮我堂哥填投保单的时候,他盯着保险金额那栏愣了五分钟,说”我到底填50万还是100万?差的那点保费,我换个新手机不好吗?”给我逗得不行。
到底填多少合适?别拿网上的数字硬套
 到底填多少合适?别拿网上的数字硬套
我知道很多人搜攻略,一上来就看到什么”寿险保额要覆盖10倍年收入””重疾险保额要够3年康复收入”,看的人压力山大。
说实话,这些数字不是绝对的。
你要是上有老下有小,每个月要还房贷,那你填的寿险保额,至少得把剩下没还的房贷、未来三五年家里的固定开支、老人孩子的基本生活费算进去——别让家里人在你万一出事的时候,还要卖房凑钱还贷款。
但你要是刚毕业,一个人在外面租房,没房贷没孩子,那你真没必要硬凑那个10倍年收入的数。先把基础的医疗险配好,寿险填个能覆盖你自己欠的花呗、借呗,万一出事了不用让爸妈帮你还债的数,就够了。
哦对,还有个很实际的点,你填保险金额的时候,别忘了看对应的健康告知和核保要求。比如有些高额的保单,保额超过一定数,是要提供收入证明、走财务核保的,你要是没提前准备,填了太高的数,最后核保不通过,白忙活半天。
别学我上次碰到的那个大哥,觉得200万寿险听着威风,填了之后保险公司让他提供近3年的收入流水,他拿不出来,最后只能降到100万,折腾了快半个月才把保单弄下来。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
填投保单上的保险金额时,我卡了20分钟才想明白这些事
文章链接:https://www.xinminbao.com/r/1812.html