上周帮朋友翻旧保单,翻到第三页她突然拍大腿——2021年买的那份重疾险,因为换工作换城市,银行卡换了没更新联系方式,断了快两年,一直以为直接作废了。
别把复效当补缴欠费,这俩根本不是一回事
很多人对复效的认知还停留在“欠了钱补上就行”。
错。
首先得搞懂两个状态:宽限期、保单中止。
一般长期险(重疾、终身寿这种),到了缴费日没交钱,会有60天的宽限期。这期间保障完全正常,出险照样赔,只要把欠的保费补上就行,啥额外成本都没有。
但过了宽限期还没交钱,保单就进中止状态了——注意,是“中止”,不是“终止”。这时候保障暂时冻住,出险一分钱不赔,你要是这时候退钱,只能拿现金价值,比交的保费少一大截。
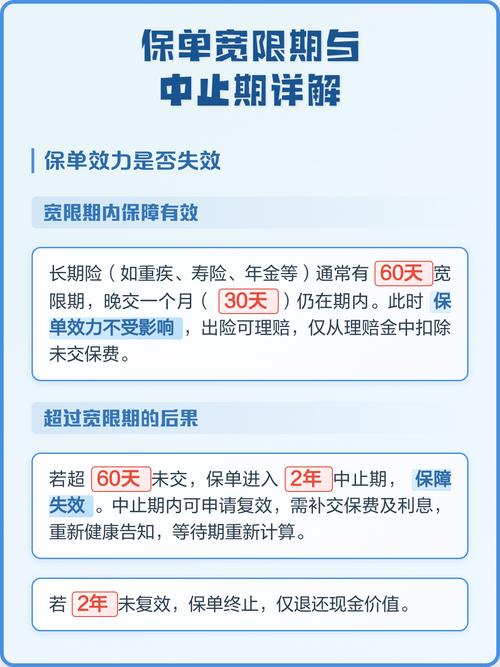
很多人以为进了中止就彻底凉了。其实不是,从中止日开始算,两年内你都可以申请复效。过了这两年,合同才真的终止,到时候再想救都救不回来。
别不信。真的有人断了23个月才想起来,急得半夜打语音,就怕差一个月错过窗口期。
申请复效要过的3道坎,提前知道不跑空
别以为拿着身份证去营业厅就能办。复效是有门槛的,相当于你重新投一次保。
第一,得把欠的保费和利息全补上。别以为只补当初欠的那几千块,这两年的利息得一起算,按合同约定的利率来,不是啥高利贷,但提前有个心理准备,别到了窗口才发现钱带少了。
第二,要重新做健康告知。说实话,这一条是很多人踩坑的。你这两年里要是查出了甲状腺结节、血压偏高之类的毛病,复效的时候得如实说。保险公司会重新核保,该加费加费,该除外除外,严重的还可能直接拒。去年有个客户,断缴1年半,复效的时候忘了说自己刚查出来糖尿病,后来出险被保险公司查到记录,直接拒赔,之前交的钱也白搭。
第三,要是保单有未结清的保单贷款,得先把本息还清。有的朋友买了寿险之后,急用钱的时候贷过现金价值的钱,忘了还,这时候想复效,得先把贷款的钱补上才行。
这些复效误区,踩中一个就白折腾
第一个误区:复效后等待期不用重新算。
别做梦。复效不是原合同直接“解冻”继续走,等待期一般要重新算90或者180天,这期间出险还是不赔的。要是你已经断了一年多,复效后还要等半年才生效,得提前有预期。
第二个误区:断缴超过两年就完全没救了。
其实要是你刚过两年没多久,先打保险公司的官方客服电话问清楚。有的时候合同终止的流程还没走完,说不定还有协商的空间?当然也别抱太大期望,大概率是只能退现金价值。
第三个误区:所有保单都能复效。
一年期的意外险、百万医疗险,大多是不支持复效的。这类本来就是交一年保一年,断了直接重新买就行,不用浪费时间想复效的事儿。
那到底要不要申请复效?
给你个简单的判断标准:要是你现在的健康状况还能符合当初买这份保单的核保要求,而且这份保单的保费比现在同类型的产品便宜不少,那就赶紧走流程申请。要是你现在已经有了比较严重的既往症,复效大概率会被拒,或者核保条件很苛刻,那不如重新挑符合自己情况的产品。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰