上周三凌晨两点,我手机弹了条银行短信。
您尾号xxxx的储蓄卡余额不足,扣款失败。
我当时腾一下坐起来——哦对,那天是我那份定期寿险的保费扣款日。赶紧转了钱进去,盯着扣款界面等了十分钟,看到二次扣款成功的提示,才松了口气。
说实话,之前我一直以为宽限期就是保险公司给的“宽限几天交钱”的人情,直到这次扣款失败才翻了自己的保单合同,才搞明白这里面的门道比我想的多。
宽限期根本不是人情,是白纸黑字的合同规则
很多人对宽限期的印象,就是“忘了交保费也不会立刻失效”。
对,但不全对。
绝大多数长期人身险的宽限期为60天,这个时间不是保险公司随便定的,是从监管要求到合同条款明确写死的规则,不是哪家公司独有的福利。
它的计算逻辑也很简单:从你保单上载明的保费应缴日的次日开始算,满60天,就是宽限期的最后一天。
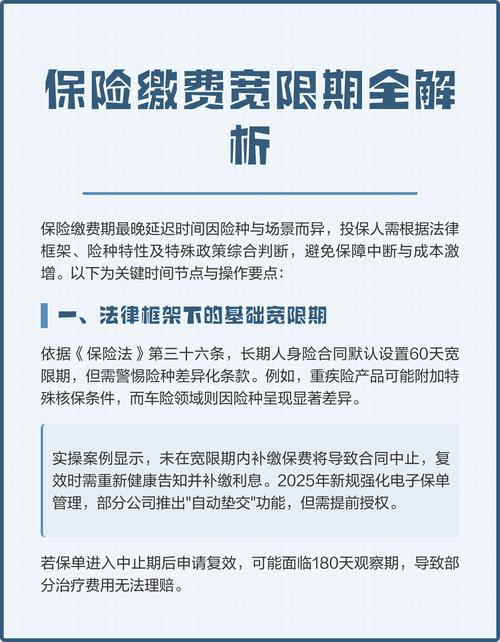
别小看这60天。要是没有这个规则,你刚好在应缴日那天忘了转钱,保单第二天就失效,万一这期间出了什么事,之前交了好几年的保费全打了水漂,保障也没了,换谁都受不了。
宽限期里的保障,不是完全“和平时一样”
我之前一直以为,宽限期里的保障和按时交了钱的状态没差。
翻了合同才知道,差的那点,刚好是最容易踩坑的地方。
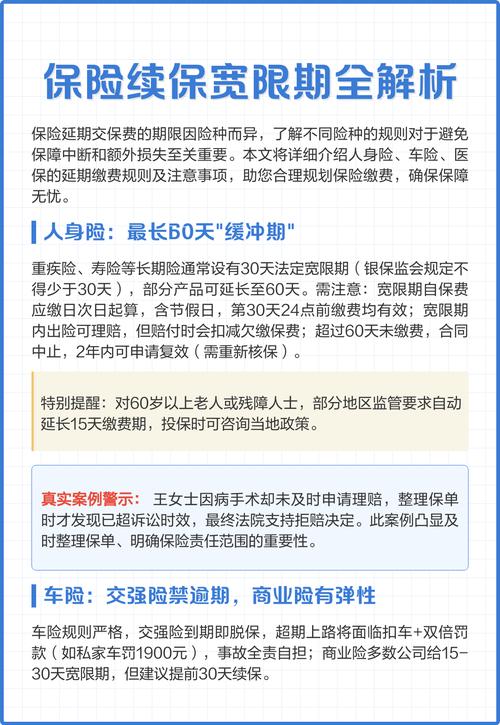
宽限期内出险,符合理赔条件的保单仍可赔付,但会扣除欠缴的当期保费。
举个例子,要是你当年的保费是3000块,刚好在宽限期内出险,符合理赔条件能赔50万,那最后打给你的理赔款是497000,不是50万。
说实话,这点钱扣的不算多,但要是你刚好卡着宽限期的点出事,本来不用掏这笔钱的,平白少拿一笔,怎么想都不舒服。
还有个很多人搞混的点:过了宽限期还没交保费,保单不是直接作废。
过了宽限期仍未缴费,保单会进入中止状态,而非直接终止。
中止是什么意思?就是这期间保单是没有保障的,出险了不赔。但你还有两年的时间可以申请复效——把欠的保费、利息都补上,重新通过保险公司的核保,保单就能恢复效力。
去年有个朋友,忘了交重疾险的保费,过了宽限期三个多月,体检查出甲状腺4a结节,后来申请复效的时候,被要求做穿刺,最后甲状腺责任除外了才复效成功。他现在每次想起这事都悔得慌,说早知道就多设几个缴费提醒了。
别真把60天宽限期,当随便浪的缓冲带
我知道有人会想,反正有60天宽限期,晚俩月交也没事。
别。
真别。
首先,刚才说过,宽限期内出险要扣保费,虽然钱不多,但没必要平白损失。其次,你要是真拖到宽限期最后一天才想起交钱,万一赶上银行系统维护、转账延迟、保险公司APP崩了,刚好卡着点没到账,保单直接进入中止状态,得不偿失。
最麻烦的是复效的核保。
你买保险的时候,是符合当时的健康要求的。但要是过了一年半载,你体检查出点小问题,血压高了、血糖异常了、长了结节,这时候申请复效,保险公司会重新核保,要是情况不好,可能加费、除外,甚至直接拒保。
之前我自己的保单,都是提前一个月就把保费转到专门的缴费银行卡里,还设了三个提醒:缴费日前15天、前7天、当天。
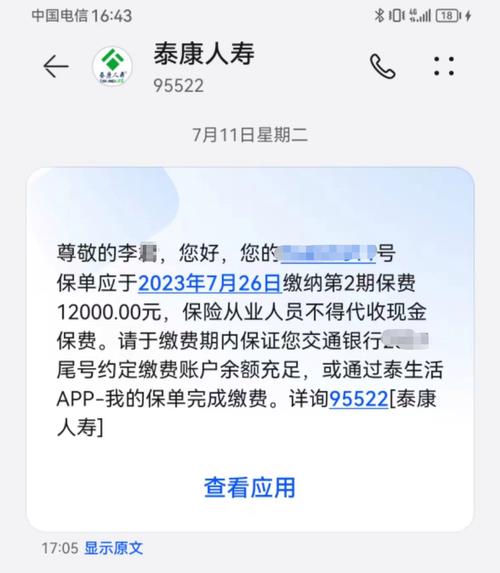
别嫌麻烦。这点小事,比你之后折腾复效要省心得多。
几个问得最多的问题,一次说清
第一,一年期的短期险有没有宽限期?
一年期短期险通常没有宽限期。不管是一年期的医疗险、意外险,只要到了保障期结束的时间,没交钱,保单就直接失效,没有缓冲期。
第二,宽限期最后一天交钱,会不会不算数?
只要你在宽限期最后一天的24点前,保费到了保险公司的账户,就算数。但还是那句话,别卡点,转账有延迟,银行有维护,谁也说不准会出什么岔子。
第三,宽限期里退保,能拿到钱吗?
能。只要保单有现金价值,宽限期内退保,和正常缴费状态下的退保规则一样,能拿对应的现金价值,不过还是会扣掉你欠的那笔当期保费。
哦对,这点和理赔的规则是一样的,不管是理赔还是退保,只要你在宽限期,该扣的欠缴保费,还是会扣的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐