上周陪发小去退之前冲动买的寿险,坐柜台半小时,她翻来覆去问柜员最多的一句就是:”当初销售说保到60岁,那我60岁之后真的啥都没了?”
真的,太多人买寿险的时候,把所有精力都放在算保额、比保费上,偏偏对最核心的保障期限,要么扫一眼就过,要么听销售随口说一句就记下来,从来没仔细想过这个期限,到底是怎么跟自己的生活对上的。
别把保障期限当合同末尾的无关小字
我见过太多人算保费算到小数点后两位,翻到保障期限那页直接跳过。觉得反正钱交了,出事总赔。
窝火。真的。
去年碰到的一个客户,三十出头刚当爸爸,买寿险的时候图便宜选了保到60岁的版本,本来算着自己60岁退休,房贷也还完,孩子也成家,好像刚好够用,结果刚过两年查出来慢性病,想加保被拒,那时候他才反应过来,万一真的要到60岁之后才出风险,之前买的那份保单根本接不住。
很多人对保障期限的误解,从翻开合同的第一页就开始了。总觉得这就是个写在纸上的数字,跟你实际能拿到的保障没关系——哪知道真到要用的时候,才发现去年刚交完最后一期,保障刚好到期。这种落差,换谁都得难受半天。
不同保障期限的差异,远不是“贵和便宜”这么简单
市面上的寿险,按保障期限分其实就两类:一类是固定保到某一个年龄,比如保到60岁、70岁;另一类是保终身,从投保那一刻开始,到被保险人身故为止,责任都在。
前者保费低,杠杆高,同样的保额,可能每年只需要后者三分之一甚至四分之一的钱。但缺点也明摆着:到了约定的年龄,合同就结束了,要是之前没发生理赔,交的保费也不会退。后者保费高,但是不管什么时候发生身故责任,都能按合同约定赔,不存在“到期就失效”的问题。
别听销售一上来就说“定期的都是消费型,不划算”。划算不划算,得看你兜里有多少钱,当下最缺的保障是什么。
刚工作没几年的年轻人,背着三十年房贷,上有老下有小的阶段,选个覆盖到房贷还完、孩子经济独立的定期期限,其实压力小很多。等以后收入涨了,手里有积蓄了,再补一份终身的也不迟。
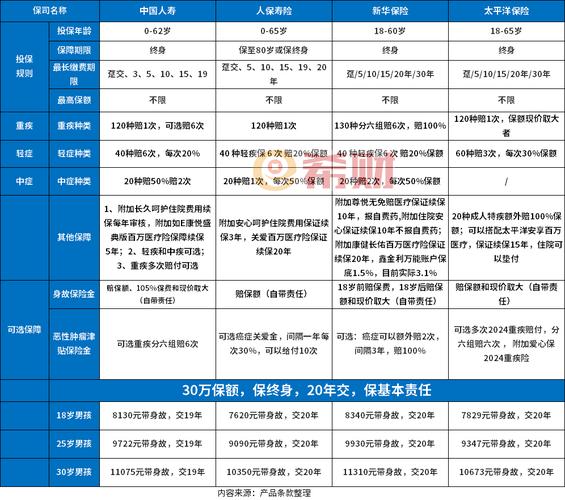
真没必要硬撑着买超出自己预算的产品。比如你每个月能拿出来买保险的钱就三百块,非要凑钱买终身寿险,交的钱占了收入好大一块,万一中间碰到换工作、要付大额支出的节点,交不起断保了,之前交的钱退回来只有一点点,反而亏。
关于保障期限的几个常见误会,别踩
第一个误会:保得越久越好。
这话听着没错,但放到普通人的实际情况里,根本站不住脚。25岁刚工作的年轻人,手里没多少积蓄,未来的收入波动也大,要是一上来就把所有预算砸在终身寿险上,反而会把自己的现金流卡得死死的。
第二个误会:到期没出事,钱就白交了。
定期寿险的本质,是用很少的钱,换你家庭责任最重那几十年的兜底。就像你每年开车买交强险,一整年没出事,难道说钱白交了?不对,你这一整年开车出门,心里是踏实的。寿险也是一样,你交保费的那几十年,知道万一自己出点事,家人的房贷、生活费、孩子的学费有着落,这份踏实,本来就值回票价。
第三个误会:可以随时调整保障期限。
大部分寿险的保障期限是投保时就固定的,后续不能随意调整。你买的时候选了保到70岁,之后不能直接改成保终身,要改的话只能重新买一份新的,能不能过健康告知、保费要涨多少,都不一定。我之前有个读者,32岁,买定期寿险的时候选了保到60岁,每年交400多,去年家里宽裕了,想把之前的保单改成保终身,打客服电话问了才知道不行,只能新投,算下来因为年龄大了五岁,新投的终身寿险每年要交一千多,他当时拍大腿说早知道当初就多想想。
不过话说回来,早知道他当时也不会多掏那几百块钱的,毕竟人都是站在当下做选择的。
其实真的没必要为了选保障期限熬到半夜做攻略。你就顺着自己的人生节奏算:你现在身上背着的、要对别人负责的担子,大概要扛到多少岁?比如房贷还有28年,孩子现在3岁,等孩子大学毕业经济独立大概还要19年,那你选个保到60岁的期限,算下来刚好覆盖这些责任的周期,就够了。等以后这些担子都卸了,你就算没有寿险保障,也不用怕给家人留啥负担,对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满