上周帮朋友处理完一桩事。
他3天前在银行网点办储蓄卡,被大堂经理拉着听了5分钟产品介绍,脑子一热就签了份终身寿的投保单,回家被老婆骂得连晚饭都没吃安生,连夜翻出保单找能全额退的渠道。
其实他根本不用这么慌。只要还在规则范围内,这事儿根本没什么损失。
你以为的犹豫期,和合同里写的根本不是一回事
很多人对犹豫期的认知,停留在“买完保险有十几天后悔的时间”,至于这个时间从哪天开始算,压根没仔细看。
错。
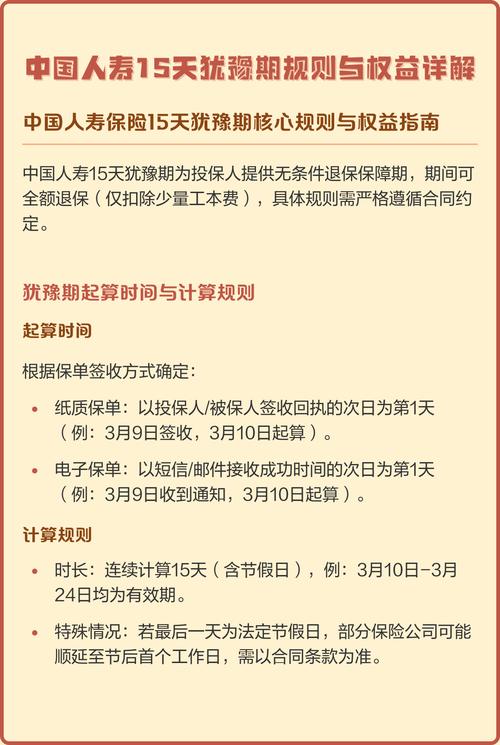
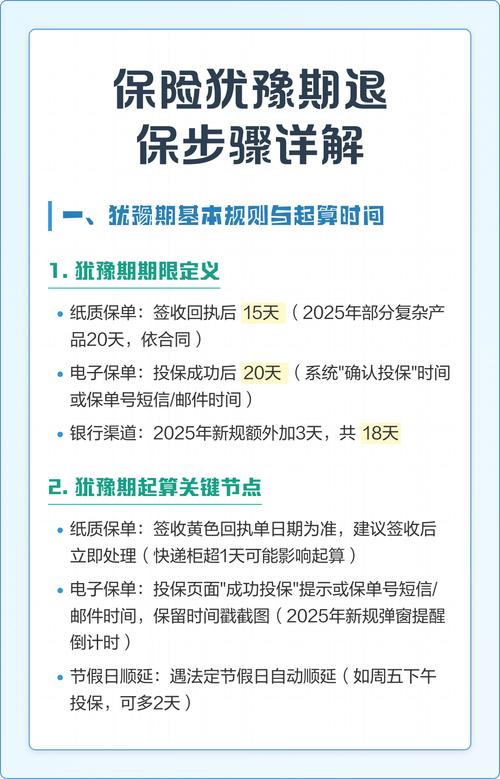
犹豫期的起算点,从来不是你交钱的那天,也不是业务员给你讲完产品的那天,是你本人签收纸质保单(或完成电子保单有效签收操作)的次日零时。
举个常见的场景:你4月1号线上提交了投保申请,当天就扣了保费,保险公司走完核保流程,4月8号才把纸质保单寄到你家,你4月9号下午拆了快递,在签收栏签了字——那你的犹豫期,是从4月10号零时开始算,不是4月1号。
我见过太多人把起算点算成交钱的日子,到了第16天突然反应过来想退保,才发现自己的犹豫期其实才过了7天,白慌了快一周。
犹豫期退保,哪些钱是真的拿不回来的
别听人瞎忽悠,说犹豫期退保能全额退,半毛钱损失都没有。
真不是。
如果保险公司给你寄了纸质保单,合同里通常会写明,犹豫期退保可以扣除不超过10块钱的保单制作工本费,剩下的保费全额退给你。 电子保单没有纸质寄送成本的,一般连这几块钱都不会扣。
除此之外,还有几个容易被忽略的小损耗:比如你当初为了扣保费,特意把保单绑定了信用卡自动还款,退保的时候保费打回信用卡账户,要是碰到信用卡溢缴款取出收手续费的情况,这部分钱是保险公司不会给你补的;再比如你在犹豫期内已经用保单申请过临时服务,比如变更了受益人、关联了其他的附加权益,得先把这些服务全部解除,才能走完退保流程。
之前有个读者踩过这个坑:他买完重疾险的第7天,觉得保额买高了想退了重新规划,结果退保的时候才发现,自己之前为了方便,把第一期保费从信用卡里扣的,退保的1万多保费打回信用卡的时候,被银行收了1%的溢缴款手续费,平白丢了一百多。
很多人容易踩的3个坑,别等过了时间才拍大腿
第一个坑,卡着最后一天提交退保申请。
真的,别这么干。
保险公司的退保系统不是24小时等着你操作的,赶上系统升级、工作日下班、节假日延后处理,你第15天晚上11点半提交的申请,很可能因为系统审核不及时,被算成犹豫期外的退保。那个时候要退的话,只能按保单的现金价值算,损失能达到已交保费的60%以上。留个3天的缓冲时间,比什么都强。
第二个坑,跟业务员口头说要退就完事了。
没用的。
所有的退保申请,必须是你本人通过保险公司官方渠道提交的正式申请才算数——不管是官方APP、线下网点柜台、官方客服电话的录音申请,都可以,但唯独跟业务员微信说一句“我要退”不算数。我见过业务员忘了给客户提交退保申请,过了犹豫期才想起来,客户跟业务员扯皮扯了半个月,最后还是自己承担了大部分损失。
第三个坑,过了犹豫期还想按犹豫期的规则退保。
别想了。
犹豫期的权利,是合同白纸黑字约定的,过了这个时间点,这个权利就失效了。哪怕你能说出一百个当初被误导的理由,只要过了犹豫期,退保的规则就按合同里的现金价值表来,没有任何商量的余地。
其实说白了,犹豫期就是保险公司给所有投保人的“冷静缓冲带”——你当初被产品介绍说得心动,脑子一热签了字,回家冷静下来觉得不对,这个时间窗口就是给你调整选择的空间。
别浪费。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知