上周帮表姐理保单,她盯着缴费期选项皱了十分钟眉——20年交、30年交、趸交,哪个都像对的,哪个都不敢选。
真的,这几乎是每个买人寿险的人都会卡壳的环节。很多销售上来就给你拉个Excel表格对比,30年交的总保费算下来比20年交多了快三万,你盯着那个差额瞬间就动摇,觉得选短一点的缴费期,能省下好几万真的太值。
别被“总保费更低”的话术勾走
我当时就跟表姐说,别被那个总保费数字勾走了魂。保费是跟着你未来几十年的收入动态走的,不是拿现在的物价去算30年后的钱。
太多人算错账了。
你25岁刚工作的时候,每个月工资才五千,每年交3000块保费可能要省吃俭用,等你35岁的时候,每个月工资两三万,3000块就是请客户吃一顿饭的钱,根本不会有压力。要是你当时为了省那点总保费,选了10年交,等你27岁的时候,可能每年要交8000块,那时候你刚好要还房贷、养孩子,每个月的钱掰成两半花,8000块的年交保费,说不定就成了你压在心上的石头。
更别说,一次性把保费全交了的机会成本。要是你本来有20万的闲钱,本来可以放个稳健的大额存单,每年的利息都能覆盖大半后续的保费,何苦一次性把现金流全锁死在保单里?真遇到急用钱的时候,退保要承担损失,保单贷款要付利息,两头都不划算。
带杠杆的保障型人寿险,优先拉满缴费期
说实话,如果你买的是定期寿险这类带家庭责任杠杆的保障型人寿险,真的没必要选太短的缴费期。
这类保险的核心作用,是在你家庭责任最重的那几十年,万一你发生了保险责任范围内的事故,能给家人留一笔钱覆盖房贷、孩子学费、老人赡养的开支。按照合同条款约定,只要在缴费期内发生保险责任范围内的事故,后续剩余未缴纳的保费无需再交,保险公司会按照合同约定的保额完成赔付。
换个直白的说法,你30岁买100万保额的定期寿险,选30年交,刚交完第一年保费就出险,剩下29年的几十万保费都不用掏,照样能拿到约定的保额。要是你选了10年交,同样的情况,你已经交了10万保费了,杠杆率反而低了一大截。
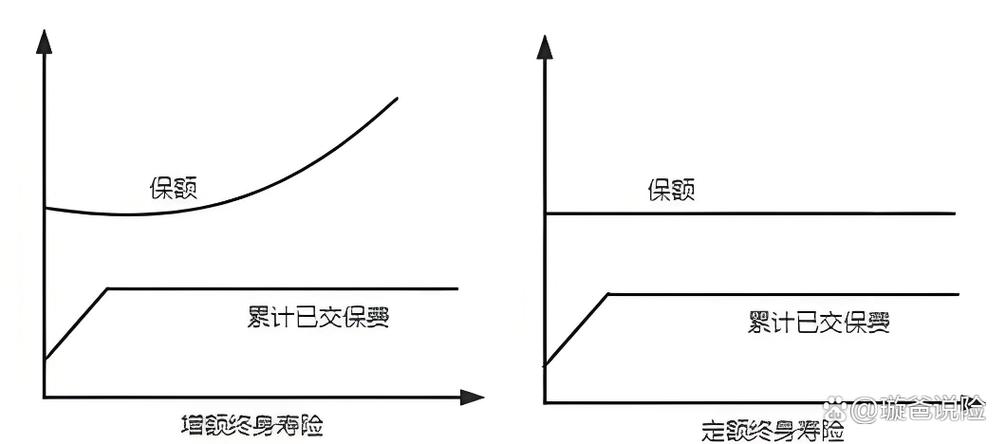
而且拉长缴费期,每年的缴费压力真的小很多。同样100万保额的定期寿险,30年交的年交保费可能只要一千多,20年交的年交保费可能要两千多。对你现在刚还完房贷、养娃开销大的阶段,每年一千多块的支出,根本不会影响你的生活质量。
不过话说回来,也不是所有人都要往最长了选。
这些情况,真没必要硬选最长缴费期
我见过不少人,刷了点网上的科普,就不管自己的情况,硬选最长的缴费期,最后反而给自己添了麻烦。
如果你已经临近退休,未来收入是逐年下降的,选和你退休时间匹配的缴费期就好。比如你55岁,还有5年就退休了,退休后的收入可能只有现在的一半,要是硬选20年交,等你退休了还要每年掏几万块保费,本来退休后要松快松快,结果反而被保费绑住了手脚,得不偿失。
还有的人,手里确实有不少闲钱,也没有什么复杂的投资规划,买终身寿就是想安安稳稳攒一笔钱给孩子当教育金或者自己的养老金,那你选短一点的缴费期,比如3年交、5年交,也没什么问题。毕竟你每年的缴费能力够,也不会有压力,没必要为了所谓的杠杆,硬拖二三十年的缴费周期。
更别说那种本身对长期强制储蓄很抵触的人,总觉得每年要固定掏一笔钱出去不舒服,那不如根据自己的现金流情况,选个能轻松承担的缴费期,别为了凑所谓的“最优选择”,搞得自己每年交保费都有心理负担。
真的,保险从来没有什么放之四海而皆准的标准答案。你选的缴费期,能让你在整个缴费过程中不觉得吃力,能稳稳当当把保障买够,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准