刚交完保费就体检查出结节?先搞懂等待期再慌
2026-10-15 09:46:33
上周朋友阿琳找我,声音都抖的。
她上周刚签完重疾险的扣费协议,转头单位体检就查出来肺上有个3mm的磨玻璃结节。她第一反应是完了,这钱白交了?翻了半天合同,看见“等待期90天”几个字,差点把手机扔了。
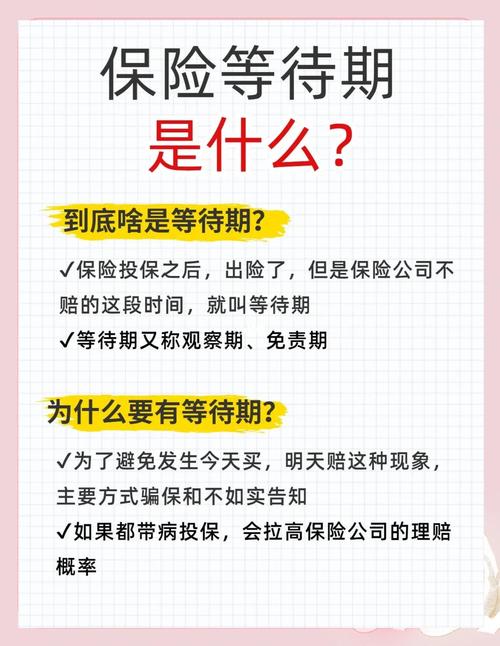
所谓等待期,根本不是保险公司故意卡你
说白了,就是保单生效后的一段固定时间里,保险公司不会对“疾病类”的保障责任全额兜底。
为啥要设这个?说穿了就是防道德风险。总不能有人已经在医院查出来有恶性肿瘤了,转头买个百万医疗险,指望出院就把几十万的医疗费报了吧?这事儿搁谁开保险公司,都得防。对吧?你换位思考下,要是保险公司完全不设等待期,那保费得涨成啥样?最后买单的还是所有正常投保的人。
别搞混。意外险没有等待期。今天买,零点生效,摔了碰了、猫抓狗咬,该赔就赔。毕竟意外是没法提前预判的,跟你是不是带病投保没关系。
不同险种的等待期真的差很多。普通百万医疗险,大多是30天等待期;重疾险,常见的是90天或者180天;那种带返还责任的老款重疾险,甚至有360天的。
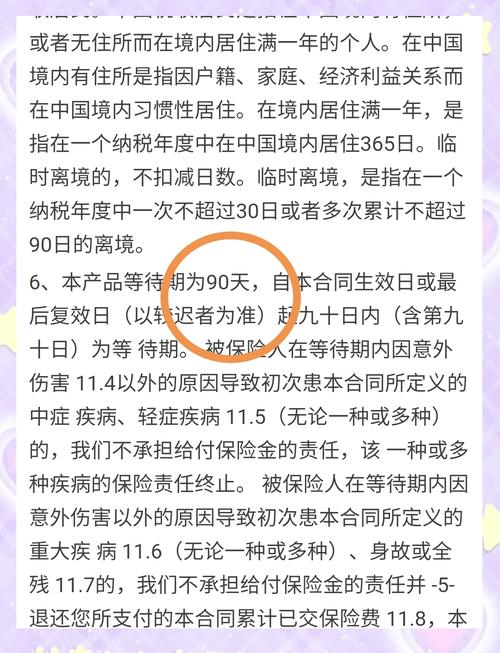 重疾险合同等待期条款实拍图
等待期里出事,真的一分钱都拿不到?
说实话,真不是。我见过好多人把等待期理解成“这几个月我哪怕得绝症都没人管”,纯粹是自己吓自己。
分情况的。
如果等待期里,真的确诊了合同里列的那种程度的重大疾病,一般的处理方式是退还你已经交的全部保费,这份保单的重疾责任就终止了,不会给你赔保额。
如果等待期里查出来的是没到重疾程度的异常,比如肺结节、甲状腺3类结节、血压偏高,其实大多不会直接终止合同——只要你没在投保前就知道这些问题,保单还是继续有效的。
意外导致的受伤,完全不受等待期限制。上个月有个读者,等待期第27天下楼踩空扭了脚,住院花了八千多,医疗险正常走流程报了,没人跟他扯什么等待期的规矩。
还有个容易被忽略的细节:如果等待期里你已经因为某个症状去医院检查了,哪怕等到等待期过了才最终确诊是大病,多数合同也不会赔这个病的保额。毕竟你这个病的“起源”是在等待期里的。
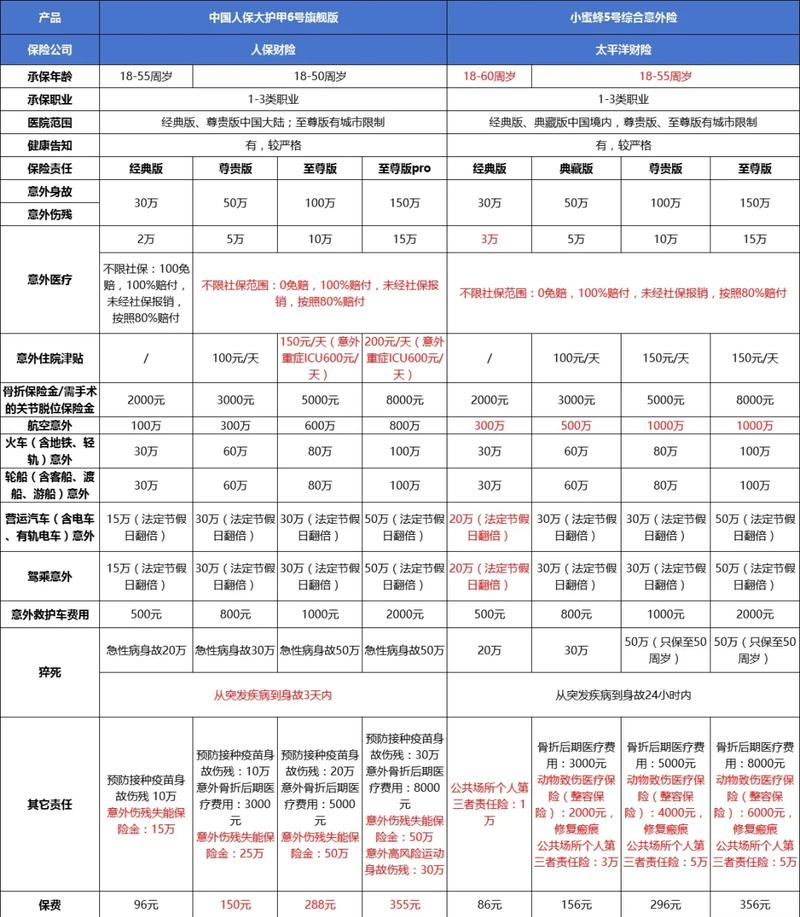 保险等待期不同情形理赔规则对照表
挑保险时,真的要死磕最短等待期吗?
 挑保险时,真的要死磕最短等待期吗?
很多人选保险的逻辑特别简单:翻到条款里的等待期那栏,90天的就是好,180天的直接划走,半点儿不带犹豫的。
真没必要。
你算笔账就懂了。两款责任差不多的重疾险,一款等待期90天,每年保费比另一款贵300多,还少了个你特别在意的特定恶性肿瘤额外赔责任;另一款等待期是180天,保费便宜,责任还全。你为了那多出来的90天的等待期,每年多花冤枉钱就算了,还把核心保障丢了,值吗?
我见过太多人,为了等市面上“等待期最短的新品”,硬生生拖了大半年才投保。结果这半年里体检查出来个甲状腺结节,直接被保险公司做了责任除外,反而亏得更多。
哦对,还有个冷知识:等待期的起算点,是保单扣费成功、正式生效的那天,不是你签投保单的那天。有些人为了赶个所谓的“吉日”生效,特意把生效日选在两周后,平白多等了十几天的等待期,完全没必要。
当然了,要是其他条件完全一样,那肯定等待期越短越好。但哪有那么多完美的产品?大多时候都是权衡取舍的事儿。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
刚交完保费就体检查出结节?先搞懂等待期再慌
文章链接:https://www.xinminbao.com/r/1816.html