上周三下午三点十七分,手机震了一下。
建行的扣款通知,3276.4元。
我盯着屏幕愣了三分钟。去年给我爸买的那款终身寿,今年怎么多扣了400多?
翻了半小时投保记录才反应过来——我当初选的是五年期交,前两年的保费是按首年的优惠档算的,第三年恢复标准费率了。
说出来你可能不信,我自己跟保险打了快六年交道,当初刚入行的时候,算错过一次保费,给客户报的数比实际低了800多,最后自己掏腰包补了差价,心疼了快半个月。
说实话,大部分人对保费的认知,就停留在“每个月/每年要交多少钱”这一层。真要掰扯清楚这里面的门道,能少踩好多没必要的坑。
你交的保费,从来不是随便定的
很多人以为保费就是“出事了赔的钱平摊出来的数”,真不是。
拆开看,纯风险保费占比大概60%-70%,就是对应你这个年龄、性别、健康状况,这一年里发生理赔的概率,平摊到每个投保人头上的钱。剩下的部分,一部分是给保险公司的运营成本——业务员的佣金、职场租金、系统维护费,还有一部分是你买储蓄型人寿保险的时候,提前存进去的、用来未来产生现金价值的钱。
别一听到佣金就反感。
那是人家合法的劳动报酬。你自己跑手续、自己研究条款、自己处理理赔,省下来的钱,比那点佣金多得多。
我之前遇过一个阿姨,为了省那点业务员的佣金,自己在网上找了个没备案的小平台买了份寿险,到理赔的时候才发现,平台根本没把她的保费交给保险公司。最后跑了三趟监管部门,折腾了半年才把钱追回来。
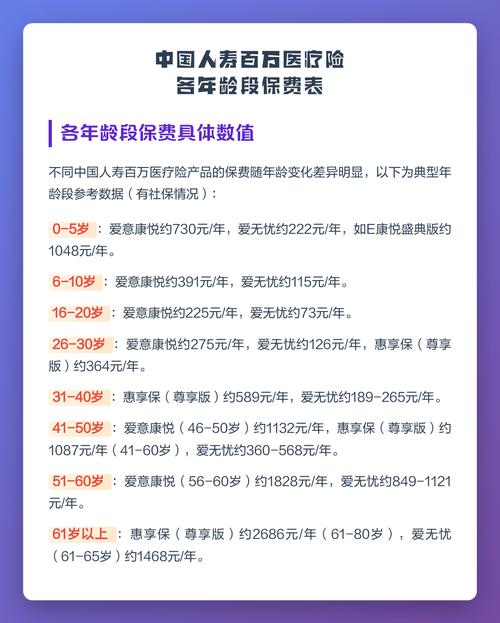
同样的保额,为什么你交的保费比别人贵
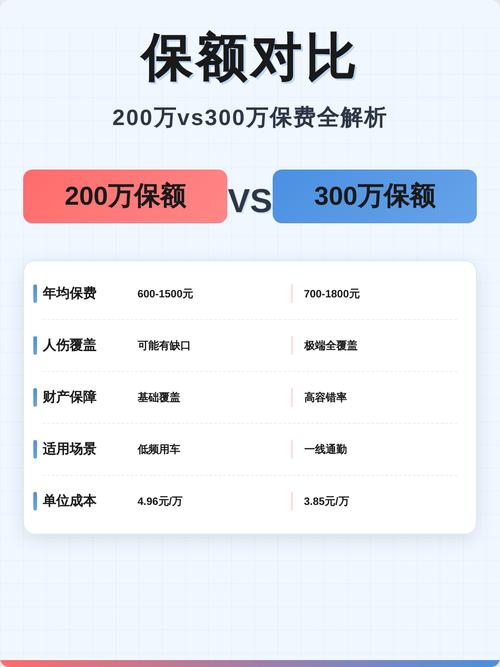
上个月有个读者找我,说他30岁,男,不抽烟,买50万保额的定期寿险,交到60岁,保到60岁,怎么有人说每年只要300多,他问的报价要快600。
我帮他捋了一遍才发现,他选的那份,附加了个“被保人轻症豁免”的责任。
不是说这个责任不好。
是很多人根本没算过,为了这个责任,你要多掏一倍的钱。
还有的人,买的时候没注意健康告知,有个甲状腺结节3类没说,等核保的时候,保险公司直接给加费30%。这多出来的钱,完全是自己可以提前规避的。
对了,别信什么“保费便宜就是好”。
我之前对比过几款定期寿险,有款比同类产品便宜20%,仔细翻条款才发现,它的免责条款里,把“驾驶无有效行驶证的机动车出事不赔”的范围拉得特别宽,连那种车牌掉了没及时补的情况,都算免责。你贪那点每年几十块的便宜,真到出事的时候,可能赔不出来。
还有个很容易被忽略的点:缴费期选长一点,总保费其实更划算。
比如同样是50万保额的终身寿,20年交和10年交,总现金价值在第20年的时候,20年交的总钱数甚至比10年交的还少。为什么?因为保险公司给长期缴费的人,算的利率是更高的。你把钱留在自己手里多放几年,本来就该拿到对应的收益。
别觉得“我不想欠保险公司的,要赶紧交完”。
真要交完的那一天,你才会发现,你少了好长一段时间的保费豁免权利——万一交了五六年就出事了,后面剩下的保费不用交,保障还继续,这才是保险最实在的作用。
关于保费的几个常见误区,别再被绕进去
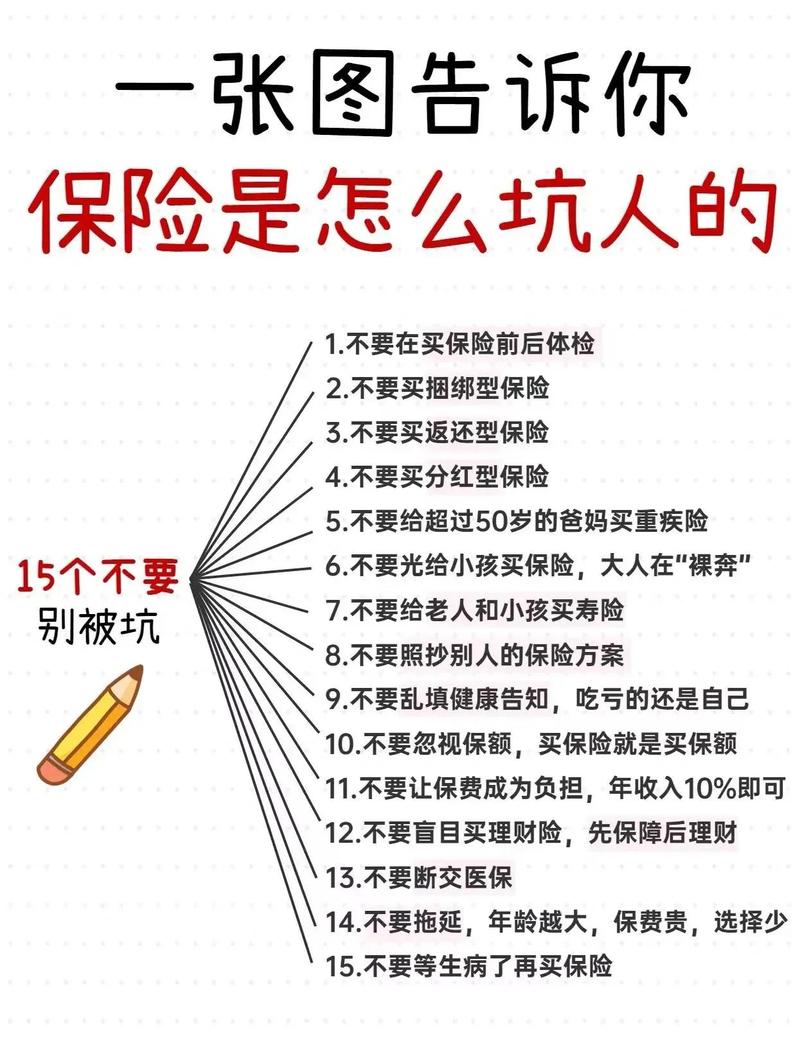
第一个误区:保费交得越多,未来赔得越多。
真不是。
你买的是定额寿险,保额50万,不管你每年交3000还是每年交6000,只要保额是固定的,出事了就是按合同约定的保额赔。多交的钱,要么是你附加了别的责任,要么是你选了更短的缴费期,多算的储蓄部分,根本不会变成额外的理赔金。
第二个误区:保费交了好几年,要是退保能把本金全拿回来。
我身边至少有五个朋友踩过这个坑。
买的时候被引导着觉得“随时可以取,跟存钱一样”,结果交了三年,每年交5000,想退保的时候,只能退回来4000多。为什么?因为前面交的保费里,扣掉了风险保费和运营成本,剩下的现金价值,前几年本来就低。
你要是真把人寿保险当银行存款存,那大概率会失望。
它的核心作用,是万一人走了,能给家里留一笔钱,让剩下的人能把房贷还了,能把孩子养大,能让老人的养老有着落。不是给你赚高利息的。
第三个误区:年纪大了再买寿险,保费更划算。
拉倒吧。
40岁买寿险的保费,比30岁买贵了快一倍。50岁买,可能保费都快跟保额一样高了——这就是所谓的“保费倒挂”。真到那时候,你交的总钱数,比最后能赔的钱还多,这保险的杠杆作用就完全没了。
我一般给朋友的建议是,等你刚工作没几年,身上还没什么大的经济负担,家里也没什么存款的时候,先把定期寿险的保额做够——至少能覆盖你未来10年的家庭开支、房贷余额、孩子的教育金。那时候你年轻,健康,保费便宜,一年几百块钱,就能撬动几十万的保额,这钱花得才值。
哦对,还有个事得提。
很多人买保险的时候,一上来就选“终身寿”,觉得保一辈子才踏实。算下来每年的保费比定期寿险贵了三四倍。真没必要。
等你到60岁,孩子工作了,房贷还完了,手里的存款够养老了,你根本不需要那么高的寿险保额了。那时候你就算没有寿险,家里也不会因为你的离开陷入经济危机。把买终身寿省下来的钱,拿去给自己做个养老储备,不比啥都强?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨