上个月帮发小处理理赔,他悔得连着三天跟我吐槽。去年买保险的时候,觉得车开了八年,不值三万块,犯不上多花钱,就只买了交强险,把商业车险给退了。结果台风天停小区楼下,路边树被吹倒,直接砸了车顶,前挡风裂了大缝,修完花了三千二,一分钱报不了。
他说当时省了一千多保费,现在掏出去三倍,怎么算怎么亏。
别被”全险”忽悠,商业车险到底保什么不保什么
很多人买车险,第一句就问”全险多少钱”,说实话,根本就没有”全险”这个东西。这就是销售偷懒的说法,把能卖的都卖给你罢了。
现在改革之后的商业车险,结构很简单,主险就三类:机动车损失保险、第三者责任保险、车上人员责任保险,剩下的都是附加险,按需选就行。
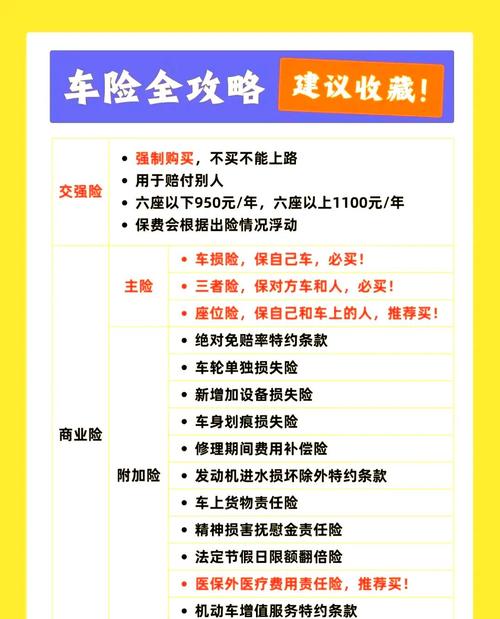
简单说,车损险就是赔自己车的损失,撞了、被砸了、被盗被淹了,现在都包含在主险里了,不用额外买。三者险是赔给对方的,你撞了人碰了车,该你出的钱,保险公司帮你出。车上人员险是赔自己车上乘客和司机的受伤医疗费用。
那什么不赔?说几个最常见的。酒驾、毒驾肯定不赔,故意撞车骗保肯定不赔。还有个很多人踩坑的:家用车私自跑营运拉活,没提前跟保险公司说改使用性质,出了事故一分不赔。
去年我见过一个例子,小伙子开家用车跑网约车,撞了行人,要赔几十万,保险公司查到他长期接单,直接拒赔,最后自己掏了大半积蓄。
那些传烂了的误区,坑了太多人
网上乱七八糟的攻略太多,好多说法看着对,实际都是坑。
第一个坑,三者险100万足够用。真的吗?现在一线城市,碰个几十万的车太正常了,要是撞了人,伤残加上各项赔偿,一百万真不一定兜得住。多买一百万保额,一年也就多花个百八十块,犯不上省这点钱把家底搭进去。
第二个坑,老车不用买车损险。这话分情况,你要是车几千块钱打算报废,撞坏了直接换,那确实不用买。可要是车还天天开,零件换一下大几千,你确定自己掏得心甘情愿?我发小那个例子,不就是信了这话吗?
第三个坑,我有驾乘险,不用买车上人员责任保险。不对,这俩不冲突,但驾乘险是给付型,你受伤了按保额赔,车上人员责任险是报销型,赔医疗费用,真出事了多一份保障不好吗?当然你要是已经买了很高额度的意外险,那另说。
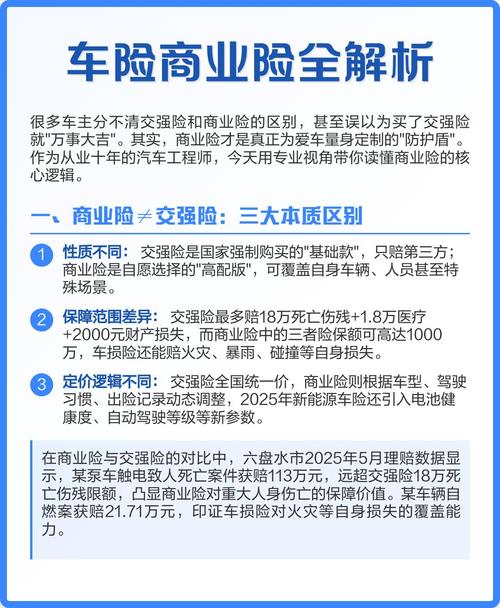
还有个坑,说新车一定要买划痕险,现在车损已经包含了大部分划痕责任,真没必要额外再花钱买,除非你停车的地方天天有人恶意划车,那另说。
几个实用提醒,都是踩坑踩出来的经验
投保的时候,一定要核对你的车辆使用性质,行驶证上写的营运就是营运,非营运就是非营运,别想着蒙混过关,保险公司查行程记录一查一个准,拒赔没商量。
别听销售忽悠重复买保障。现在车损险已经包含了原来的盗抢、自燃、玻璃单独破碎、找不到第三方特约这些附加责任,不用再花钱额外买一份,买了也是白花钱。
出了事故,第一时间报警加报保险,别私自挪车别乱签私了协议,要是责任说不清楚,哪怕你拍了照片,后期理赔也可能出麻烦。
小刮小蹭要不要出险?先算一笔账:出险一次来年保费上涨多少,修车要花多少钱,要是修车钱比上涨的保费还少,那真没必要出险,自己掏了算了。
好多人买保险,要么全买浪费钱,要么只买交强省那点钱,其实商业车险本质就是买个兜底,你花的每一分钱,都是买未来万一出事不用掏家底的安心。
只要你开机动车上路,都适合买,真不是推销,你不撞人,保不齐别人撞你,保不齐天灾人祸砸你车,真出事了,有保险和没保险,日子差的不是一点半点。
最后一句:买对不买多,够额不贪便宜。
作者|dananjin
排版|dananjin
审核|小准