找物业,物业说我们半年做一次外墙排查,有记录,不该我们赔。找业主,整栋楼二十多户,没人认。张哥挠头,这好几千的维修费,难道自己掏?
这种事,谁遇上谁窝心。
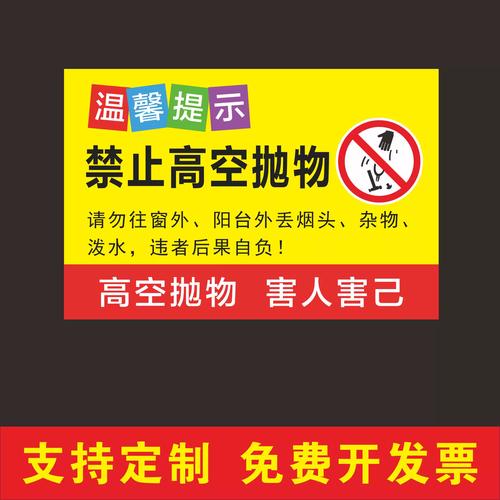
谁该为高空坠物买单?你可能搞反了责任
很多人第一反应,找不到肇事者,全楼一起赔对吧?早不是一刀切的规则了。
按照现行规定,侵权人是第一责任人,谁掉的东西谁赔,没二话。
如果找不到具体侵权人,那就要看物业有没有尽到管理义务。比如外墙脱落,物业明明知道有风险不维修,那物业担责。如果物业定期做了检修留了记录,那可能还是找开发商或者原施工方。
只有那种连管理人都找不到,或者真的查不出是谁扔的,才会让可能加害的建筑物使用人给补偿——也就是大家常说的全楼摊,但那也不是“赔”,只是补偿,后续找到肇事者还能追回来。
哪些情况,高空坠物责任保险不赔?避坑指南
现在不管是物业还是业主,都会买相关的保险,但很多人买完就扔一边,真出事了才发现根本赔不了。先讲清楚,市面上和高空坠物责任相关的保险,无非两类。
一类是物业或者商管买的公众责任险含高空坠物责任,只赔物业本身需要承担的那部分责任。也就是说,如果是业主家掉东西砸了人,物业没责任,这个保险不赔。
另一类是业主买家财险的时候会附送的家庭高空坠物责任,保的就是你家掉东西砸了别人的车、人或者房子,该你赔的时候,保险公司帮你出。
那哪些不赔?我给你划重点。
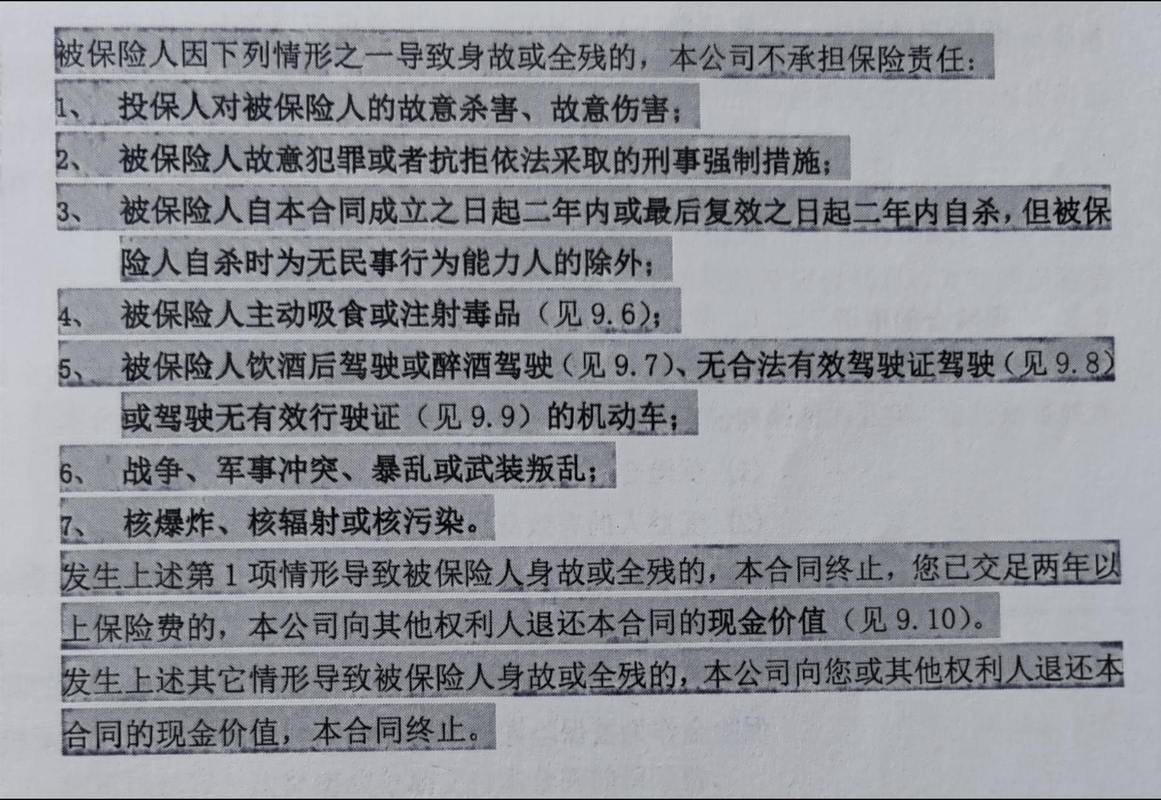
第一,故意扔的东西,不赔。比如有人和邻居闹矛盾,故意扔东西下去伤人,这是主观故意,属于责任免除,所有保险都不赔,最后得自己蹲局子加赔钱。
举个例子,之前有个小伙子吵架扔电脑下去,最后自己赔了十几万还吃了官司,保险一分不出。
第二,自身财产损失,不一定赔。很多人以为买了高空坠物责任险,自己车被砸了就能赔,不对。你买的责任险,保的是你给别人造成的损失,不保你自己的。你自己车被砸,得走自己的车损险,对吧?
常见误区还有,说我买了车损险,被高空坠物砸了不赔?不对,现在车损险已经包含了高空坠物的保障,哪怕你找不到肇事者,也可以赔,只不过保险公司赔完你,会去找责任人代位求偿,不用你操心。
普通人该怎么准备,真出事不慌
适合买的人,其实就是所有高层小区的业主,一年几十块百八十块,买个家财险带高空坠物责任的,不贵,买个安心。
不要觉得,小区已经买了保险,我就不用买了。小区的保险保的是物业的责任,真要是你家阳台的花盆被风吹下去砸了人,那责任人是你,物业的保险可不帮你赔。这个钱,最后还得你自己出。
理赔两个关键点,记好。
第一,出事第一时间报警,留好书面记录。很多人觉得这点小事,私了就行,或者先修了再说,最后找不到责任人,理赔的时候保险公司要证明,你拿不出来,只能自己扛。报警记录、物业的情况说明,这些都是理赔必须的东西。
第二,不要随便私了签字。如果有责任人出来认了,谈赔偿的时候最好提前和保险公司沟通好,不要自己签了赔偿协议再说,不然保险公司不认协议里的不合理要求,最后还是你自己补钱。
说实话,大部分高空坠物都是意外,没人想摊上这种事,但防人之心不可无,你不找事,事找你。你把花盆放在阳台边缘,风一大吹下去,你说你能说什么?
与其出事了到处找人扯皮,不如提前搞清楚责任边界,把该买的保障买对,真出事了,安安心心走流程就行。
一句话总结:搞清楚高空坠物责任的归属,别瞎背锅,也别漏了该备的保障。
作者|dananjin
排版|dananjin
审核|小北