上周帮朋友翻保险合同。
她盯着条款页愣了十分钟,抬头问我:”我去年买的时候不是说保到80岁吗?怎么这里写的保险期间到70岁?”
翻了半天缴费记录才想起来,当时选保障期限,她为了每年少交2000块,自作主张选了保到70岁。
完全忘了。
我平时就是干这个的——把干巴巴的条款翻译成大白话,见过太多人把保险期间当成无关紧要的小字,等真到要理赔的时候,才发现自己对这份保障的时间边界完全没概念。
先掰扯清楚:保险期间到底是什么
说白了,保险期间就是保险公司真正承担保障责任的时间窗口。
它的起算和结束时间,都是白纸黑字写在合同首页的。比如你签的合同写着”保险期间自2024年3月10日0时起,至2054年3月9日24时止”,那从2024年3月10号零点开始,到2054年3月9号半夜十二点,这三十年里发生的、符合条款约定的保险事故,保险公司才会按规则处理理赔。
早一天不行,晚一天也不行。
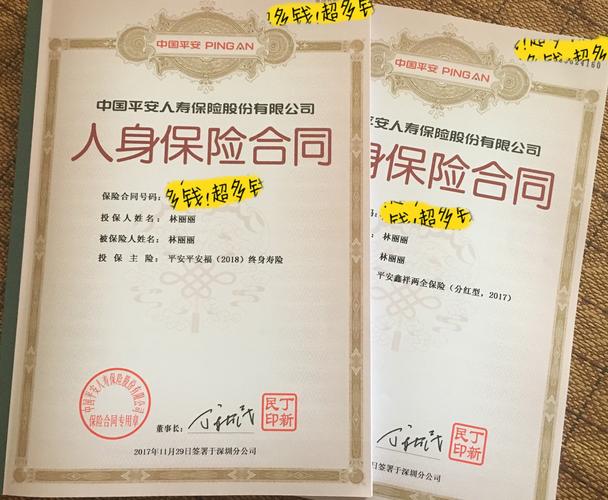
这里插一句,很多人第一次找保险期间的时候,会翻半天找不到——其实它根本不在密密麻麻的免责条款里,就在合同最前面的”保险基本信息”栏,字挺大的,就看你有没有认真找。
别和缴费期搞混,这俩根本不是一回事
这是非常高频的认知误区,没有之一。
保险期间和缴费期间是两个完全独立的概念。
举个最常见的例子:你买一份长期重疾险,选了20年交,保到70岁。这里的”20年交”是缴费期间——也就是你需要每年把保费交给保险公司的时间,交满20年就不用再掏钱了;而”保到70岁”是保险期间——也就是从合同生效开始,到你70岁生日当天的24点,这几十年里,哪怕你早就把所有保费交完了,该有的保障责任一点不会少。
我真的见过太多人搞反。
有个客户去年给我打电话,特别生气:”我保费都交完5年了,怎么你们还说我的保险没到期?是不是搞错了?”
翻了合同才知道,他当年选的是20年交,保到终身。他自己记成了”交20年就到期”,完全搞反了两个概念的边界。
不过话说回来,搞混也正常,毕竟这俩词长得太像,销售讲的时候要是没掰扯清楚,听众很容易记混。
不同险种的保险期间,逻辑差得很远
别觉得所有保险的保险期间都是一个选法,不同类型的产品,设计逻辑完全不一样。
第一类是短期险。比如常见的1年期意外险、百万医疗险,保险期间基本都是1年,到期之后保障就自动终止,想要继续获得保障,就得重新走投保流程。没有自动”保终身”的说法,别信什么”买一次管一辈子”的口头说法。
第二类是长期人身险。比如重疾险、定期寿险、终身寿险,你在投保的时候可以自己选保险期间——可以选保20年、30年,也可以选保到60岁、70岁,甚至选保终身。选不同的保险期间,对应的保费差异非常大。
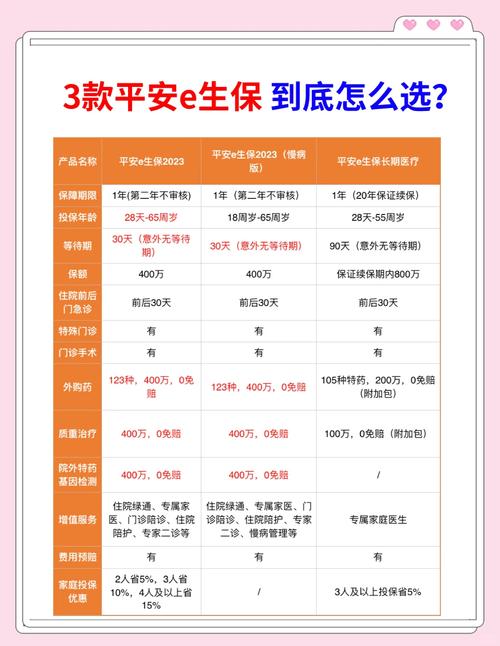
这里要多说一句:选多久的保险期间,本质是结合自己的预算、家庭责任阶段来定,没有统一的标准答案。别人说终身好,不一定适合预算有限的年轻人;别人说定期便宜,也不一定符合有终身保障需求的人。所有选择都要基于自己的实际情况,别被人带着走。
关于保险期间,这些坑真的太多人踩
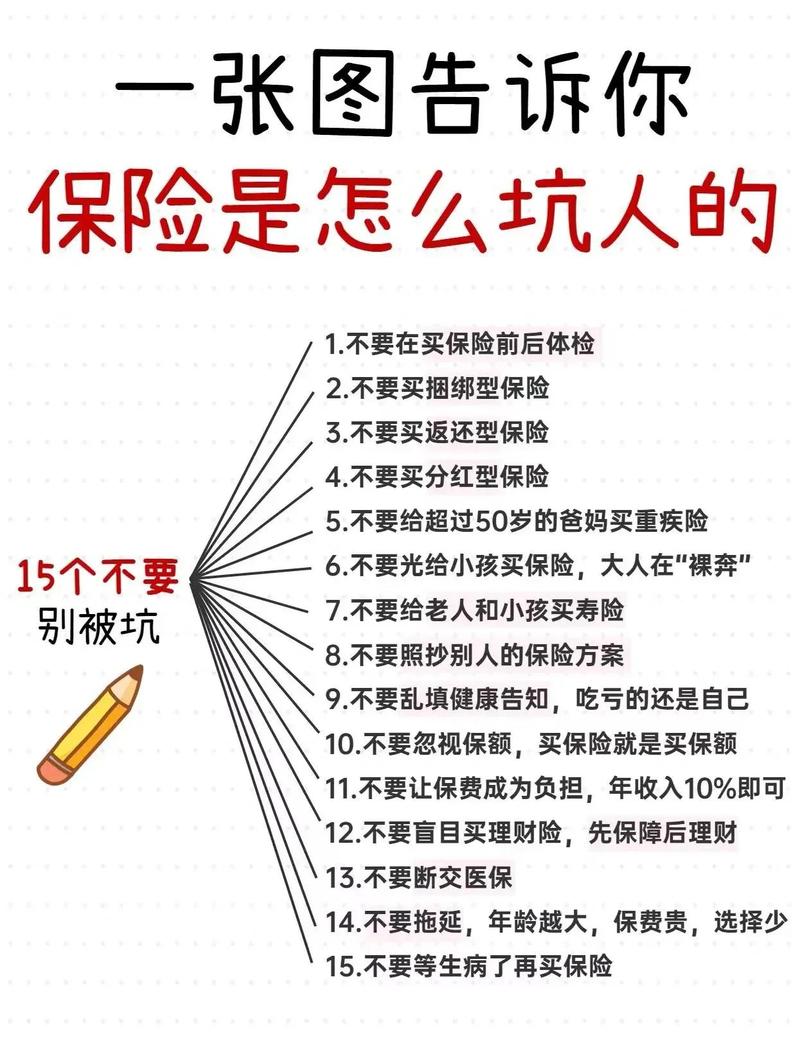
这么多年整理条款,我发现大家在保险期间上踩的坑,翻来覆去就那几个。
第一个坑:把等待期和保险期间混为一谈。
很多人以为保险期间从等待期结束才开始算,其实根本不是。保险期间的起算点,和等待期是两个分开的规则。比如合同写着2024年3月10号生效,保险期间从当天零点开始算,但是等待期是90天——这90天里如果因为疾病出险,除非合同有特殊约定,否则一般不承担理赔责任。具体的等待期规则,一定要仔细看合同原文,别听人随口说。
第二个坑:觉得保险期间到期,之前交的钱能退。
比如你选了保到30岁的定期重疾险,保险期间到你30岁生日那天24点就终止了。这期间如果没有发生过理赔,合同就直接结束,不会主动给你退已交的保费。除非合同里明确写了带满期返还的责任,那满期的时候才会按约定给对应的满期金。别默认”没出险就退钱”,这个想法踩坑的人真的不少。
第三个坑:续保时不注意保险期间的断点。
比如你买的1年期医疗险,今年的保险期间是2024年5月1日到2025年4月30日。如果你5月2号才提交续保申请,那中间空出来的这两天,是没有任何保障的。万一这时候出事,保险公司是不会赔的。我见过挺可惜的一个案例,客户的意外险到期忘了续保,晚了三天才想起来,结果就在这三天里下楼摔成骨折,医药费全自己掏。说起来都叹气。
有人会问,保险期间能不能改?
比如我现在买的是保到70岁,以后能不能改成保终身?
客观说,大部分长期险的保险期间,是在合同成立的时候就确定死的,少数产品支持在特定的时间节点申请变更保障期限,但具体能不能改、改的时候要补多少保费、变更之后的规则是什么,全部要以你手上的正式合同条款为准。别听别人说”所有产品都能改”就当真,不确定的直接打保险公司官方客服问,比在网上搜一百篇攻略都靠谱。
以上所有内容都是通用的保险概念解释,不针对任何具体保险公司或保险产品,不构成任何投保建议。所有涉及保险期间、等待期、续保、理赔的相关规则,都要以你签订的正式保险合同、以及保险公司的官方公示说明为准。
下次翻自己的保单,先找到”保险期间”那四个字,仔仔细细看清楚写的是啥。比听多少别人的经验都靠谱。
作者|dananjin
排版|dananjin
审核|安然