我当时听完就叹气。
她连“犹豫期”这仨字是什么都没搞清楚,就敢在销售的催促下刷了几万块保费。
对吧。
很多人对这个条款的认知,全来自销售嘴中“放心买,不合适随时退”的空话。真到要退的时候才发现,根本不是那么回事。
犹豫期到底是个什么东西?
说白了,它就是保险公司给你留的“无理由反悔窗口”。
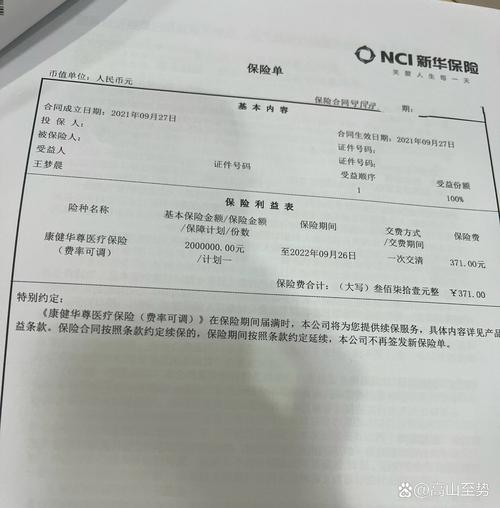
你拿到正式合同、亲手签完回执那天开始算,这段时间里,你要是觉得产品不对、被忽悠了、算错预算了,都可以申请退保,能拿回几乎全部已交保费——最多扣个十块二十块的工本费。
别以为这个时间是无限长的。
普通长期险的犹豫期,现在大多是15天,少数银保渠道的产品是20天。
注意啊!这个时间不是从你交钱那天算的,也不是从销售给你发电子合同PDF那天算的——是从你签收了正式的纸质/电子保单回执的那一刻开始算。
我见过太多人踩这个坑:销售3月份就把电子合同发过来了,当时他忙,没点确认签收,到6月份他终于有空点开合同看,发现不合适要退,系统显示他的犹豫期已经过了俩月。为啥?因为不少公司的规则是,电子合同发送后,超过一定期限未确认签收,系统会自动默认完成签收。
所有关于犹豫期的起算时间、时长、退保扣费规则,都要以你拿到的保险合同条款原文为准,别听销售的口头承诺。
哪些情况,就算在犹豫期里也退不了全款?
不是所有人都能顺利用上这个反悔窗口的。
第一类,你买的根本不是长期险。
短险——比如一年期的意外险、百万医疗险、短期旅游险,绝大多数是没有犹豫期的。你交完钱,保单生效了再想退,就按实际承保天数扣保费,剩多少退多少,没有什么“无理由全退”的说法。当然现在也有部分一年期产品设置了犹豫期,但这不是行业通用规则,一切以合同约定为准。
第二类,你已经提交过理赔申请。
这个很多人不知道——如果你在犹豫期里已经提交了理赔申请,哪怕还没走完流程,也不能再走犹豫期退保的通道了。毕竟保险公司已经在为你的保单承担风险责任,总不能让人家白忙活对吧。
第三类,卡着时间点的申请超期。
哪怕你早一天想到要退,卡在犹豫期最后一秒的系统维护期提交申请,都可能被判定为超期。我之前有个客户,卡着犹豫期最后一天的晚上11点50分在APP上提交退保,结果系统临时升级崩了,等修好已经过了零点,最后只能按正常退保算,亏了快6000块。
关于犹豫期的几个常见误解,别再被坑了
第一个误解:犹豫期越长越好。
真不是。
你要想清楚,犹豫期本质是给你留的冷静核对条款的时间,不是让你无限期拖着不做决定。很多人觉得反正有20天犹豫期,合同拿到手往抽屉里一塞,看都不看,等过了期才发现当初销售说的“确诊就赔”,和合同里写的“达到某种疾病状态才赔”根本不是一回事。
第二个误解:只要在犹豫期里,怎么折腾都能全退。
不对。如果你在这期间给保单加了一堆附加责任、做过保单权益变更——比如申请过保单贷款、变更过受益人,那再想走犹豫期退保,流程会麻烦很多,甚至可能因为已经行使过合同权利,失去无理由退保的资格。
第三个误解:过了犹豫期再退也没损失。
我的天,这个误区踩的人特别多。
长期险的前几年现金价值极低,你交了1万保费,可能头两年退的话只能拿回1000多块。这不是保险公司故意扣你钱,是因为你一开始交的保费,大部分要用来付销售佣金、保险公司的运营成本、精算层面的风险成本——这些钱在保单刚生效的时候就已经花出去了,根本不是你存的银行活期,想取就取没有损失。
最后得说句实在的。
上面说的所有内容,都是通用的保险常识整理,不构成任何投保建议。具体到你手里的某份保单,犹豫期多久、怎么起算、退保能退多少钱、哪些情况不能走犹豫期退保,全以保险合同的官方条款、保险公司的官方客服答复为准。
别找我问“我买的这个产品能不能退”,我看不到你的合同,给不了准话。真有疑问,打保单上印的官方客服电话,转人工问,比听身边销售、亲戚、网友的话靠谱得多。
作者|dananjin
排版|dananjin
审核|柚子