别等理赔被卡才翻:关于保险免责条款的大实话
2026-10-16 16:00:09
上周帮朋友捋理赔材料,他翻到合同里印得密密麻麻的责任免除页,当场拍桌子:‘这写的啥?我买的时候根本没人提!’
他买的是百万医疗险,这次因为急性肺炎住院,本来以为能全报,结果翻到条款里,‘既往症导致的医疗费用不赔’——他三年前体检就查出有慢性支气管炎,这次肺炎刚好是支气管炎诱发的,最后真的走不了正常理赔流程。
免责条款到底是个啥?不是保险公司故意坑你
免责条款的本质,是保险公司提前明确划出来的、不承担赔付责任的风险边界。
别觉得这是霸王条款。你想啊,保险的保费是怎么算的?是基于那些“大家都可能遇到、但谁也说不准什么时候会发生”的风险来定价的。如果把故意犯罪、酒驾、自己主动制造的风险都算进去,那保费会高到普通人根本负担不起。
举个直白的例子:你买意外险,总不能你自己故意从台阶上跳下去摔骨折,也让保险公司赔吧?这种情况如果都能赔,那大家都去“摔一跤”换医药费,保险公司早就赔穿了,最后吃亏的还是所有正常交保费的人。
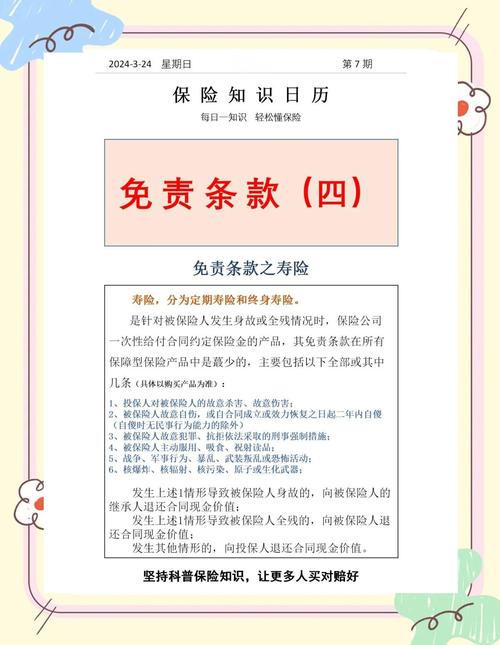 保险合同免责条款实拍特写
很多人对免责条款的敌意,来自于“买的时候没人讲”。但从合同层面说,这些条款是白纸黑字写在合同里的,只要你拿到保单,花十分钟翻一翻,就能看到。不是保险公司藏起来了,是大多数人买的时候,光盯着保额多少、保多久,直接跳过了这部分内容。
这些常见的免责认知偏差,很多人都没留意到
第一个偏差:免责条款只有专门的“责任免除”章节那几页。
错。
很多合同的免责约定,是拆在各个章节里的。比如等待期的约定:“保单生效后90天内确诊的重疾,不承担赔付责任”,这句话可能放在“保险责任”章节里,没放到“责任免除”里,但本质上就是明确不赔的情况。还有释义部分的定义:什么是“意外”?什么是“既往症”?什么是“重大疾病”?这些定义里的限制,其实也是保障的边界,很多人没搞懂,就会误以为属于保障范围,最后理赔的时候才发现属于免责。
第二个偏差:网上流传的“保险不赔清单”,可以直接套到自己的保单上。
没用的。
不同产品的免责范围差异很大。比如有些意外险里,参与无保护的户外攀岩属于免责范围;有些产品就把这类运动的责任纳入了保障。有些医疗险里,“日常体检产生的费用不赔”是明确的免责;有些产品就把部分体检项目纳入了保障责任。你拿着别人的条款对照自己的保单,很容易搞混。
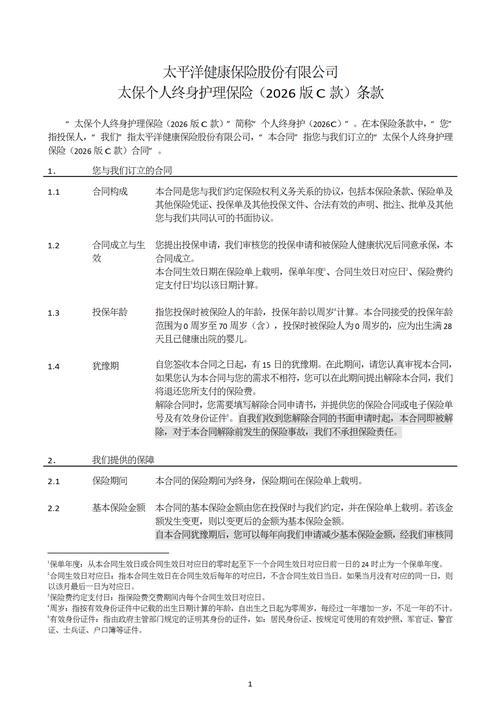 保险合同多章节条款标注示意图
说个真实的事。之前有个读者找我,说他买的意外险不赔他的高原反应医疗费用,我让他把条款拍给我看,翻了半天发现,他手里的保单根本没把高原反应列在免责里,是他之前刷短视频看到别人说“所有意外险都不赔高原反应”,自己先默认不赔了,连自己的合同都没翻。
第三个偏差:免责条款越少,产品就越靠谱。
真不是。
有些产品的责任免除章节列的条目少,不代表它的保障边界就宽。很多限制是藏在释义、保险责任的前置条件里的,比如有些重疾险,责任免除只列了七八条,看起来比别的产品少一半,但在重疾定义的释义里,把某类高发轻症的理赔条件卡得特别严,最后能赔的范围其实没差多少。
看免责条款的正确姿势,不需要你逐字啃完几万字
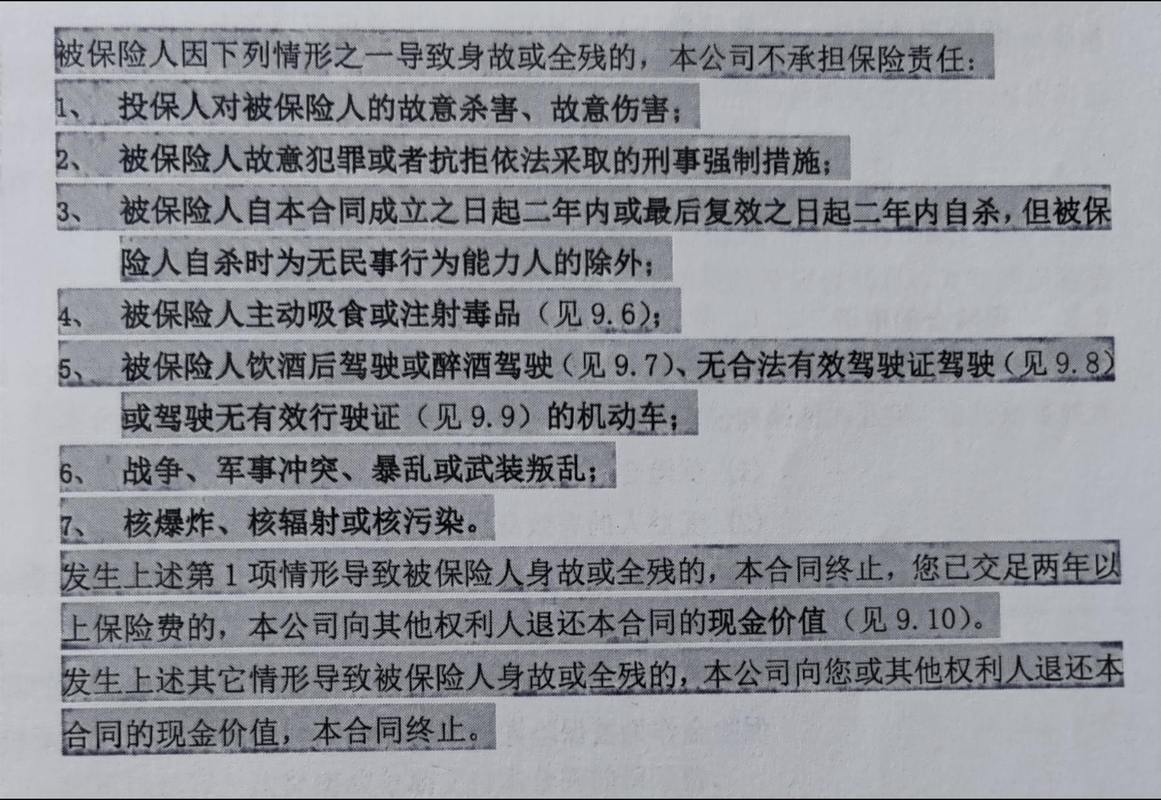 看免责条款的正确姿势,不需要你逐字啃完几万字
别一看到几万字的合同就头大。找免责条款不需要你把整本合同逐字读完,花五分钟找三个地方就行。
第一,先找专门的“责任免除”章节,这部分是核心的不赔约定,逐字看完就行,一般也就十几条,两三百字。
第二,找“等待期”相关的约定,看清楚等待期是多久,等待期内出险的处理方式是什么。
第三,找“释义”部分,重点看和你关心的几个定义:比如买意外险,就看“意外”的定义;买医疗险,就看“既往症”“合理且必要的医疗费用”的定义;买重疾险,就看你关心的那几个重疾的定义。
就这三步,加起来花不了十分钟。
别嫌麻烦。这部分内容看懂了,你对自己买的保险能保什么、不能保什么,心里就有数了。不会等理赔的时候,才发现自己踩了免责的坑。
这里要讲几个容易踩的坑:
1. 别拿几年前的旧版条款当自己的合同依据。保险公司的条款会迭代,你手里的保单是哪年买的,就以哪年的条款为准,别拿网上的旧版本、别人的保单条款来对照。
2. 别轻信销售人员的口头承诺。如果某个情况到底赔不赔,别光听人说,一定要翻合同原文,找到对应的条款写在哪。口头的承诺没有合同效力,最后真出了纠纷,还是要按合同来。
3. 如果你对某个条款的意思拿不准,别自己猜,直接打保险公司的官方客服电话问,把条款编号、具体内容报给客服,让对方给你做官方解释。
以上所有内容,仅为通用的保险知识科普,不代表任何具体产品的条款约定,所有的保障范围、免责条款,全部以你本人持有的保险合同原文、保险公司官方公开的说明为准。
本文不推荐任何具体的保险产品,不构成任何投保建议、核保结论或理赔承诺。如果遇到具体的理赔问题、条款疑问,请直接联系保险公司官方渠道,或咨询持牌的保险服务人员。
其实保险从来不是什么“什么都赔”的万能工具。它的保障边界,从你签合同的那一刻起,就已经白纸黑字写清楚了。
提前把边界搞懂。
别等踩坑了才后悔。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别等理赔被卡才翻:关于保险免责条款的大实话
文章链接:https://www.xinminbao.com/a/1870.html