眼睛肿得像核桃。
说她去年走了的老公,那笔50万的定期寿险理赔款,卡了快俩月没拿到手。
我当时一听就愣了——材料不是早就交齐了吗?
她抽抽搭搭说,问题就出在当初填保单的时候,对着受益人那栏随便勾了个“法定”,想着反正都是一家人,钱最后肯定全落到她和孩子手里,哪想到现在保险公司说,按规定法定受益人要走继承流程,她、刚上小学的儿子、还有远在老家的公婆,三个人都是第一顺序继承人,要等额平分这50万。
公婆那边知道了,特意从老家坐火车过来,说要拿自己那份16万多回村盖新房子。
张姐当然不愿意。
这钱本来是她打算凑凑给儿子换学区房的首付,这些年公婆在老家种地,从来没过来搭把手带过一天娃,家里大事小情都是她自己扛,凭啥现在要分走快三分之一?
可合同里明明白白写的是法定。
她连反驳的底气都没有。
现在两边僵着,公婆说要是不给钱就起诉,本来逢年过节还能打个电话的亲家,现在连微信都互相删了。
别随便勾“法定”——这三个字藏了多少理赔的糟心事
我见过太多人对着受益人那栏,眼睛都不眨就勾了“法定”,觉得这是最稳妥、最不会出错的选项,反正都是家里人,谁拿都一样。可真到要理赔的时候才发现,法定受益人的分配逻辑,完全是按民法典里的继承顺序来的,不是按你心里的亲疏远近。
按照相关规定,法定受益人的第一顺序继承人包括配偶、子女、父母,这些人原则上是等额分配赔款的,不会因为谁对家庭贡献大、谁照顾老人多就多分,也不会因为谁和你关系近就多拿。如果其中有继承人已经先于被保险人去世,本来属于他的那部分份额,还要由他的直系晚辈代位继承。绕来绕去,本来你想留给自己小家庭的钱,说不定就流到了八竿子打不着的远房亲戚手里。
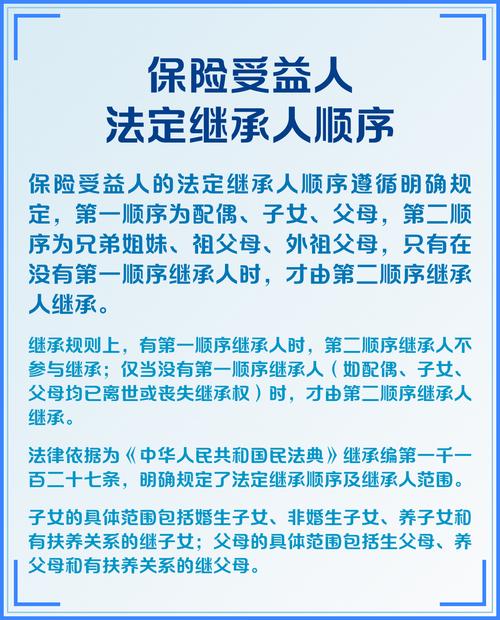
之前我在社区碰到过一个更闹心的大姐,她给老公买了份意外险,受益人填的法定,结果老公出差出意外走了,算下来法定继承人有她、儿子、婆婆,还有老公之前和前妻生的已经成年的女儿,最后30万的赔款四个人平分,她本来想拿这钱给儿子换个大点的学区房,最后只拿到7万多,气得当场在保险公司营业厅掉眼泪。
你说这能怪谁呢?当初买保险的时候,对着受益人那栏扫一眼,觉得勾法定省事儿,根本没细想这里面的流程和分配规则,等真要拿钱了才发现,当初那一秒的偷懒,给所有人都添了数不清的麻烦。
填指定受益人时,这几个细节错了等于白填
很多人说,那我不勾法定,我填指定不就完了?哪有那么简单。我见过太多人填指定受益人,填得跟闹着玩似的。
有个95年的小伙子,给自己买了份百万意外险,填受益人的时候,在那栏写了“女朋友”三个字,连个身份证号都没写。结果去年他骑电动车出了意外,人没了,他那个女朋友拿着保单去理赔,保险公司直接拒了——不是故意为难人,是“女朋友”这个身份没有法律上的亲属关系证明,谁知道你说的是哪任女朋友?最后钱还是走了法定流程,全给了他的爸妈。
还有的人填受益人只写个“儿子”,结果家里有两个儿子,既没写身份证号,也没说每个人分多少比例,最后俩儿子为了分30万的赔款,闹到了法院,前后折腾了小半年才把钱分下来。
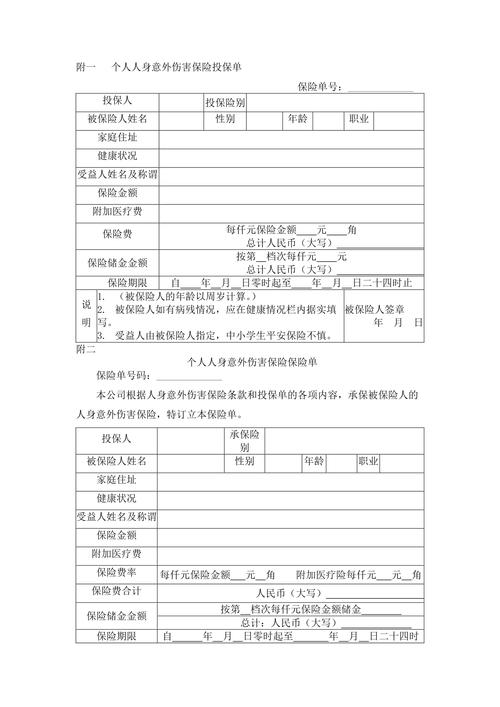
还有个很多人容易踩的坑:受益人不是买完就锁死的,你要是家庭情况变了不及时改,那钱真的可能给你不想照顾的人。之前有个大哥找我吐槽,说他离婚快四年了,现在的老婆已经给他生了个小女儿,结果去年整理旧保单的时候,发现当初和前妻一起买的定期寿险,受益人还写的是前妻的名字,他当时整个人都麻了。
你说这闹心不闹心?现任跟着他过了四年,陪着他从创业失败到现在慢慢有起色,结果真要是哪天他出点啥事,几十万的赔款直接打给了前妻,换谁谁能接受?
好多人不知道,其实受益人修改根本不麻烦,大部分保险公司现在在官方APP上就能操作,填几个信息,上传个身份证,几分钟就搞定,根本不用跑线下网点。对了,还有个很多人不知道的细节:指定受益人的时候,你完全可以自己定比例,不是必须100%给某一个人。比如你想给娃留50%的钱当教育金,给爸妈留30%当养老钱,给配偶留20%当生活备用金,完全可以按你自己的想法拆分,不用非要平均分配,也不用非要全给一个人。
关于受益人,这些你可能从来没听别人说过
首先,别被刻板印象绑住,觉得受益人必须是有血缘关系的直系亲属。我之前碰到过一个独居的阿姨,无儿无女,这么多年都是远房的外甥女在照顾她,带她看病、给她做饭、逢年过节陪着她。她给自己买了份终身寿险,直接把外甥女填成了100%的受益人。好多人说你这样不合规矩吧?其实根本不是,只要符合保险合同里约定的受益人范围,你想把钱留给谁,是你的自由。
然后,很多人以为重疾险的受益人只能是自己。其实不是的——重疾险里如果带身故责任,那部分身故保障的钱,是完全可以指定受益人的。比如你买的重疾险,既包含得了重疾就赔你自己的责任,也包含万一没挺过来身故了,就把钱打给你指定的人,这部分的填写逻辑和寿险是一模一样的,别等到理赔的时候才发现,原来自己之前从来没注意过这栏。
还有个很容易被忽略的点:如果你填的受益人,比你先去世了,而你又没及时修改保单上的受益人信息,那这部分的赔款就会自动变成你的遗产,走之前说的法定继承流程,又绕回了最开始张姐遇到的那些糟心事。
说实话,我之前也觉得受益人这栏就是个走流程的事,直到这两年在小区里碰到了好几个因为受益人填得不对,闹得家里鸡飞狗跳的邻居,才反应过来——我们买保险本来的初衷,不就是想万一自己出点啥事,能给最在乎的人留一笔踏实的钱,别让他们因为钱的事闹矛盾吗?要是当初填的时候随便应付,最后反而因为钱把一家人的关系闹僵,那真的是违背了最开始的心意。
我上周晚上睡觉前,翻了翻自己手里所有的保单:意外险、定期寿险、带身故责任的重疾险,挨个检查了一遍受益人。之前图省事勾的法定,我花了十分钟全部改成了指定:给娃留60%,专门当他的教育金;给爸妈留40%,当他们的养老备用金。改完之后瞬间踏实了。
真的,别嫌麻烦。你现在花十分钟检查的这个小细节,说不定哪天就能帮你在乎的人省掉几个月的拉扯、甚至是一辈子的隔阂。
注:以上内容为日常保险科普常识,仅供学习参考,不构成任何投保建议,不代表对任何保险产品的推荐。具体的受益人填写要求、修改流程、分配规则,以对应保险合同文本及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满