上周在小区快递站旁边碰到张阿姨,攥着一叠体检报告,额头上的汗都没擦,拉着我就诉苦。说上个月刚给刚工作的儿子买了份重疾险,结果儿子单位组织体检,查出来甲状腺有个4a级的结节,想着之前买的保险能赔点检查费,结果打给客服一问,直接被拒了。张阿姨当时就急了,说是不是保险公司故意骗钱,交了钱就翻脸不认人。
其实真不是。
问题就出在那个好多人买保险时根本没仔细看的——等待期。
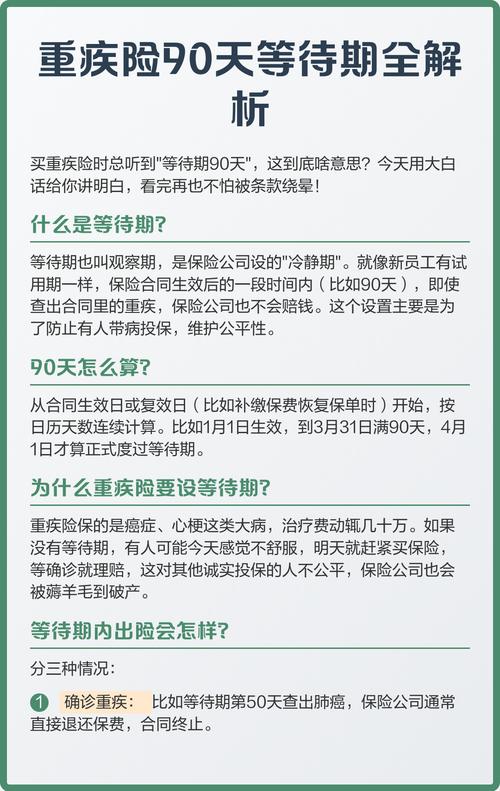
啥是等待期?说白了就是保险公司的“观察试用期”
你站在保险公司的角度想想就明白这个规则存在的逻辑。
总不能有人刚交完第一笔保费,第二天就确诊了癌症,转头就来要几十万的理赔吧?
要是真没有个缓冲的观察时间,那所有人都等身体出问题了再去买保险,保险公司收的那点保费根本扛不住这么赔,最后只能把保费涨得特别高,那些真正在健康时就主动配置保障的普通人,反而要为别人的道德风险买单。
所以几乎所有的健康类保险,都会设置一段等待期——也有人叫它观察期。
这段时间里,因为意外导致的受伤、就医,大多是可以正常申请理赔的,毕竟谁也没法预判哪天出门会摔个跤、被车蹭一下。但如果是因为身体本身的疾病,在等待期内确诊了合同约定的保障责任,那保险公司大多不会赔,常见的处理方式是退还已经交的保费,然后终止这份合同。
对,别觉得这个规则不近人情,它本质上是在筛掉那些“带病投保、想钻空子”的人,最终保护的是所有按时交保费、健康投保的普通消费者。
关于等待期的3个常见误会,我听邻居说过不下十次
这两年在社区帮大家解答点保险问题,碰到不少关于等待期的误会,说几个大家问得比较多的。
第一个,很多人以为“只要过了等待期,啥毛病都能赔”。
真不是。
比如你等待期内体检查出来甲状腺结节3类,医生说暂时不用处理,定期复查就行。结果过了半年等待期,结节恶化成了甲状腺癌,这时候能不能赔,得看合同里有没有明确约定“等待期内出现的疾病症状/异常,后续发展成约定疾病的,是否在保障范围内”。有的合同会把这种情况排除,有的则不会。所有关于等待期的赔付边界,没有统一的标准答案,全看你手里那份合同的白纸黑字。
第二个,很多人以为“所有保险的等待期都差不多长”。
差远了。
意外险基本没有等待期,毕竟意外是没法预判的,今天买完明天生效,摔了碰了就能申请理赔。重疾险的等待期常见的是90天或者180天,医疗险大多是30天,寿险的等待期从60天到1年的都有。你要是拿着180天等待期的产品,跟别人90天的比理赔时间,那肯定要多等小俩月,这期间要是真出了问题,着急也没用。
第三个,很多人以为“等待期从交钱那天开始算”。
错。
等待期的起始点是合同的正式生效日,不是你转钱给业务员的那天。比如你1号转了保费,但是保险公司核保花了3天时间,3号才同意承保、合同生效,那等待期是从3号开始算的,不是1号。我之前碰到过个小伙子,自己算错了等待期的时间,比实际生效时间早了3天去申请理赔,直接被拒,后悔得拍大腿。
碰到等待期相关的问题,别慌,记住这几个原则
好多人一听到等待期三个字就紧张,生怕自己踩坑,其实只要记住几个很简单的原则,根本不会出大问题。
首先,买保险之前,能把该做的体检做完就尽量做完。
别刚把保险买完,就着急忙慌去做全套的深度体检。本来啥毛病没有,拍个片查出来个小结节、小囊肿,刚好卡在等待期里,平白无故多了个除外责任,甚至影响后续的理赔,多闹心。
其次,真在等待期里身体不舒服,别硬扛着等过了等待期再去看病。
我之前碰到个姑娘,买完医疗险刚过10天就开始咳嗽,怕去医院查出来肺炎刚好在等待期里不赔,硬扛了20天,最后拖成了胸膜炎,住了一周院,花了小一万。其实就算她刚买完就去看病,真要是因为肺炎住院,虽然在等待期里不赔,但至少不会把小毛病拖成大问题。永远记住,身体的健康永远比那点理赔金重要,别为了等过等待期就硬扛着不看病。
最后,真碰到等待期内确诊疾病的情况,别上来就打客服电话吵架。
先把自己手里的保险合同翻出来,找到等待期对应的条款,仔细看清楚里面的约定:是直接退保费终止合同,还是等待期内的异常不影响后续的保障,还是说要等过了等待期再确诊才能申请。每个合同的约定真的千差万别,别听网上别人说“我当时碰到这种情况就赔了”,就觉得自己也一定能赔,也别听别人说“碰到这种情况就全拒了”,就觉得自己肯定拿不到赔付。
哦对了,还有个好多人没意识到的点。
等待期的设置,其实不是为了故意卡消费者,反而是在帮大家降低保费。如果没有等待期,所有人都等查出来毛病再买保险,那保险公司的赔付成本会直线上升,最后算下来,同样的保障可能要多花一半的钱才能买到,对真正健康投保的人来说,反而更不划算。
以上内容仅为保险常识科普,不构成任何投保建议、核保结论或理赔承诺。所有保险产品的保障责任、等待期规则、理赔标准,均以您所签署的正式保险合同以及保险公司的官方公开说明为准。
作者|dananjin
排版|dananjin
审核|小北