先抛个很实在的结论:被保险人是保险合同里能决定保单核心效力的关键角色,不是投保人想填谁就填谁的。
上周帮朋友整理理赔材料,才发现他给刚满月的孩子买重疾险,把自己填成被保险人了。
离谱吧?
他说反正钱是他交的,填自己名字省事。结果后来想加孩子的特定疾病保障,被保险公司打回来——整个投保主体都错了,等于前面填的所有信息都白搭。
被保险人到底是谁?别和投保人搞混
很多人翻了十几次保险合同,还是分不清投保人和被保险人的区别。
说穿了特别简单:
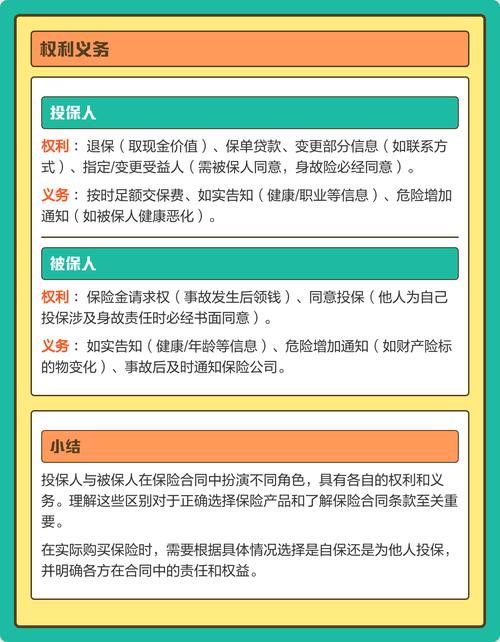
投保人是掏钱的人,是和保险公司签合同、交保费的主体。
被保险人是合同真正保障的对象,也就是风险实际承担的那个人。
举个很常见的例子:你给自己买意外险,你既是交保费的投保人,也是出事了能获赔的被保险人;你给老家的爸妈买医疗险,你是掏钱的投保人,爸妈是生病住院能申请理赔的被保险人。
这里有个很多人踩坑的硬规则:不是你想给谁买保险,谁就能当被保险人。
你得对被保险人有合法的保险利益——说白了就是,被保险人如果生病、出事、身故,你作为投保人是真的会产生经济损失的。比如你不能给楼下天天打招呼的卖菜阿姨买寿险,因为她出事你根本没有实际经济损失,不管是法律规定还是保险条款,都不允许这种投保行为。
注:具体保险利益的认定范围,以对应保险合同条款及保险公司官方说明为准。
被保险人的3个核心权限,90%的人没搞清楚
很多人觉得,我是掏钱的人,保单怎么改全是我说了算。
真不是。
被保险人有三个权限,是投保人拿不走的:
第一,被保险人是有法定资格同意保单转让、质押的核心主体。比如你买了一份长期寿险,想申请保单现金价值贷款,或者想调整保单的受益人,必须经过被保险人的书面同意。哪怕你是全程交保费的投保人,没经过被保险人认可私自改的内容,在法律上是不算数的。之前碰到过一对闹离婚的夫妻,男方是投保人,给女方买了份定期寿险,离婚后男方想直接退保拿回现金价值,结果女方作为被保险人坚决不同意,说这是当初结婚时给的保障,最后折腾了好久才协商出解决方案。
第二,以死亡为赔付条件的保单,必须经过被保险人亲笔签字认可保额才能生效。这不是保险公司故意设的流程门槛,是行业的硬性要求。很多人觉得买寿险自己签个字就完事,根本没经过被保险人同意就填了几十万保额,真到出险的时候,这份保单的身故责任是不被认可的。
注:具体签字确认要求,以保险公司投保规则及合同约定为准。
第三,被保险人的健康状况,直接决定保单的定价和理赔资格。很多人买保险的时候,光顾着自己(投保人)有没有健康异常,根本不管被保险人的健康告知填得对不对。比如给爸妈买医疗险,随便抄个模板就提交健康告知,等真的住院申请理赔了才发现,被保险人之前有多年的高血压病史没如实告知,直接被拒赔。说实话,这真的不是保险公司故意卡人——整个保险的定价逻辑,本来就是基于被保险人的实际风险水平算出来的,你填的信息和实际情况差太多,自然通不过审核,对吧?
关于被保险人的常见误区,别踩坑
平时接触的咨询多了,发现大家对被保险人的误解真的不少,挑几个很常见的说:
第一个误区:谁交保费,谁就能随便换被保险人。
错。
被保险人是保险合同的核心保障标的,一旦保单正式生效,根本不能随意更换被保险人。比如你去年给25岁的自己买了份重疾险,今年想把被保险人换成刚满18岁的弟弟,这是完全不可能的——原来的保单保的是你这个年龄、这个健康水平的人的风险,换成另一个人,整个定价基础都变了,保险公司不可能同意。真要给弟弟买保障,得重新走投保、核保流程。
第二个误区:给未成年孩子当被保险人,身故保额可以随便填。
不对。
监管对未成年人的身故保额是有明确上限的:不满10周岁的,身故保额累计不能超过20万;10-17周岁的,累计不能超过50万。不管你在多少家公司买了多少份寿险,超过上限的部分,真的出险了也不会赔付。
注:具体未成年人身故保额限制,以现行监管规定及对应保险合同条款为准。
第三个误区:被保险人不用参与理赔。
错。
很多人觉得理赔是投保人的事,被保险人只要等着拿钱就行。实际上,不管是医疗险的报销,还是重疾险的给付,被保险人本人都需要配合提供身份材料、医疗凭证——毕竟理赔款是直接赔给被保险人的,保险公司得核实清楚,确实是被保险人本人出险了,材料真实有效。如果被保险人因为年纪太小、或者身体原因没法亲自办理,才需要出具书面授权,委托投保人或者其他亲属代办。
不过话说回来,很多人填保单的时候图省事,根本没仔细看被保险人的填写要求,等真的要理赔了才发现填错了,那时候再改就晚了。
最后再碎碎念几句:
上面提到的所有规则,都是基于目前通用的保险行业常识整理出来的,具体到你手里的每一份保单,被保险人的权责、投保要求、理赔流程,都要以保险合同的正式条款、保险公司的官方说明为准。
我这里只是帮你把容易混淆的概念捋顺,绝对不构成任何投保建议、核保结论或者理赔承诺。如果真的遇到保单相关的问题,别在网上找各种非官方的攻略瞎猜,直接打保险公司的官方客服电话咨询,比你自己琢磨半天靠谱得多。
作者|dananjin
排版|dananjin
审核|小准