上周楼下张姐蹲在我家单元门门口,手里攥着皱巴巴的理赔拒赔通知书,跟我唠了快四十分钟。去年她听人推荐买了份医疗险,快递寄来的厚合同,她拆都没拆就塞到了书架最上层。这次因为肺炎住院花了两万多,找保险公司申请理赔,被告知她的情况属于合同里约定的不赔范畴。她拍着大腿说后悔,说当初卖保险的人跟她讲“啥病都能报,你就放心买”,她连那本册子长啥样都没仔细看过。
真的。我平时在社区帮大家解答点保险相关的小问题,见多了因为没仔细看条款闹出来的纠纷。别不信。很多人对保险的印象还停留在“听别人说好不好”,根本没想过,所有的保障边界、理赔规则,其实都明明白白印在那本你随手塞起来的条款里。
你以为的“啥都能保”,从免责条款开始就划好了边界
很多人翻开保险条款,第一反应就是翻“保险责任”那一页,看看什么情况能赔钱,看完就觉得“哇这个保障好全啊”,然后就把本子合上了,根本不往后翻——后面跟着的,就是很容易被忽略的免责条款,也就是白纸黑字写清楚的,哪些情况哪怕你符合保险责任的描述,也不赔。
比如有些医疗险,如果你在买之前就已经有的老毛病,没告诉保险公司,后续因为这个老毛病住院,不赔;有些意外险,你要是去参加跳伞、深潜、专业竞技类的赛车摔了,不赔;甚至有些医疗险,如果你买了之后没等过等待期就住院,不管啥病,都不赔。
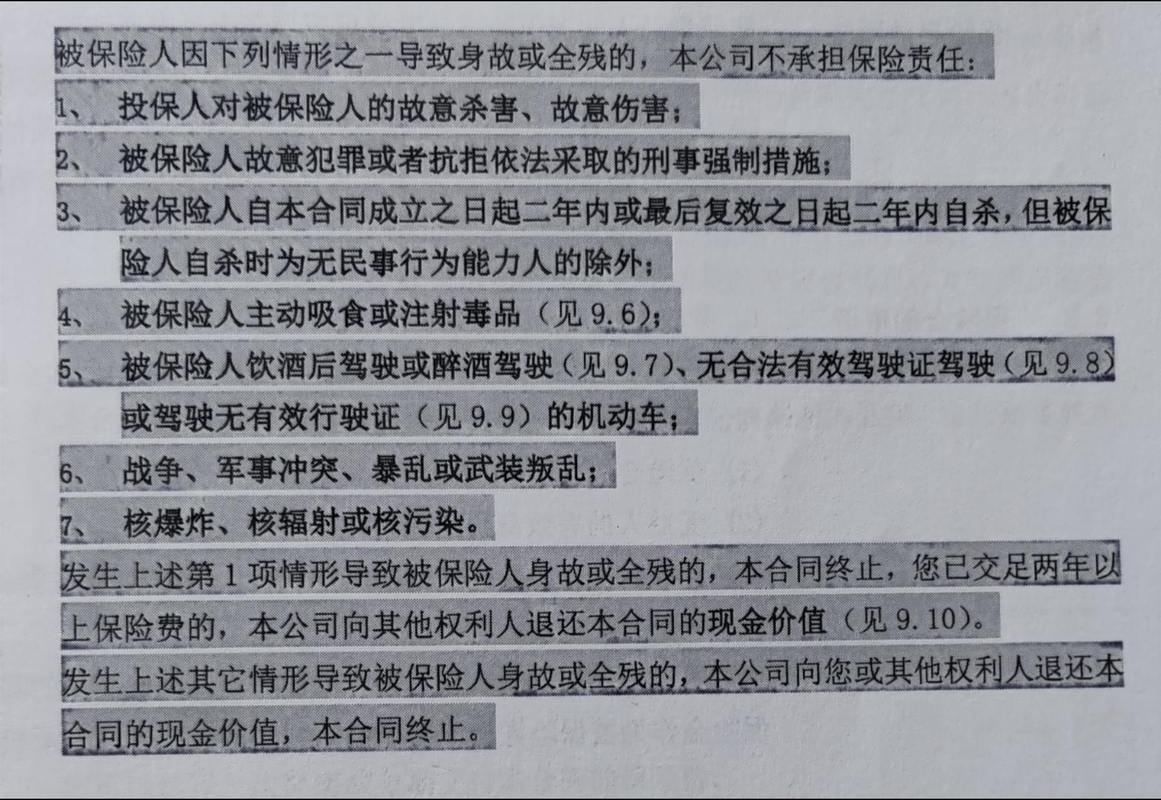
我上次帮个年轻小伙子捋他的意外险合同,他上个月骑改装山地车去郊野公园的专业越野赛道玩,下坡没稳住摔成骨裂,前后花了快两万医药费,找理赔被拒,理由是他参与的高风险户外运动,在免责范围里。他当时整个人都傻了,说“我买的不是意外险吗?摔了为啥不赔?”你看,这就是当初买的时候根本没看免责条款,以为意外险是只要摔了就赔,根本不知道合同里把啥情况算“赔”、啥情况算“不赔”,划得明明白白。
健康告知的问题,真别图省事全点“否”
很多人翻条款翻到健康告知那部分,眉头一皱,觉得“我现在身体倍儿棒,啥毛病没有,直接全部选‘否’就完事了,省得麻烦”。等真的要理赔了,保险公司调取你之前的就诊记录,发现你三年前因为甲状腺结节住过院,没告知,直接就拒赔。
这里真的要掰扯清楚:不是让你故意跟保险公司对着干,也不是让你不管啥问题都往上堆,是要你照着条款里写的问题,一条一条对应着答。条款问啥,你就答啥,没问到的,你不用主动提。比如条款里问“你过去两年内有没有因为疾病连续服药超过30天?”,你去年因为感冒吃了一周消炎药,根本不算,不用特意说;但如果你去年因为慢性胃炎连续吃了俩月胃药,刚好这个问题问到了,你就得如实说。
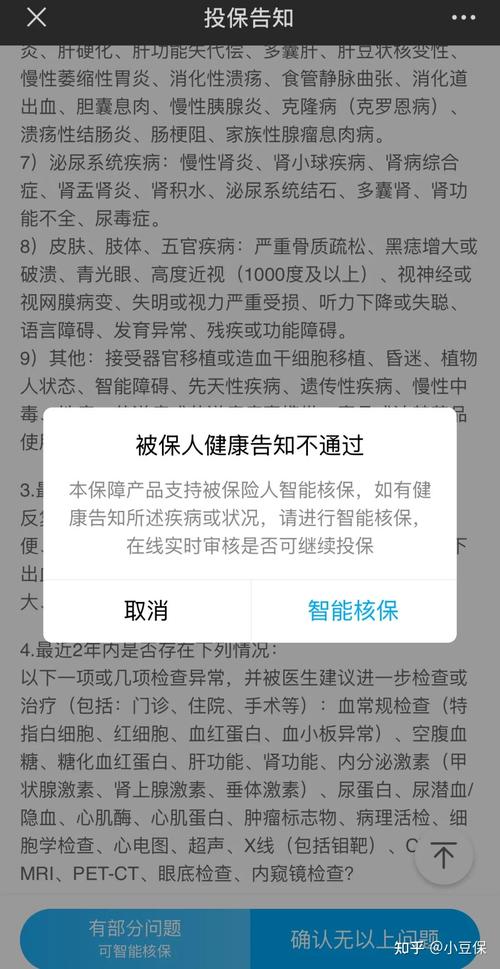
我见过太多人因为这点小事闹纠纷,明明当初就是个小毛病,觉得“反正也不影响我现在上班生活,说啥啊”,结果过了两三年,真因为这个毛病住院了,申请理赔的时候才发现,当初的一时省事,换来了拒赔的结果,闹心不闹心?
别被“保证续保”四个字晃花眼,逐字看后面的小字
很多人翻到续保规则那部分,一眼看见“保证续保”四个字,就像抓住了救命稻草,觉得“太好了,以后我不管生啥大病,都能一直买这个保险,再也不用担心被拒保了”。然后就直接把条款合上了,根本不看后面跟着的限定条件。
比如有些产品写的是保证续保6年,不是一辈子;有些写的是保证续保期间内,如果产品停售了,就没办法接着买了;还有些写的是,保证续保期间内,不会因为你的健康变化或者历史理赔记录拒绝你续保,但如果产品整体调整下架了,也没法硬续。
说实话,我特别能理解大家看到“保证续保”四个字的心情,毕竟谁也不想刚生过一场病,就被保险挡在门外对吧?但真别看见这四个字就直接拍板,你得把跟在它后面的所有限制条件都读明白——到底能保证续多久?产品停售了算不算数?续保的时候要不要重新审核健康状况?这些细碎的、可能印在小字里的内容,才是真的跟你后续的保障挂钩的部分。
很多人有个误区,说“条款都是保险公司印的,都是格式条款,我们普通人哪看得懂,看了也白看”。真不是。你根本不需要像律师一样,把几十页的条款逐字逐句抠法理,也不需要把所有专业术语都背下来。你就抓三个核心部分就行:第一,哪些情况不赔(免责条款);第二,我需要满足什么条件才能顺利申请理赔(健康告知、等待期要求);第三,我的这份保障能持续多久(续保规则)。就这三块,哪怕你读的时候慢一点,把跟你自己情况相关的内容用荧光笔标出来,都比你啥都不看,光听别人说“这个好那个划算”强太多。
就像你租房子的时候,总得看看合同里写的啥情况不退押金,啥情况房东可以随便涨房租,总不能签合同的时候连条款都不翻,签完字才发现自己吃了亏对吧?保险条款也是一样的,它不是什么用来刁难人的天书,就是一份你和保险公司之间的约定——你交保费,它按约定给你赔钱,所有的规则都明明白白写在纸面上,你花十几分钟把跟你相关的部分读明白,后续真要用到的时候,就少很多不必要的纠纷。
最后碎碎念几句:以上所有内容都是通用的保险知识科普,不针对任何具体的保险公司、具体产品做推荐或者评价。所有涉及到健康告知、免责范围、续保规则、理赔要求的内容,最终都要以你手里拿到的正式保险合同,以及保险公司官方的公开说明为准。内容仅供大家学习参考,不构成任何投保建议、核保结论或者理赔承诺。
作者|dananjin
排版|dananjin
审核|阿辰