买车险别只盯返点:你可能白交了好几年冤枉钱
2026-09-19 20:46:48
上周楼下张叔找我吐槽,说去年买车险,被业务员说动了,只买交强险,返了两百块油卡,开心得不行。结果上个月倒车没注意,刮了停在路边的宝马7系,钣金喷漆加起来三万多。交强险三者最多赔两千,剩下的全自己掏。这两百块油卡,换出去三万块,说起来都心疼。
说实话,这种事我见得真不少。很多人买车险,眼睛先盯返点,返点多就买,根本不管自己买的到底是什么保障。
交强险和商业车险,到底各管什么事
很多人买车险好几年,连交强险是赔谁都搞不清。交强险是强制买的,不买不能上路,本质是赔给事故对方的,你的车坏了、你人受伤了,交强险一分不赔。限额也就那样,死亡伤残最多18万,医疗费用1.8万,财产损失才2000块,刚才张叔那事,刚好就卡到财产损失的限额上。
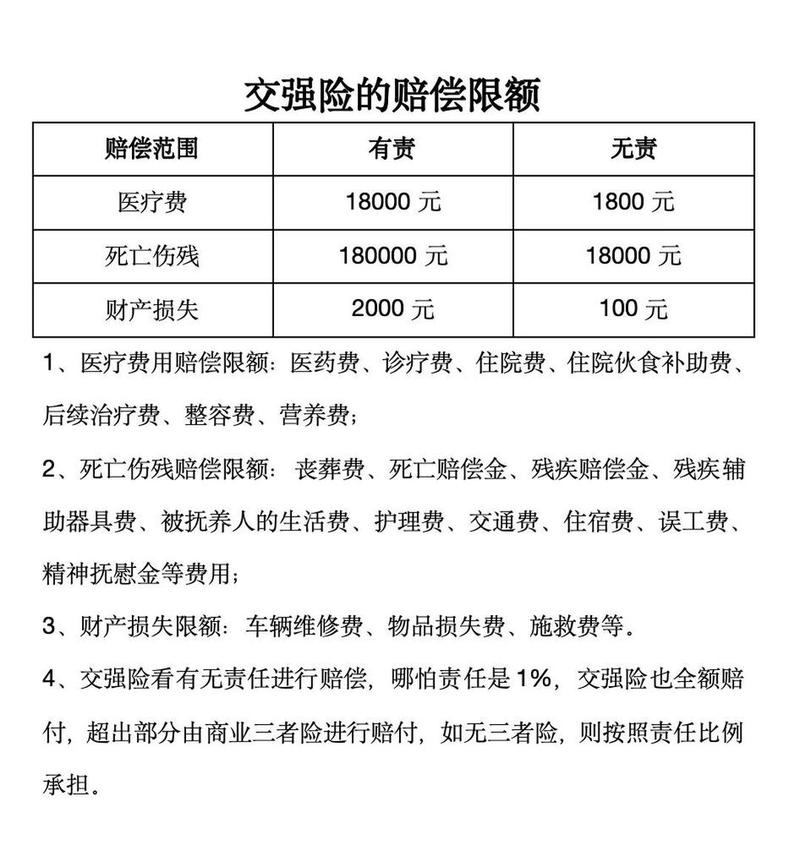 2024交强险责任赔付限额表
商业车险,现在改革之后,其实很简单,主险就三个:车损险、第三者责任险、车上人员责任险。剩下的都是附加险,想加就加,不想加就不加。
那什么不保?举个例子,你酒后开车撞了,不保。你故意撞车骗保,不保。你停车的时候,车里放的笔记本电脑被偷了,也不保——除非你额外买了车载财产险,大部分人都不会买这个。
很多人说我买了“全险”,别被骗了,没有任何一款车险叫全险,行业里说的全险,就是把常见的几个主险附加险打包卖给你,真碰到事,该不赔还是不赔。比如你把车借给没驾照的朋友开,撞了,照样不赔,这个很多人都不知道。
传了快十年的误区,踩一个都够亏
头一个坑就是返点越高越好。真的吗?去年我一个粉丝找我,说他买车险,比别家便宜三百多,返点快40%,结果拿到保单一看,三者保额本来要200万,业务员偷偷改成50万,自然便宜。你不翻保单,根本发现不了。还有的业务员,给你加一堆没用的附加险,什么网约车司机意外险,你就是上下班开家用车,加这个干嘛?凑保费拿更高返点罢了。
第二个坑,就是小剐蹭必须报理赔。我自己前两年保险杠被电动车刮了一道,补漆要300块,我查了下,要是出险,下一年保费上浮350,我直接自己掏了钱。省了五十,还留了个不出险的优惠,这不香吗?出险次数直接和下一年保费挂钩,出的越多涨的越多,这个是行业统一的规则。
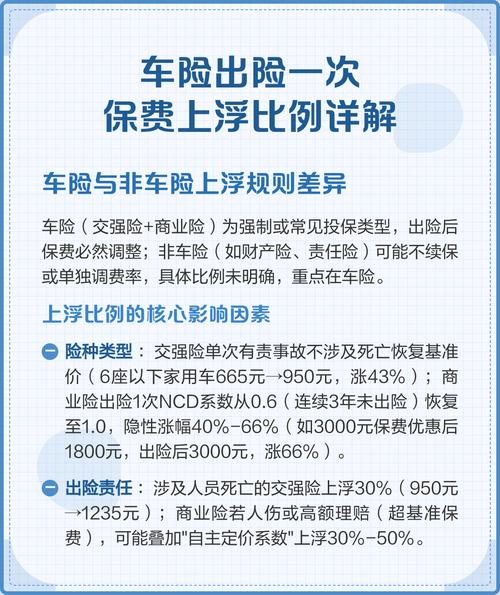 商业车险出险次数与保费浮动对照表
第三个坑,老车不用买车损险。之前很多老车车主,车本身才值三万块,车损险一年还要一千多,觉得不划算。但是改革之后,车损险把原来的盗抢、自燃、涉水、发动机进水损坏都打包进去了,保费也降了不少,我朋友那台08年的骐达,现在车损险一年才三百多,夏天下个暴雨,车泡水了也能赔,真出事了,这三百多就赚回来了。
普通人买车险,记住这几点就够
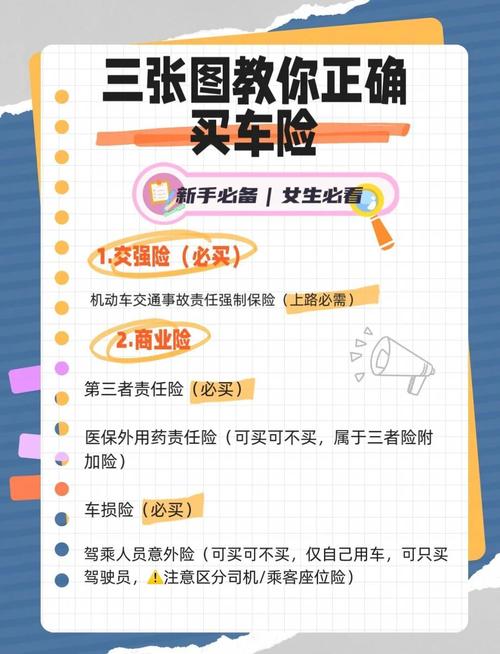 普通人买车险,记住这几点就够
交强险必须买,这个没得选。
商业险怎么选?说穿了就是抓大放小,把大风险转移给保险公司,小风险没必要浪费钱。
三者险一定要买够,最低200万,一线城市直接上300万。现在随便撞个人,治疗加赔偿大几十万,碰个豪车修一下几十万,多花不了几十块保费,买的就是安心。真出事了,保额不够,半辈子积蓄都可能搭进去,犯不上。
车损险,只要你车不是马上要报废,都买。哪怕开了十年的老车,现在保费也没多少钱,真碰到被盗、自燃、暴雨泡水,都能赔,比自己扛强太多。
车上人员责任险,如果你平时就自己开,很少拉人,每座买个五万十万够了,如果你经常拉家人朋友,每座买20万,或者单独买一份驾乘意外险,比座位险更划算,保障也更高。
说实话,真没那么多复杂的讲究。别听业务员瞎忽悠,买完一定要自己翻一遍保单,别扔在一边不管。看看保额对不对,特别约定里有没有坑,比如有的绑定了约定行驶区域,你出省开长途出事,人家不赔,这种坑太阴了。
出了事故理赔也简单,人伤先打122再打保险公司电话,小事故要挪去不堵路的地方,先拍好现场全景和双方车牌驾驶证,别私了完就走人,什么记录都不留,转头对方反咬一口说你撞了他,你找谁说理去?
乱七八糟的附加险能不买就不买,什么汽车钥匙丢失险,你配一把钥匙也就几百,保费要大几十,犯不上。划痕险,老车本来就一堆划痕,没必要买,新车心疼车漆可以买,也就百八十块。
不过话说回来,也没必要过度保险,花一堆钱买没用的保障,也是实打实的浪费。
买车险,核心就是先看保障够不够,再比价格高低,别为了几十块的返点,把自己放在大风险里。说白了,买保险买的是出事的时候能兜住,不是买那点打折的小便宜。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买车险别只盯返点:你可能白交了好几年冤枉钱
文章链接:https://www.xinminbao.com/c/472.html