很多人买完保险,合同直接塞抽屉吃灰。
真用到的时候翻出来,字都认识,连在一起不知道说啥。
这太正常了。
前前后后翻了不下两百份不同类型的保险合同,太懂那种密密麻麻满是专业术语的排版有多劝退。说白了,你根本不需要把几十页条款一字不落背下来,抓对几个核心部分,就不会在理赔的时候踩莫名其妙的坑。
你真正要花时间抠的,从来不是“保什么”那页
很多人拿到合同,第一反应翻到“保险责任”那页,数着能赔的病种、能报的项目,越看越觉得值。
但真正的纠纷重灾区,从来不是保险责任写了啥,而是你匆匆跳过不读的免责条款。
什么是免责?就是合同明确写了,哪怕你觉得天经地义该赔的情况,保险公司也不承担赔付责任的条目。
举个很常见的例子,部分意外险的免责条款里,会明确把“高原反应导致的医疗支出、伤残”排除在外。要是你没注意到这行字,去西藏玩的时候高反住院花了几万块,拿着发票去申请理赔,大概率是要被拒的。
别觉得这是保险公司故意找茬。
所有写进免责条款的内容,从投保那一刻起,就属于合同约定的一部分。你读的时候别一扫而过,哪怕逐字慢读,也比等拒赔了才拍大腿强。
这里要提醒,不同产品的免责条款条目差异很大,别拿别人的合同套自己的情况,所有免责范围,必须以你手里那份盖了公章的保险合同原文为准。
藏在小字里的两个规则,特别容易被忽略
合同里有两类内容,永远是印在不起眼的位置,字小到要凑到灯底下才能看清,偏偏对后续的保障影响极大。
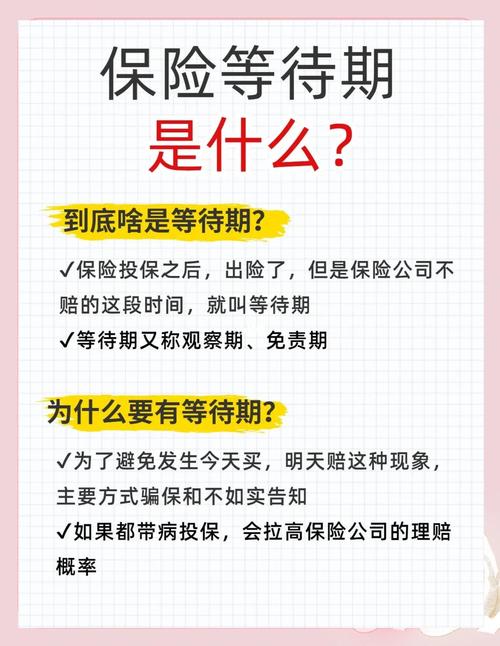
第一类是等待期。
就是合同正式生效之后,会有一段固定时长的观察期,短则30天,长则180天不等。这段时间里,除非是发生了意外类的保障责任,要是因为自身疾病出险,保险公司是不承担赔付责任的。
比如你刚买了一份健康险,投保第10天体检查出异常,刚好落在等待期内,那对应的医疗费用、重疾赔付申请,是没法按合同约定走流程的。
第二类是续保规则,尤其是一年期的健康险、意外险,这部分内容直接决定了你后续能不能一直享受到保障。
很多人默认,只要我每年按时交钱,就肯定能一直续。真不是。要是合同里明确写了“保险公司保留根据被保险人健康状况调整续保费率、甚至拒绝续保的权利”,那真到产品停售,或者你身体出现小异常的时候,能不能续根本不是你单方面说了算。
理赔的唯一依据,从来不是口头承诺
我见过太多人,买保险的时候全靠听销售的口头介绍,什么“只要住院就能报”“小毛病也能赔”“能续一辈子”,听得美滋滋,合同拿回家连封皮都没拆过。
别信。
真到走理赔流程的时候,所有的判断依据,只有你手里那份盖了保险公司公章的合同。当初销售说的再好听,只要没写进合同里,就没有任何约束力。
之前碰到过一个用户,买了份门诊险,当初听介绍说“做理疗也能报”,真拿着自己做针灸、推拿的发票去申请理赔,被拒了才翻合同——原来条款里明明白白写了“非治疗性质的保健、理疗类支出,不在保障范围内”。
这种亏,吃的人真的太多了。
顺带说几个大家对保险合同的常见误会:
第一个误会:保险合同全是霸王条款,消费者根本没有话语权。
其实保险合同属于附和合同,条款确实是保险公司提前拟定的,投保的时候你要么接受要么不买,没有逐条协商的空间。但这不代表条款全是不合理的——银保监会对所有备案的保险条款都有严格的审核要求,那些看起来“不近人情”的规则,很多是为了防范道德风险,比如故意伪造事故骗保的行为。
第二个误会:只要我在合同上签了字,所有条款就都得认,出了纠纷也没处说理。
也不是。按照规则,保险公司在销售过程中,必须对免责条款、特别约定这些足以影响消费者投保决策的内容,尽到明确的提示和解释说明义务。如果没有做到这一点,哪怕你签了字,后续产生纠纷的时候,这些条款的效力是可能存在争议的。当然,真要主张权利的时候,得拿出对应的证据,别空口无凭。
第三个误会:合同签完就锁死了,啥也改不了。
不对。比如你后续换了手机号、搬了家,随时可以联系保险公司申请更新联系信息;要是你觉得当前的保障额度不够,在符合合同约定的前提下,也可以申请提高保额。所有的合同变更,最后都会以正式批单的形式附在原合同后面,和原合同有同等的法律效力。
最后得说点实在的提醒:
1. 以上内容只是通用的保险合同常识科普,不针对任何具体的保险产品,也不构成任何投保、核保或者理赔建议。
2. 所有涉及保障范围、免责情形、等待期、续保规则、理赔要求的内容,都请以你本人持有的保险合同原文,以及保险公司的官方正式说明为准。
3. 要是你对合同里的某条内容拿不准,别随便在网上找陌生人问,直接拨打保险公司的官方客服电话,问清楚条款的实际含义,比啥都靠谱。
作者|dananjin
排版|dananjin
审核|乐乐